Las expectativas lo son todo, especialmente en economía.
Por eso, la marcada falta de avances en algunos indicadores económicos básicos, sobre todo en comparación con las expectativas previas a la crisis, ha llevado a muchos estadounidenses a preguntarse cuánto se han beneficiado personalmente de la recuperación económica.
Un nuevo informe del Roosevelt Institute, un centro de estudios liberal de Washington, destaca varias formas en que «la recuperación desde 2009 es, en cierto sentido, una ilusión estadística».
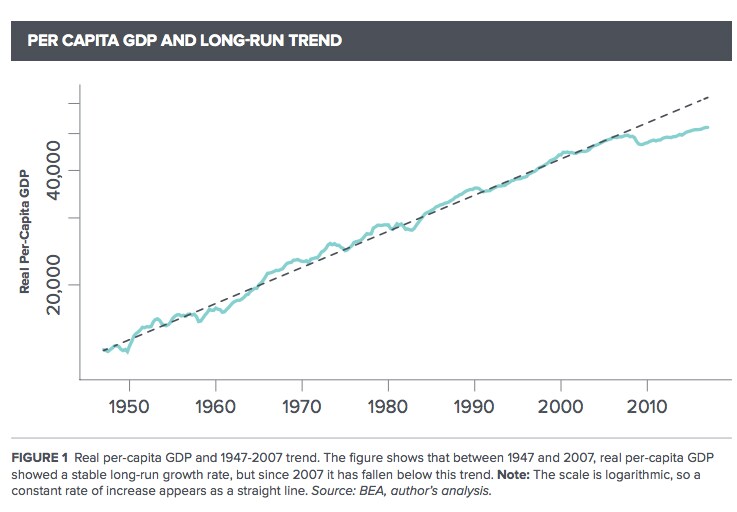
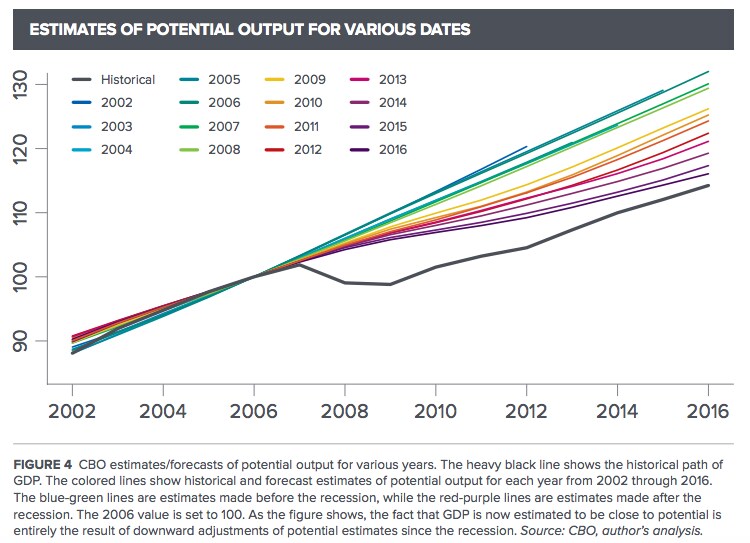
El estudio concluye que la producción económica total del país, es decir, el producto interno bruto, «sigue alrededor de un 15% por debajo de la tendencia previa a la recesión, una brecha mayor que en el punto más bajo de la recesión». El primer gráfico de abajo muestra ese retraso, mientras que el segundo ofrece información sobre hasta qué punto la crisis hizo mella en las expectativas sobre el futuro.
Las sólidas ganancias de empleo de los últimos meses han reducido la tasa de desempleo a un 4,3%, un mínimo histórico. Sin embargo, este descenso no ha venido acompañado de un aumento de los ingresos ni de los precios al consumidor, generalmente asociados a un auge económico sostenible. A algunos responsables de política monetaria de la Reserva Federal esta tendencia les ha resultado desconcertante, mientras que muchos economistas laborales señalan que las debilidades subyacentes del mercado laboral, como los altos niveles de subempleo y desempleo de larga duración, lastran los ingresos.
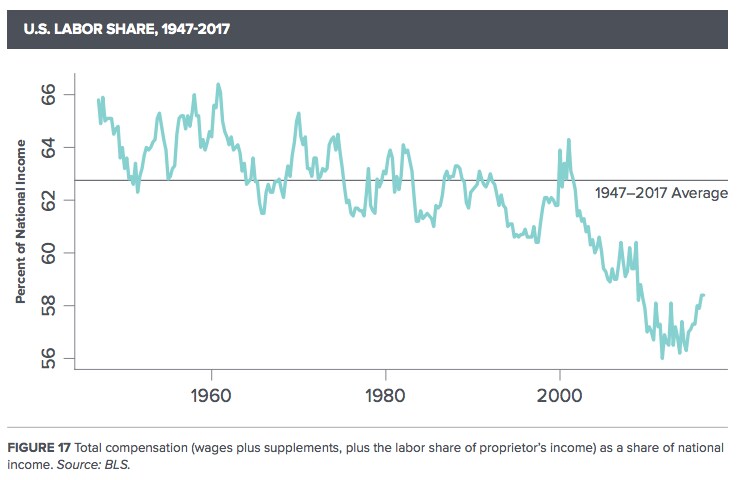
Según el informe, el estancamiento de los salarios en medio del aumento de los beneficios empresariales ha hecho que la proporción de los salarios en el ingreso nacional de Estados Unidos haya caído del 63% al 57% en los últimos 15 años.
«Es imposible que la proporción de los salarios aumente si el banco central no permite un período de crecimiento “excesivo” de los salarios», escribe J. W. Mason, autor del informe. «El aumento de la proporción salarial requiere necesariamente un período en el que los salarios crezcan más rápido de lo que sería compatible con la estabilidad macroeconómica a largo plazo».
En otras palabras, si las autoridades de la Fed endurecen la política monetaria ante la primera señal de aumento salarial, nunca permitirán deshacer los desequilibrios acumulados, incluidas las profundas disparidades de ingresos. En julio, los ingresos medios por hora aumentaron apenas un 2,5% interanual, una cifra poco destacable y, desde luego, insuficiente para empezar a recuperar el terreno perdido durante la última década y más.
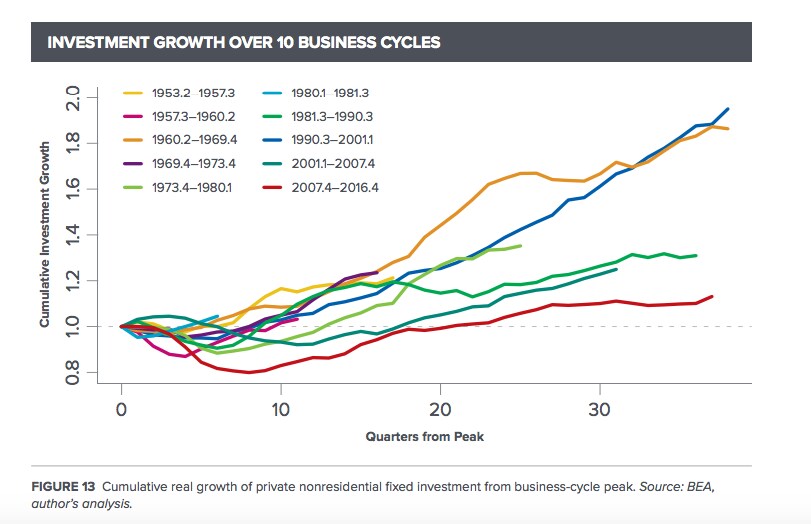
La inversión empresarial, clave para el crecimiento económico a largo plazo, también ha sido decepcionante durante la expansión que ya dura ocho años.
«No hay precedentes de la debilidad de la inversión en el ciclo actual. Casi diez años después, el gasto real en inversión sigue menos de un 10% por encima de su máximo de 2007», escribe Mason.
«Este ritmo es lento incluso en comparación con el anémico crecimiento del PIB, y extremadamente bajo según los estándares históricos. En los tres ciclos [económicos] anteriores de esa duración, el gasto real en inversión había aumentado entre un 30% y un 80%. Incluso los ciclos más cortos registraron un crecimiento de la inversión considerablemente mayor».
Por último, Mason analiza si la economía corre el riesgo de recalentarse y generar inflación, un argumento que las autoridades del banco central esgrimen para justificar las subidas de los tipos de interés. Desde diciembre de 2015, la Fed ha subido los tipos de interés tres veces, hasta situarlos en un rango del 1% al 1,25%.
«Al contrario, sostenemos que, aunque centrarse de manera miope en una u otra serie de datos podría respaldar la idea de que existen limitaciones vinculantes de la oferta, el comportamiento de la economía en su conjunto encaja mucho más con una situación de demanda deprimida —una recesión prolongada—», concluye el informe.
«El panorama general tampoco permite determinar con claridad qué peligro real representa el recalentamiento en el sentido convencional. La mayoría de los costos evidentes del recalentamiento —una inflación más alta, tipos de interés más elevados y una mayor proporción de los salarios— serían deseables en las circunstancias actuales».




