Washington D. C. – Al comenzar 2018, las perspectivas de la economía mundial son alentadoras. En los últimos seis meses, las proyecciones de crecimiento de instituciones oficiales como el Fondo Monetario Internacional, igualadas o incluso superadas por las previsiones privadas, se han revisado al alza. Pero no todas las noticias son buenas.
Sin duda, abundan los indicadores positivos que invitan al optimismo. El índice de gestores de compras del sector manufacturero de la eurozona alcanzó el mes pasado un máximo histórico, e incluso la economía de Grecia por fin está creciendo. En Estados Unidos, ahora parece probable que el crecimiento supere la previsión de octubre del FMI, del 2,3% para 2018.
En el mundo emergente, China parece haber evitado el riesgo de una desaceleración brusca: aunque su economía ya no crece a tasas de dos dígitos, su mayor tamaño implica que, en términos absolutos, la tasa anual actual del 7% supera las tasas del 10% del pasado. Turquía, por su parte, registró un crecimiento del 11% en el tercer trimestre de 2017. Incluso Brasil, que experimentó un crecimiento negativo en 2016, probablemente supere la previsión del FMI de un crecimiento del 1,5% en 2018.
A medida que se fortalece la economía real, los valores de la renta variable —que durante un tiempo parecieron desconectados de los fundamentos— reciben cada vez más respaldo. El índice FTSE All-World de Financial Times Stock Exchange subió casi un 22% en 2017, su mejor resultado desde el repunte posterior a la crisis de 2009.
A medida que se disipa el pesimismo sobre el crecimiento de los últimos años, algunas advertencias formuladas en ese periodo parecen haber quedado obsoletas. Robert Gordon, de la Universidad Northwestern, por ejemplo, sostenía que la economía estadounidense estaba destinada a desacelerarse, porque las innovaciones tecnológicas actuales no impulsarían el crecimiento tanto como en el pasado. El profesor de Harvard Lawrence H. Summers recibió mucha atención por su argumento de que el mundo corría el riesgo de deslizarse hacia un «estancamiento secular», porque el tipo de interés necesario para igualar la inversión deseada con el ahorro deseado era inferior a cero.
Sin embargo, aunque el límite inferior cero ya no parece ser una restricción vinculante, existen posibles motivos de preocupación, uno de ellos relacionado con los niveles de deuda. Como las economías avanzadas ya no necesitan mantener políticas monetarias extraordinarias, se prevé que los tipos de interés nominales suban desde sus mínimos históricos actuales. En ese contexto, los altos niveles de deuda podrían volverse problemáticos y frenar el crecimiento al desencadenar un desapalancamiento desordenado. Dicho esto, dada la baja inflación, hay pocos motivos para esperar que los tipos de interés suban bruscamente, y una normalización gradual de la política monetaria no tendría necesariamente efectos negativos sobre el crecimiento o la inflación.
Pero hay otro posible obstáculo para una recuperación sostenida: aún no se ha revertido el declive a largo plazo del crecimiento de la productividad. En cambio, el auge actual parece estar impulsado por la demanda, y el consumo privado es su principal motor, aunque la inversión privada también empieza por fin a repuntar. Estas tendencias han ido acompañadas de un sólido crecimiento del empleo, una noticia alentadora que no puede durar para siempre.
A más largo plazo, los resultados económicos y el crecimiento potencial dependerán del lado de la oferta y, en particular, de la recuperación del crecimiento de la productividad. Los tecnooptimistas afirman que la tecnología impulsará los avances necesarios a medida que se acorte el desfase entre las capacidades digitales y sus aplicaciones en la economía. Pero aún es pronto para determinar con certeza, basándose en pruebas, si tienen razón ellos o los tecnopesimistas como Gordon. Hay argumentos convincentes en ambos sentidos, aunque nos consideramos tecnooptimistas cautelosos.
Lo que realmente no está en discusión es que la desigualdad dentro de los países aumenta con rapidez. Aunque los distintos países presentan niveles de desigualdad diferentes, su aumento es evidente en casi todas partes, y los ingresos y la riqueza se concentran cada vez más en la cúspide. Esta tendencia se acelerará a medida que las nuevas tecnologías, independientemente del crecimiento de la productividad que generen, sigan elevando la prima por cualificación, trasladando ingresos a las empresas de vanguardia y permitiendo que surjan a escala mundial nuevos tipos de posiciones casi monopólicas en las que «el ganador se lo lleva todo».
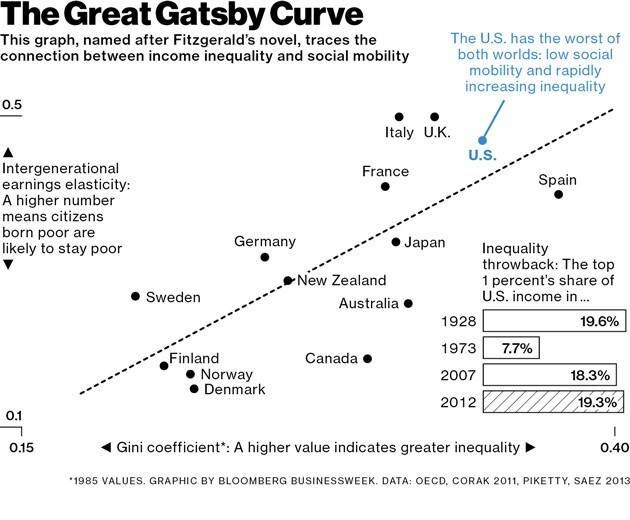
Aquí reside el mayor peligro de los titulares exuberantes de hoy sobre el crecimiento. Muchos creen que un crecimiento rápido puede actuar como una panacea virtual para los problemas políticos y sociales de los países, incluido el auge del populismo y el nacionalismo. Pero si los beneficios de ese crecimiento rápido recaen en el 5% o el 1% más rico, las tensiones sociales aumentarán sin duda. Y lo cierto es que será difícil elaborar políticas capaces de revertir tendencias políticas perjudiciales y promover un crecimiento cuyos beneficios se compartan más ampliamente.
Esto no significa que no se pueda hacer nada. Al contrario, idear soluciones debería ser una prioridad máxima, y el debate sobre políticas debería centrarse en medidas que contribuyan a crear economías verdaderamente inclusivas.
Una de esas medidas sería el acceso amplio a una educación asequible y de calidad, incluida la actualización de competencias y la formación para cambiar de ocupación. También ayudaría desarrollar marcos regulatorios que fomenten la competencia y limitar la erosión de la base imponible. La investigación pública debería financiarse de manera que los contribuyentes participen en los resultados rentables. Del mismo modo, las inversiones en infraestructura deberían tener objetivos explícitos relacionados con la equidad. El objetivo debería ser combatir la desigualdad en dos frentes: garantizar que los ingresos antes de impuestos aumenten de manera más inclusiva y reforzar el papel igualador de los impuestos y las transferencias.
Dada la naturaleza global de los mercados, muchas políticas requerirán cooperación internacional para ser eficaces. Como las cuestiones relacionadas con el comercio internacional, la inversión, la competencia y los derechos de propiedad intelectual están cada vez más interconectadas, se han vuelto imprescindibles enfoques globales capaces de abordarlas de manera integral.
No lograr una mayor inclusión —un objetivo difícil, pero alcanzable— agravaría las tensiones sociales y avivaría el nacionalismo, que ya está resurgiendo, y provocaría alteraciones que acabarían causando pérdidas para todos. Sin embargo, las buenas noticias de hoy sobre el crecimiento corren el riesgo de ocultar ese peligro, pues amenazan con debilitar la voluntad de realizar los cambios necesarios y dejar a las economías a merced de los efectos de derrame.




