Cuando los líderes empresariales se reúnen para hablar de cómo innovar en sus sectores, suelen centrarse en iniciativas como mejorar la financiación pública de la investigación básica o crear polos tecnológicos e incubadoras. Sin embargo, en esos debates suele faltar un elemento crucial de la «innovación»: los productos finales.
No se trata de un descuido. Al contrario, la falta de debate centrado en los productos es sintomática de un problema mucho más grave que afecta a empresas de todos los tamaños en casi todos los sectores. En pocas palabras, el desarrollo de productos queda relegado en la estrategia de innovación porque se ha roto el vínculo financiero entre la generación de ideas y su comercialización.
Para que las economías prosperen, hay que dar un impulso a las buenas ideas para que lleguen al mercado. Al fin y al cabo, los productos innovadores hacen que la vida sea más saludable, eficiente y divertida. Pero hay abundantes pruebas de que el desarrollo —la «D» de I+D— no ha seguido el ritmo vertiginoso de la «I», es decir, la investigación actual.
Incluso las economías más sólidas tienen un excedente de ideas que nunca llegan a los consumidores. En Estados Unidos, por ejemplo, solo se licencia o comercializa el 5 % de todas las patentes vigentes. La mayoría de las empresas utiliza menos de una cuarta parte de las invenciones que posee. La transferencia de tecnología desde el ámbito académico tampoco va muy bien. Aunque se han concedido más de 75.000 patentes a universidades estadounidenses desde 1969, la gran mayoría de las oficinas de transferencia tecnológica —unidades administrativas que gestionan la producción de propiedad intelectual de una institución— no logra generar ingresos suficientes siquiera para cubrir sus costes operativos.
Si queremos revertir estas tendencias y maximizar los resultados de la innovación, necesitamos más mecanismos para financiar la comercialización de ideas brillantes.
Actualmente, las empresas emergentes respaldadas por capital riesgo son el mecanismo habitual para pasar de la «I» a la «D». Estas empresas se crean con el único propósito de impulsar buenas ideas a través del proceso de desarrollo. Y, dadas las valoraciones extraordinarias de algunas empresas emergentes, es fácil suponer que un ecosistema saludable de empresas astutas y financiación de capital riesgo es todo lo que se necesita para garantizar la innovación.
Sin embargo, la mayoría de las empresas simplemente no puede llevar buenas ideas al mercado porque no tiene acceso a fondos de capital destinados a la innovación. Las pequeñas y medianas empresas (pymes) suelen tener dificultades para conseguir financiación con la que crear infraestructuras de I+D. Las multinacionales utilizan las ganancias retenidas para financiar la I+D, pero, como este enfoque puede afectar negativamente a la valoración bursátil de una empresa, incluso ellas tienden a ser cautelosas a la hora de impulsar nuevas ideas.
Comparemos esa situación con la forma en que las multinacionales financian las inversiones en infraestructuras. Supongamos, por ejemplo, que DuPont quisiera construir una nueva planta de fabricación. Podría pedir dinero prestado a un banco y devolverlo con los beneficios obtenidos. Pero si DuPont necesitara capital para producir un nuevo producto químico en una planta ya existente, no podría conseguir un préstamo, porque los bancos no saben cómo evaluar los riesgos de los productos innovadores (ni en la industria química ni en ninguna otra).
A menos que seas un gigante como Alphabet, Apple o Tesla, no puedes justificar el riesgo y el gasto de un programa de I+D de exploración abierta. Hoy en día, incluso las empresas más grandes tienen más probabilidades de adquirir una tecnología nueva y lista para usar que de desarrollarla internamente. Esa es una de las razones por las que las fusiones y adquisiciones son cada vez más habituales (y por la que algunos observadores consideran que las fusiones y adquisiciones son la nueva I+D).
Esta situación tampoco es ideal para los inversores. Pensemos en la consola de videojuegos PlayStation de Sony. El desarrollo de PlayStation atrajo considerable atención de los inversores en la década de 1990. Pero la única forma de respaldar el proyecto era comprar acciones de la empresa matriz, que también abarcaba los negocios de música, cine, cámaras y televisión. Este tipo de desajuste es tan ineficiente para las empresas como para los inversores. Y ni siquiera es una opción para las empresas más pequeñas: vender participaciones es difícil cuando se es una pyme.
Está claro que los modelos de financiación actuales frenan la innovación y la inversión centradas en productos y prácticamente excluyen a las pymes. Los funcionarios públicos con quienes hablo están más preocupados por mantener la salud de las pymes de sus países que por proteger a las multinacionales, y con razón: en todas partes, las pymes representan una proporción abrumadora del empleo y la creación de puestos de trabajo. Sin embargo, no reciben las oportunidades de financiación que merecen.
Para cambiar esta situación, las empresas necesitan instrumentos de financiación vinculados al desarrollo de productos. Una idea son los fondos basados en deuda que ofrezcan bonos con rendimientos más predecibles, respaldados por los ingresos de nuevos productos. Estos fondos podrían estructurarse para distribuir el riesgo entre distintos proyectos o sectores, lo que quizá los haría más atractivos para los inversores que evitan la financiación de capital riesgo de alto riesgo. Este tipo de financiación también permitiría una alineación mucho mayor entre los inversores y los proyectos innovadores.
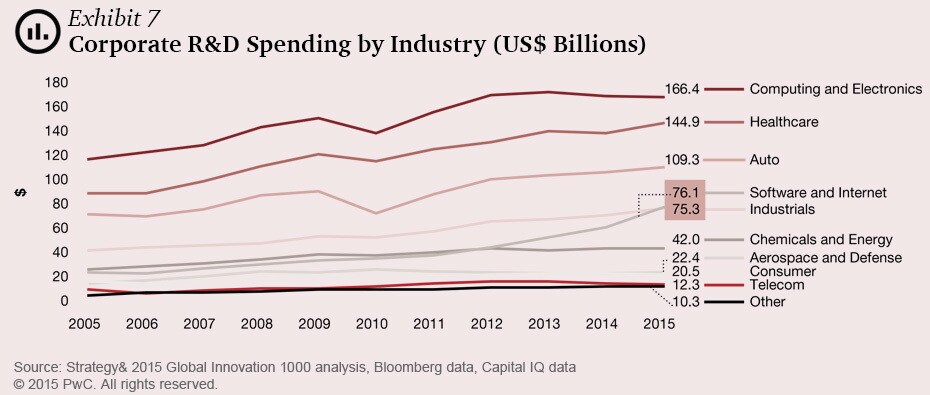
Las empresas con una trayectoria demostrada, capacidades técnicas, equipos directivos experimentados y canales de venta consolidados son fuentes de innovación que ningún país puede permitirse desperdiciar. Las limitaciones del régimen de financiación actual hacen que los países dejen pasar oportunidades. Pese a que hay pocas vías disponibles para comercializar productos, las empresas, los institutos de investigación y los laboratorios universitarios y públicos de todo el mundo, en conjunto, gastan más de un billón de dólares en I+D al año. Sin un nuevo enfoque para financiar productos, la mayor parte de lo que descubren se quedará en el estante.




