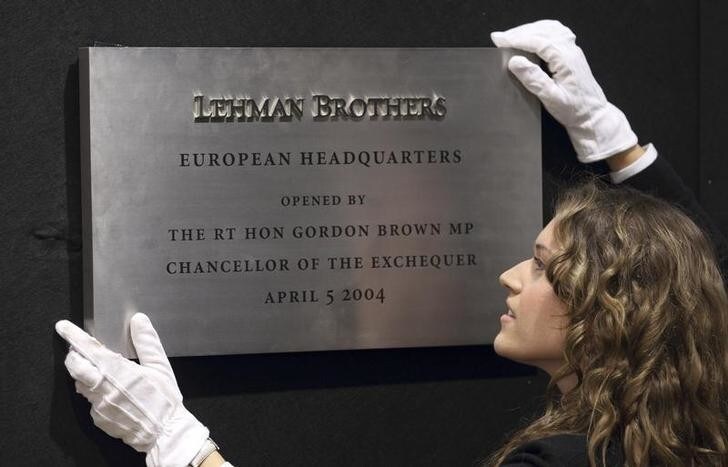
Mucho se dirá sobre el décimo aniversario de la crisis financiera de 2008, así que me centraré en la economía mundial, que no ha sido ni de lejos tan débil como muchos parecen pensar.
Según el Fondo Monetario Internacional, la tasa de crecimiento del PIB mundial real (ajustado por inflación) promedió 3,7% en 2000-2010, y habría estado cerca del 4% de no ser por la llamada Gran Recesión. En comparación, la tasa de crecimiento anual media en lo que va de esta década ha sido del 3,5%, ligeramente inferior a la media de los años 2000, pero superior al 3,3% de los años ochenta y noventa.
Según mis cálculos, China ha aportado una proporción aún mayor del crecimiento mundial en esta década que en la anterior, con un PIB que casi se ha triplicado al pasar de 4,6 billones de dólares a finales de 2008 a unos 13 billones de dólares en la actualidad. Ese incremento adicional de 8 billones de dólares representa más de la mitad del aumento del PIB mundial en la última década.
Desde hace tiempo atribuyo la crisis financiera a los desequilibrios dentro y entre Estados Unidos y China, las dos mayores economías del mundo. Mientras que el déficit por cuenta corriente de EE. UU. se situaba cerca del 5% del PIB en 2008 (y más cerca del 7% en algunos trimestres de 2007), China mantenía un enorme superávit por cuenta corriente del 9% o más.
Tras la crisis, pronostiqué que Estados Unidos y China tendrían que intercambiar sus posiciones en cierta medida a lo largo de la década siguiente. China necesitaba ahorrar menos y gastar más; y Estados Unidos necesitaba ahorrar más y gastar menos. A juzgar por sus cuentas corrientes actuales, ambos países parecen haber avanzado de forma significativa. En 2018, el superávit de China habrá caído a alrededor del .5-1% del PIB, lo cual es notable teniendo en cuenta que su PIB se ha más que duplicado desde 2008. Igualmente notable es que Estados Unidos registrará un déficit del 2-2,5% del PIB, que se encuentra dentro del intervalo del 2-3% que muchos economistas consideran sostenible.
Otros indicadores mundiales, sin embargo, no son tan alentadores. En 2008, la eurozona registraba un déficit por cuenta corriente del 1,5% del PIB, y Alemania registraba un superávit de alrededor del 5,5%. Pero el gran superávit de Alemania se debía en buena medida a los grandes déficits de otros países de la eurozona, y ese desequilibrio dio lugar a la crisis del euro tras 2009. Preocupantemente, el superávit de Alemania se ha disparado desde entonces hasta alrededor del 8% del PIB. Como resultado, la eurozona tiene ahora un superávit cercano al 3,5%, a pesar, y probablemente debido, a los años de débil demanda interna en los Estados miembros mediterráneos. Esta es sin duda una señal de mayor inestabilidad en el futuro. De hecho, la crisis de gestación lenta en Italia puede ser un presagio de lo que aguarda al bloque.
Un rasgo central de la economía antes de la crisis financiera fue la burbuja inmobiliaria estadounidense, que a su vez fue consecuencia de la invención por parte del sector financiero de métodos cada vez más intrincados (y dudosos) para reciclar el ahorro mundial. Una década después, cabe mencionar que muchas «ciudades globales», como Londres, Nueva York, Sídney y Hong Kong, tienen ahora precios de la vivienda que solo una minoría muy reducida de sus residentes permanentes puede pagar, debido a la creciente demanda de inversores acaudalados del extranjero.
Pero a partir de este año, hay signos crecientes de que los precios de la vivienda en estas y otras ciudades podrían estar experimentando un cambio de tendencia. Esto podría reflejar simplemente las medidas adoptadas por los gobiernos municipales para ofrecer vivienda más asequible a sus residentes; pero también podría indicar que los nuevos compradores con ingresos moderadamente acomodados son cada vez más escasos.
Es cierto que una disminución gradual de los precios de la vivienda en estas ciudades sería un avance bienvenido en términos de igualdad económica y social. Pero sería en vano buscar un momento en que la caída de los precios de la vivienda no haya producido efectos secundarios perjudiciales.
Tras asumir ahora la presidencia de Chatham House, deseo fomentar más investigación sobre cómo factores como los costes de la vivienda se relacionan con cuestiones más amplias de desigualdad de ingresos y de riqueza. En mi opinión, el mundo necesita métricas mucho mejores para rastrear estas interconexiones.
Por ejemplo, está claro que la desigualdad de riqueza ha aumentado mucho más que la desigualdad de ingresos en la última década, y el rápido aumento de los precios de la vivienda urbana ha desempeñado un papel central. En muchos países desarrollados, incluido el Reino Unido, la desigualdad económica es un problema grave. Sin embargo, en términos de ingresos, los datos más recientes muestran que la desigualdad en realidad ha retrocedido a los niveles (todavía demasiado altos) de los años ochenta.
Si las percepciones comunes sobre la desigualdad tienden a exagerar lo que realmente ocurre, se debe a que los altos ejecutivos de muchas empresas perciben cantidades cada vez más desorbitadas en relación con los trabajadores a su cargo. Estos paquetes retributivos pueden justificarse en el contexto del rendimiento de las acciones, pero eso difícilmente los hace justificables.
Este es otro tema que espero que estudiemos en Chatham House. La extraña alza del mercado de renta variable, que ha continuado casi ininterrumpidamente desde 2009, se ha alimentado en gran medida por las recompras de acciones. En algunos casos importantes, las empresas incluso han emitido deuda para financiar la recompra de sus acciones.
¿Explica la creciente prevalencia de las recompras por qué la inversión fija y la productividad se han mantenido tan débiles en Occidente? ¿Y podrían esos factores macroeconómicos explicar algunas de las convulsiones políticas en las democracias occidentales, como el Reino Unido y Estados Unidos, en los últimos años?
En ambos casos, sospecho que la respuesta es sí. A menos que podamos recuperar un mundo en el que los beneficios empresariales sirvan realmente para algo, la probabilidad de nuevas sacudidas económicas, políticas y sociales seguirá siendo intolerablemente alta.