En Estados Unidos, las mujeres de todas las razas cobran menos que los hombres por hacer el mismo trabajo, pero las diferencias económicas que afectan a las mujeres negras son especialmente preocupantes. No se trata solo de los ingresos: las mujeres negras ganan 63 centavos (frente a 75 centavos en el caso de las mujeres blancas) por cada dólar que gana un hombre blanco, sino también de la riqueza. Un nuevo informe analiza el patrimonio de los hogares de mujeres negras y blancas y concluye que las mujeres negras afrontan una marcada brecha de riqueza en comparación tanto con los hombres como con las mujeres blancas.
El informe, elaborado por Khaing Zaw, Anne Price, William Darity, Jr., todos de la Universidad de Duke, Jhumpa Bhattacharya, del Insight Center for Community Economic Development, y Darrick Hamilton, de The New School of Social Research, es importante en una época en que las mujeres asumen cada vez más el papel de sostén de la familia y un número creciente de hombres abandona por completo la fuerza laboral. Sin embargo, como señalan los autores, las mujeres negras afrontan obstáculos más importantes, pese a tener la tasa de crecimiento más alta en matriculación universitaria de cualquier otro grupo.
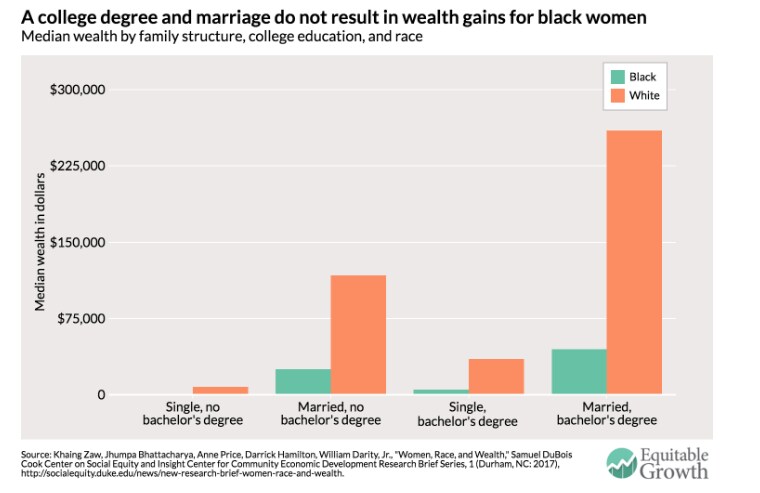
Los autores del informe analizan los patrones de riqueza de los hogares de mujeres negras y blancas y desglosan los resultados por nivel educativo y estado civil, dos factores que tradicionalmente se consideran determinantes de la acumulación de riqueza de las mujeres. Concluyen que el matrimonio y la educación sí tienen un impacto considerable en la riqueza que acumulan las mujeres blancas, en comparación con las mujeres negras casadas o con estudios, cuyos aumentos son apenas leves; la brecha de riqueza es aún mayor frente a las mujeres solteras sin estudios. (Véase la figura 1).
Figura 1
La riqueza se mide como el total de los activos de una persona —dinero en el banco, acciones, bonos y bienes inmuebles— menos sus deudas, como hipotecas, préstamos para automóviles, deudas de tarjetas de crédito y préstamos estudiantiles. Por eso, es importante señalar que una mujer joven con un buen salario que está pagando sus deudas estudiantiles y una hipoteca no necesariamente atraviesa una mala situación económica. Más bien, está invirtiendo en bienes que probablemente le reporten grandes beneficios en el futuro. Sin embargo, al desglosar los resultados por edad, los cinco investigadores constatan que las brechas de riqueza persisten incluso entre las mujeres mayores, que tienen más probabilidades de haber terminado de pagar este tipo de inversiones. (Véase la figura 2).
Figura 2
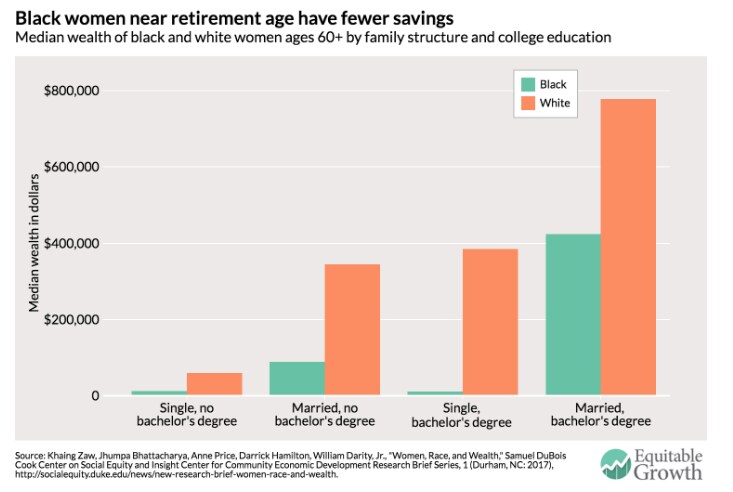
La riqueza mediana de las mujeres negras solteras de 60 años o más con título universitario es de $11,000, frente a una asombrosa mediana de $384,400 para sus homólogas blancas: casi 35 veces la mediana de las mujeres negras. Y aunque las mujeres negras casadas con estudios universitarios acumulan más riqueza, esta sigue siendo la mitad de lo que han acumulado las mujeres blancas de la misma categoría. En una época en que los empleadores abandonan rápidamente las pensiones tradicionales para adoptar planes individuales de jubilación, que se haya impedido a las mujeres negras ahorrar lo suficiente es un problema grave.
Esta es solo una de las razones por las que la desigualdad de riqueza en Estados Unidos es, podría decirse, tan importante como la desigualdad de ingresos, si no más. Mientras que los ingresos se destinan a cubrir las necesidades diarias y mensuales, la acumulación de riqueza permite a las personas y las familias alcanzar estabilidad financiera a largo plazo. La riqueza permite a las familias comprar una vivienda, emprender un negocio o hacer otras inversiones con miras al futuro. Sirve de colchón en caso de perder el empleo o enfermar. La riqueza familiar también se transmite a la siguiente generación, ya sea mediante transferencias directas o indirectas, como el pago de la matrícula universitaria.
La brecha racial de riqueza puede atribuirse directamente a una confluencia de políticas discriminatorias que se remontan al New Deal y que se ampliaron con la aprobación de la Ley GI, la deducción fiscal por los intereses hipotecarios y otras deducciones fiscales inmobiliarias, así como a la discriminación arraigada en la educación superior, los mercados laborales y las políticas de vivienda. Todo ello contribuyó a crear la clase media blanca estadounidense, mientras dejaba atrás a otros grupos raciales y étnicos. La Gran Recesión de 2007-2009 ahondó aún más la brecha: las personas negras e hispanas recibieron préstamos de alto riesgo a una tasa mucho mayor que las personas blancas con la misma puntuación crediticia y soportaron el peso del colapso.
Aunque no existe una solución única para abordar la brecha racial de riqueza, reformar a fondo el sistema de crédito hipotecario, combatir el desempleo y el encarcelamiento masivo, y poner fin a las políticas de vivienda discriminatorias son medidas con las que se puede empezar. Está claro que las fuerzas del mercado o la determinación individual por sí solas no pueden superar las décadas de obstáculos impuestos por políticas discriminatorias y por la falta de aplicación igualitaria de la ley.




