El tema principal del simposio de este año del Banco de la Reserva Federal de Kansas City, celebrado en Jackson Hole, Wyoming, que reúne a los principales banqueros centrales del mundo, no fue explícitamente la política monetaria. En sus palabras de apertura, la presidenta de la Fed, Janet Yellen, destacó los cambios en la política regulatoria que siguieron a la crisis financiera mundial de 2008, mientras que el presidente del Banco Central Europeo, Mario Draghi, dedicó su discurso durante el almuerzo a la necesidad de continuar las reformas en Europa para sostener la reciente recuperación económica de la eurozona.
Sin embargo, el comercio y las finanzas globales —las fuerzas clave que configuran las perspectivas económicas y las condiciones de los mercados financieros con las que lidian los banqueros centrales— ocuparon el centro de la escena. En cuanto a los efectos de la globalización del comercio de bienes y servicios, el debate hizo hincapié en los costes para el empleo nacional, los salarios y la desigualdad. En el ámbito financiero, la atención se centró principalmente en los flujos internacionales de capital y los desequilibrios globales.
Y aquí se aplica el viejo dicho: cuanto más cambian las cosas, más siguen igual. Durante la mayor parte de las últimas cuatro décadas, Estados Unidos ha sido un importador neto de capital del resto del mundo.
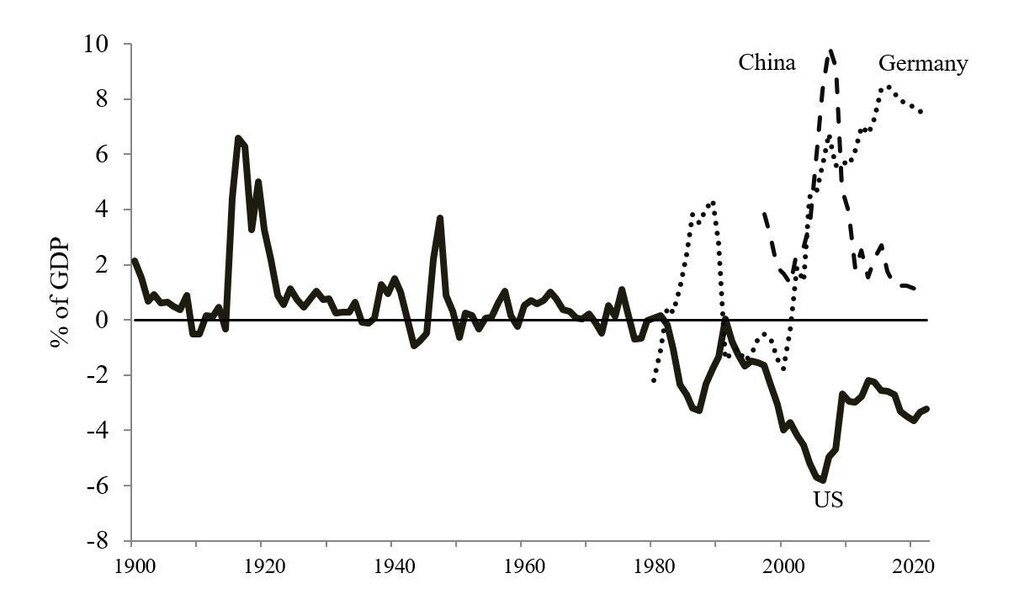
Desde principios del siglo pasado hasta comienzos de la década de 1980, Estados Unidos rara vez registró un déficit en su cuenta corriente externa (véase el gráfico). La cuenta corriente refleja el saldo entre ahorro e inversión de una economía. Cuando el ahorro supera a la inversión, el resultado es un superávit por cuenta corriente y la economía se convierte en prestamista del resto del mundo. Tras emerger como potencia mundial al final de la Primera Guerra Mundial, Estados Unidos se convirtió en proveedor neto de capital para el resto del mundo.
Saldos de la cuenta corriente, reales y previstos (2017-2022): Estados Unidos, China y Alemania
(% del PIB)
En 1987, el economista C. Fred Bergsten fue uno de los primeros en señalar que los desequilibrios globales habían empezado a adentrarse en territorio desconocido. «Estados Unidos, creador del sistema económico de posguerra y sede de la principal moneda del mundo»,escribió, «se ha convertido en la mayor nación deudora que jamás haya conocido la humanidad, y sus números rojos seguirán acumulándose al menos hasta la década de 1990. Japón, considerado ampliamente un país en desarrollo apenas una generación atrás, se ha convertido, con diferencia, en el mayor acreedor, y su enorme acumulación de activos extranjeros seguirá expandiéndose rápidamente hasta donde alcanza la vista».
Japón fue señalado como uno de los principales responsables del aumento vertiginoso de los desequilibrios globales, porque su superávit por cuenta corriente superó el 4% de su PIB en 1986, mientras que el Banco de Japón acumuló cantidades récord de títulos del Tesoro de Estados Unidos. Japón adoptó límites «voluntarios» a algunas exportaciones a Estados Unidos y, en virtud delAcuerdo del Plaza de finales de 1985, contribuyó a organizar la revaluación del yen frente al dólar.
Sin embargo, a finales de la década de 1980, el yen se fortaleció, estallaron las burbujas de los activos japoneses en el sector inmobiliario y en la bolsa, y la tasa de crecimiento de Japón se desplomó. Más o menos al mismo tiempo, Corea del Sur surgió temporalmente como uno de los principales responsables del déficit comercial de Estados Unidos. En 1987-1988, el superávit por cuenta corriente de Corea del Sur superó el 6% del PIB; a menudo se atribuyó ese aumento del ahorro externo a la manipulación de la moneda.
La misma acusación ha perseguido a China, que, con su espectacular crecimiento impulsado por las exportaciones, sus compras oficiales récord de activos estadounidenses y su tipo de cambio fijo (o semifijo), sigue dominando hoy el debate sobre los desequilibrios globales. Y, en efecto, hay algunos indicios que respaldan las afirmaciones de que la manipulación de la moneda y las prácticas comerciales desleales han sido factores clave, al menos durante algunos períodos.
Pero el superávit por cuenta corriente de China se ha reducido más rápido de lo que habían previsto el Fondo Monetario Internacional y muchos analistas. Tras acercarse al 10% del PIB durante 2006-2008, el superávit externo oscila actualmente en el rango del 1-2%. Además, pese a cierta moderación en el primer trimestre de este año, continúa la fuga de capital privado de China.
Entra en escena Alemania. A medida que se reduce el superávit por cuenta corriente de China, el de Alemania aumenta hasta alcanzar niveles récord (véase el gráfico). La sugerencia del presidente de Estados Unidos, Donald Trump, de que esos superávits son un subproducto de prácticas comerciales desleales suena rotundamente hueca. Dado que Alemania no tiene moneda propia, también resulta exagerado sugerir que se beneficia de la manipulación de la moneda (aunque se han citado en ese contexto las políticas de flexibilización cuantitativa del BCE).
Aunque se destaca a Alemania por su tamaño, dista mucho de ser la única economía avanzada que mantiene un superávit externo considerable. En 2017, Austria, Dinamarca, Irlanda, Japón, Luxemburgo, Países Bajos, Noruega, Suecia y Suiza registraban superávits por cuenta corriente sustanciales en relación con sus respectivos PIB. Lo mismo ocurre con otras economías asiáticas.
Estados Unidos ha mantenido déficits crónicos por cuenta corriente durante casi dos generaciones. Ya cansa señalar con el dedo a los países con superávit. En el debate de Jackson Hole, alguien preguntó si podía ejercerse presión internacional sobre esos países para que gastaran más y ahorraran menos. Cuando se planteó la misma pregunta a Estados Unidos durante su período de superávits, al final de la Segunda Guerra Mundial, cuando preocupaba una escasez mundial de dólares, se rechazó de manera categórica.
Estados Unidos ha registrado superávits externos solo entres de los 38 añosdesde 1980. La política fiscal ha favorecido la acumulación de deuda de los hogares a expensas del ahorro, y una desaceleración significativa de la productividad está afectando a la competitividad internacional de Estados Unidos. Como documentamos Ethan Ilzetzky,Kenneth Rogoffy yoen nuestro estudio, debido a la falta de alternativas, el estatus del dólar como principal moneda de reserva del mundo sigue sin ser cuestionado, lo que facilita que Estados Unidos continúe financiando sus déficits por cuenta corriente. Pero que resulte fácil no significa que sea una buena idea.




