Copenhague – Un día soleado es el mejor momento para comprobar si el tejado es estanco. Para quienes diseñan la política económica, ha llegado el proverbial día soleado: con los expertos pronosticando un fuerte crecimiento, ahora es el mejor momento para comprobar si estamos preparados para la próxima recesión.
La respuesta, en particular para Estados Unidos, es un rotundo no. Quienes diseñan las políticas suelen responder a las recesiones bajando los tipos de interés, reduciendo los impuestos y aumentando las transferencias a las personas desempleadas y a otras víctimas de la recesión. Pero, por una combinación de razones económicas y políticas, Estados Unidos está especialmente mal preparado para responder con normalidad.
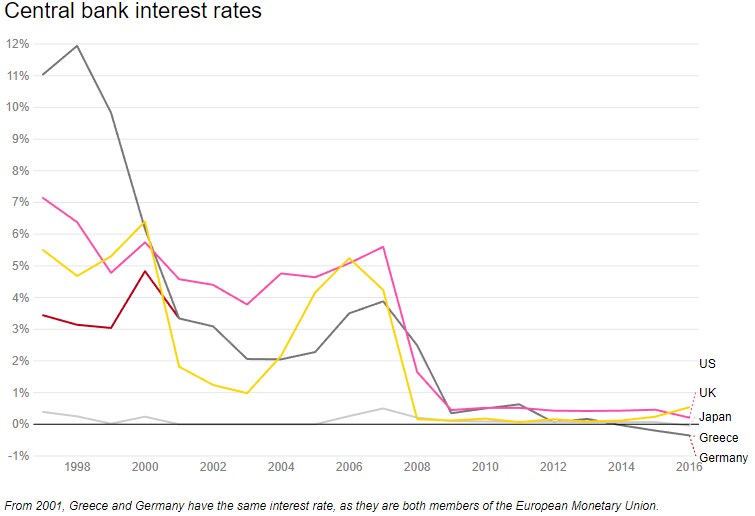
Lo más evidente es que el objetivo de la Reserva Federal de Estados Unidospara el tipo de los fondos federales sigue siendo de apenas el 1,25 %-1,5 %. Si no hay una recesión inminente, la Fed quizá logre subir los tipos tres veces antes de que termine el año, hasta alrededor del 2 %. Pero eso dejaría poco margen para aplicar una política monetaria expansiva en respuesta a las tendencias recesivas antes de que el tipo oficial vuelva a llegar a cero.
En las tres últimas recesiones, los recortes acumulados de los tipos de interés de la Fed se acercaron a los cinco puntos porcentuales. Esta vez, como la lenta recuperación solo ha permitido una normalización gradual de los tipos de interés y, al parecer, estos han tendido a bajar en general, la Fed tiene poco margen de reacción.
En principio, la Fed podría iniciar otra ronda de expansión cuantitativa. Además, al menos uno de los candidatos propuestos por el presidente de Estados Unidos, Donald Trump, para integrar la Junta de Gobernadores de la Reserva Federal ha planteado la idea de aplicar tipos de interés negativos. Dicho esto, es probable que esta junta de la Fed, con sus tres miembros nombrados por Trump, sea menos intervencionista e innovadora que su predecesora. Y es seguro que el Congreso de Estados Unidos criticaría con firmeza cualquier nueva ampliación del balance de la Fed.
La política fiscal es la alternativa más obvia, pero el Congreso ha recortado los impuestos en el peor momento posible, sin dejar margen para aplicar estímulos cuando se necesiten. Añadir 1,5 billones de dólares más a la deuda federal generará una comprensible reticencia a responder a una recesión con nuevos recortes de impuestos. Como han demostrado mis colegas de Berkeley Christina y David Romerhan demostrado, la política fiscal es menos eficaz para contrarrestar las recesiones y hay menos probabilidades de que se utilice cuando un país ya ha acumulado una deuda pública elevada.
En lugar de estimular la economía durante la próxima recesión, es probable que los republicanos del Congreso respondan de forma contraproducente. A medida que caigan los ingresos y el déficit aumente aún más rápido, insistirán en recortar el gasto para devolver la trayectoria de la deuda a su curso anterior.
Lo más probable es que los republicanos del Congreso empiecen por el Programa de Asistencia Nutricional Suplementaria, que proporciona alimentos a los hogares de bajos ingresos. El SNAP ya está en su punto de mira. Después procederán a recortar Medicare, Medicaid y la Seguridad Social. El peso de estos recortes del gasto recaerá en consumidores que viven al día, quienes reducirán sus propios gastos dólar por dólar, lo que mermará la demanda agregada.
Por su parte, los gobiernos estatales, obligados a reducir sus presupuestos por los nuevos límites a la deducibilidad de los impuestos estatales y locales, probablemente limitarán aún más la duración de las prestaciones por desempleo y el alcance de sus propios programas de asistencia alimentaria y nutricional.
Las condiciones mundiales tampoco favorecerán a Estados Unidos. Los bancos centrales extranjeros, desde Europa hasta Japón, también tienen escaso margen para bajar los tipos de interés. Aunque finalmente se forme un gobierno en Alemania, sus responsables políticos seguirán mostrando su característica reticencia a recurrir a la política fiscal. Y si Alemania no utiliza su margen fiscal, sus socios de la eurozona tendrán poco margen para hacerlo.
Más aún, la agenda «Estados Unidos primero» de Trump, que presenta como enemigos a antiguos aliados, ha destruido las posibilidades de la cooperación internacional que contribuyó a frenar la contracción de 2008-2009. Otros países solo colaborarán con el Gobierno estadounidense para hacer frente a la próxima recesión si confían en su criterio y sus intenciones. Y puede que la confianza en Estados Unidos sea lo que más escasea.
En 2008-2009, la Fed habilitó líneas de swap en dólares para bancos centrales extranjeros, pero el Congreso la criticó por «regalar» el dinero que tanto les había costado ganar a los estadounidenses. Después, en la cumbre del G20 de Londres a principios de 2009, el Gobierno del presidente Barack Obama se comprometió a coordinar sus medidas de estímulo fiscal con las de otros gobiernos. Hoy, casi una década después, cuesta imaginar que el Gobierno de Trump siquiera asistiera a una reunión similar.
La duración de una expansión económica no permite predecir de forma fiablecuándo llegará la próxima recesión. La profundidad y la forma de esa recesión dependerán del acontecimiento que la desencadene, algo igualmente incierto. Sin embargo, de una cosa sí podemos estar seguros: las expansiones no duran para siempre. Sin duda llegará una tormenta y, cuando lo haga, estaremos mal preparados para el diluvio.




