La alarma cambiaria que sufrió Argentina el mes pasado tomó por sorpresa a muchos. De hecho, una serie de apuestas arriesgadas que el Gobierno argentino emprendió a partir de diciembre de 2015 aumentó la vulnerabilidad del país. Lo que no estaba claro era cuándo se pondría a prueba la economía argentina. Cuando llegó el momento, Argentina fracasó.
Argentina tuvo que hacer frente a una serie de desequilibrios macroeconómicos cuando el presidente Mauricio Macri asumió el cargo a finales de 2015. Entre las primeras medidas estuvieron la eliminación de los controles cambiarios y de capitales, y la reducción de los impuestos a las exportaciones de productos básicos. Argentina también recuperó el acceso a los mercados internacionales de crédito tras llegar a un acuerdo con los llamados fondos buitre por una disputa sobre la deuda que había durado más de una década.
El Gobierno adoptó un nuevo enfoque macroeconómico basado en dos pilares: la reducción gradual del déficit fiscal primario y un ambicioso régimen de metas de inflación que debía llevar el crecimiento anual de los precios a una tasa de un solo dígito en tan solo tres años.
Los mercados aplaudieron. La opinión predominante, promovida con entusiasmo por el Gobierno argentino, era que el país había hecho lo necesario para lograr un crecimiento económico más rápido y sostenible. Se suponía que llegaría inversión extranjera directa. Pero no llegó.
En cambio, Argentina sufrió estanflación en 2016, seguida de una recuperación basada en la deuda en 2017. Esto provocó un aumento de las importaciones que no estuvo acompañado de un incremento proporcional de las exportaciones, amplió el déficit por cuenta corriente al 4,6 % del PIB y sembró dudas sobre las virtudes del nuevo enfoque.
Luego, hace unas semanas, los mercados dejaron de aplaudir, las expectativas se deterioraron y el capital huyó. El peso se depreció un 19 % frente al dólar estadounidense tan solo en las tres primeras semanas de mayo.
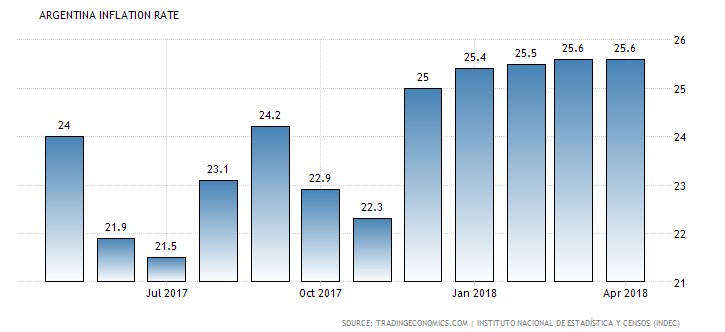
Contrariamente a las esperanzas de Macri, sus reformas atrajeron principalmente capital de cartera a corto plazo y financiación en forma de bonos, tanto en moneda extranjera como nacional, en lugar de inversión extranjera directa. El banco central de Argentina tiene una parte importante de la responsabilidad: aunque su enfoque resultó en gran medida ineficaz para reducir la inflación hasta el nivel objetivo (la tasa anual sigue rondando el 25 %), los altos tipos de interés alentaron las entradas de capital especulativo, lo que agravó los desequilibrios externos y aumentó la vulnerabilidad de Argentina ante las perturbaciones externas.
Como parte de su enfoque de metas de inflación, el banco central ha estado esterilizando una gran parte de los aumentos de la base monetaria mediante la venta de bonos del banco central (LEBACS). Esto significa que el sector público ha financiado, en la práctica, la mayor parte del considerable déficit fiscal primario (el 4,2 % y el 3,83 % del PIB en 2016 y 2017, respectivamente) mediante emisiones de deuda del banco central a corto plazo. La emisión de LEBACS ha sido enorme: aumentó un 345 % desde diciembre de 2015. Esto podría haber sido sostenible si se hubieran confirmado las expectativas iniciales sobre las perspectivas de Argentina.
Es evidente que había contrapartidas. Una esterilización menos agresiva habría contenido el crecimiento de la deuda del banco central, que ahora ha demostrado ser tan arriesgado, y habría evitado la presión alcista sobre el tipo de cambio; pero habría provocado una inflación más alta. Aun así, intentar reducir la inflación y el déficit fiscal a ritmos similares habría sido un enfoque más prudente. Al fin y al cabo, las decisiones de política macroeconómica no deberían basarse en el escenario más optimista cuando el coste de que las expectativas no se cumplan es elevado.
La crisis cambiaria finalmente dejó al descubierto las vulnerabilidades de Argentina. De cara al futuro, el país estará expuesto a varias fuentes de riesgo. En primer lugar, todavía hay un gran volumen de LEBACS. Y cada vez que venza una parte importante de esa deuda, Argentina quedará a merced del ánimo de los mercados financieros. Esto aumentará la volatilidad cambiaria prevista, lo que podría crear oportunidades para inversiones financieras especulativas, pero desalentará las inversiones en la economía real. En segundo lugar, dado que la deuda del sector público denominada en moneda extranjera es mucho mayor que hace dos años, el aumento del riesgo cambiario también pondrá en duda la sostenibilidad de la deuda del sector público.
Para evaluar el rumbo de Argentina tras la crisis, es necesario destacar varios aspectos importantes de la gestión del episodio. En primer lugar, el banco central perdió en tan solo un mes el 10 % de sus reservas internacionales totales. En segundo lugar, la tasa de interés nominal anual de las LEBACS se elevó al 40 %, la más alta del mundo, una medida que corre el riesgo de generar una espiral de deuda del banco central. En tercer lugar, y lo más impactante para los argentinos, Macri anunció que el país buscaría un acuerdo stand-by con el Fondo Monetario Internacional.
Así pues, si el sector público argentino cae en una situación de tensión de deuda en los próximos años, tendrá que someterse a la tutela del FMI, que es en sí mismo un acreedor, pero también una institución dominada por acreedores internacionales. En ese momento, las condiciones que el FMI suele imponer a cambio de financiación podrían causar graves daños.
Lo más preocupante es que se ha reafirmado el enfoque de metas de inflación que ha agravado los desequilibrios externos de Argentina. Por lo tanto, no sería sorprendente que en 2019 comenzara un nuevo ciclo de apreciación del tipo de cambio real. Con elecciones presidenciales el próximo año, eso sería una buena noticia para Macri, pero no auguraría nada bueno para el futuro de Argentina.
En definitiva, el enfoque de Macri para encaminar la economía argentina hacia un crecimiento sostenido ha fracasado hasta ahora y ha aumentado la dependencia del país de los acreedores internacionales. Por eso, su administración todavía enfrenta el reto de evitar una crisis de deuda. Para proteger la actividad económica y corregir las vulnerabilidades, debe mantenerse la estrategia de reducción gradual del déficit fiscal primario. Sin embargo, para evitar que aumenten los desequilibrios externos y se ponga en peligro la sostenibilidad de la deuda pública externa de Argentina, la política monetaria debe cambiar. Eso significa reconocer, por fin, que intentar reducir la inflación mucho más rápido que el déficit fiscal conlleva riesgos costosos. La vía prudente también exige reducir gradualmente el volumen de LEBACS y reconocer que una mayor presión inflacionaria a corto plazo es el precio que hay que pagar para minimizar el riesgo de mayores desequilibrios externos y de depreciaciones cambiarias más pronunciadas en el futuro.
Y sin duda sería un error seguir reduciendo el impuesto a las exportaciones de soja, como ha anunciado que hará la administración de Macri. Más recortes de impuestos aumentarían el déficit y beneficiarían a un sector que ya obtiene rentas.
Un cambio en las políticas macroeconómicas no basta para encaminar a Argentina hacia un desarrollo económico inclusivo y sostenido, pero es necesario. Al comienzo de la administración de Macri, hubo advertencias de que había elegido un enfoque de alto riesgo. Por desgracia, se ignoraron esas advertencias. La estrategia que recomendamos también conlleva riesgos. Pero estamos convencidos de que ofrece una vía viable y más sólida para avanzar.




