El impresionante crecimiento económico de China en las últimas décadas le ha permitido ascender con rapidez en la clasificación de las mayores economías del mundo. Actualmente, solo Estados Unidos se interpone entre China y el primer puesto.
Con su creciente tamaño y su importancia para el comercio mundial, las políticas cambiarias del país han cobrado cada vez más atención.
Desde 2005, las autoridades chinas han tratado de flexibilizar la paridad fija del renminbi con el dólar, establecida en 1994, con el objetivo de alejar la economía de su dependencia de las exportaciones y avanzar hacia una combinación más equilibrada de demanda interna y externa de sus bienes y servicios.
Hasta la fecha, ese proceso ha sido gradual.
Tras permitir que la moneda se apreciara frente al dólar a partir de julio de 2005, para convertirla en una moneda “ajustable, en función de la oferta y la demanda del mercado, con referencia a los movimientos de los tipos de cambio de las monedas de una cesta”, restableció la paridad fija en julio de 2008 para mitigar parte del impacto de la crisis financiera mundial. A partir de junio de 2010 volvió a apreciarse, hasta subir un 16,9 % frente a una cesta ponderada por comercio de otras monedas en mayo de 2013.

Sin embargo, no todo ha sido en una sola dirección. El año pasado, la moneda china se depreció un 2,5 % frente al dólar, su segunda caída desde 2005, y desde entonces el renminbi ha puesto a prueba en repetidas ocasiones el límite inferior de su banda.
Entonces, ¿qué está ocurriendo?
El primer factor importante es que el crecimiento de China se está desacelerando (aunque desde tasas de crecimiento muy superiores a las de Occidente). Esto ha frenado, por el momento, el entusiasmo de los inversores por el país, y el dinero ha comenzado a salir.
Mientras tanto, el dólar estadounidense se ha disparado, al subir un 13 % frente a una cesta ponderada de monedas en los seis meses transcurridos hasta finales de marzo:

Esta tendencia se ve agravada por la creciente divergencia en las trayectorias de los tipos de interés entre Pekín y Washington. La Reserva Federal de Estados Unidos se prepara para un “inicio de la subida” de tipos más adelante este año, mientras que China lidia con una caída del sector inmobiliario, y persisten las dudas sobre la solidez de su sector financiero tras el ciclo de auge y caída tanto del mercado inmobiliario como del mercado bursátil apalancado.
En tercer lugar, existen preocupaciones de que la rápida apreciación del renminbi en los últimos años simplemente haya llegado demasiado lejos y de que la moneda esté ahora sobrevalorada (o, al menos, de que el consenso de que está infravalorada se haya visto sacudido). Si el mercado busca encontrar un nuevo “valor razonable” para la moneda, es de esperar cierta volatilidad. Como Bruegel lo expresó en una reciente entrada de blog:
Incluso teniendo en cuenta el rápido crecimiento de la productividad china, hoy se plantean dudas sobre si el RMB ya está valorado de forma justa o incluso algo sobrevalorado. En pocas palabras, el consenso de mercado, antes amplio, de que el RMB estaba infravalorado ha desaparecido tras su enorme apreciación acumulada.
¿Son las caídas del renminbi un problema importante para China?
La Reserva Federal de San Francisco señala la carga de deuda externa de las empresas chinas como una posible fuente de preocupación, junto con la combinación de un dólar al alza y un crecimiento interno más lento. Como Sean Creehan lo expuso en una entrada de blog el mes pasado:
China, la mayor economía de la región, ha visto aumentar su deuda externa con grandes entradas del llamado “dinero caliente” hacia activos de mayor rentabilidad de la China continental. UBS calcula que, a finales de 2014, las empresas chinas habían emitido unos 1 billón de dólares en deuda extranjera sin cobertura, equivalente a más del 10 % del PIB, como parte de este carry trade. Aunque el renminbi tiene una banda de negociación estrecha frente al dólar, la continuación de la reforma del sector financiero podría implicar una mayor liberalización del renminbi y de la cuenta de capital, lo que tensionaría el servicio de la deuda extranjera.
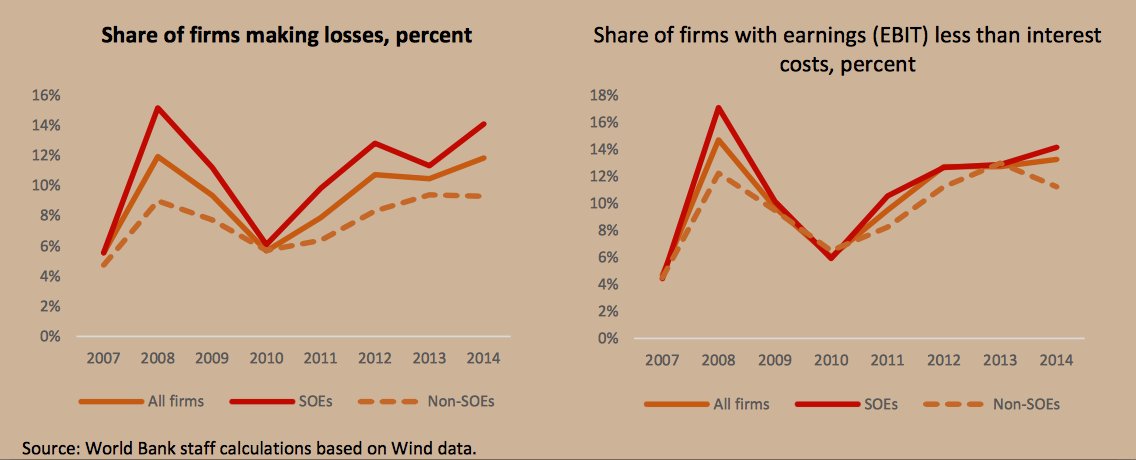
Dicho de otro modo, a medida que el renminbi se debilita frente al dólar, el servicio de las deudas denominadas en dólares resulta cada vez más caro. Además, una proporción creciente de las empresas cotizadas en China ya tiene dificultades para generar beneficios, y algunas registran intereses pagados por deuda superiores a sus beneficios totales (según el Banco Mundial):
Estas tendencias dibujan un panorama incierto para el futuro a corto plazo de la moneda china. Históricamente, las autoridades han respondido a los periodos de volatilidad cambiaria endureciendo la paridad fija del renminbi con el dólar para amortiguar sus efectos sobre la economía real.
En esta ocasión, sin embargo, no todos están convencidos de que esa sea la vía correcta.
Como sostiene Guonan Ma en Bruegel, permitir que el tipo de cambio siga siendo flexible frente al dólar, mientras se interviene vendiendo reservas en dólares para gestionar la transición, puede ofrecer potencialmente una serie de beneficios. El principal es que podría proporcionar al país cierta flexibilización monetaria adicional para impulsar la economía nacional, al reducir el coste del capital en renminbi y, en segundo lugar, permitir “una liquidación ordenada del carry trade corporativo chino”.
En segundo lugar, pese a que las salidas de capital alcanzaron un máximo histórico de 3,99 billones de dólares en junio del año pasado, todavía no tenemos una buena comprensión de lo que las impulsa ni de cuánto queda por recorrer. La gran pregunta es si los flujos representan vendedores extranjeros de activos chinos (por ejemplo, una repatriación de capital a Estados Unidos ante las expectativas de tipos de interés más altos) o salidas internas (p. ej., la liquidación de pasivos en divisas de empresas chinas y la acumulación de reservas en dólares).
En el primer caso, la actual oleada de salidas no debería ser muy distinta de los flujos de dinero caliente que China ha registrado en el pasado, y la presión bajista sobre el renminbi debería acabar cediendo (al ritmo actual de salidas, de alrededor de 200.000 millones de dólares anualizados, una gran parte de las posiciones extranjeras en RMB podría haberse deshecho ya a finales de año). Si es lo segundo, sin embargo, podría estar justificada una intervención estatal significativa para defender la moneda de una espiral de depreciación.
Como escribe David Keohane, del FT:
Quizá lo que ocurre, como sostiene Zhu, de JPM, es un cambio de régimen en la composición de su balanza de pagos, uno que parece ser en gran medida intencionado y guiado por políticas, a medida que el RMB se internacionaliza y China se proyecta mediante la iniciativa OBOR y otras iniciativas afines. Quizá, como afirma UBS, las salidas se moderen. Pero, obviamente, podrían no hacerlo.
Será una historia clave a seguir de cerca.
¿Ha leído?
China y Grecia: historia de dos crisis
¿Cómo puede China encontrar nuevas vías de crecimiento?
¿Puede China afrontar su desafío de deuda?
Autor: Tomas Hirst es director editorial y cofundador de la revista Pieria y anteriormente fue editor encargado de contenidos digitales en el World Economic Forum.
Imagen: Billetes chinos de 100 yuanes en una ilustración fotográfica tomada en Pekín el 11 de julio de 2013. El banco central de China ha estandarizado las normas sobre las transacciones transfronterizas en yuanes para bancos y empresas nacionales, el último paso para impulsar la influencia global del yuan. REUTERS/Jason Lee




