Los activos intangibles están en auge, pero medirlos resulta difícil. Esta columna sostiene que una perspectiva de cadena de valor global sobre los ingresos de los factores ofrece nuevas perspectivas. Documenta un rápido aumento de la proporción de ingresos «sin factor» en las cadenas de valor globales durante la década de 2000 y sostiene que este período debe considerarse excepcional en la economía mundial, ya que las empresas multinacionales se beneficiaron de la reducción de los costes laborales mediante la deslocalización, mientras capitalizaban activos intangibles específicos de las empresas con un coste marginal reducido.
El descenso a largo plazo de la proporción de los ingresos del trabajo en el PIB es una de las tendencias macroeconómicas más debatidas de los últimos años. La tendencia se observa ampliamente en distintos sectores y países (Dao et al. 2017). Al mismo tiempo, los «ingresos sin factor» están en auge. Se trata del residuo que queda tras restar del PIB los pagos medidos al trabajo y el coste imputado del capital (Karabarbounis y Neiman 2018). Algunos interpretan esta tendencia como un aumento de los beneficios económicos (Barkai 2017). Otros subrayan que refleja la creciente importancia del capital intangible, que actualmente no se mide en las estadísticas de las cuentas nacionales (Corrado et al. 2005, Haskel y Westlake 2017).
La necesidad de una perspectiva de cadena de valor global
Hasta ahora, el debate sobre los ingresos de los factores se ha centrado en las proporciones del PIB de países individuales. En un artículo reciente (Chen et al. 2018), sostenemos que es necesario adoptar un enfoque multinacional. En el mundo actual, los bienes suelen producirse y distribuirse mediante redes complejas con múltiples etapas de producción, un proceso denominado producción en cadenas de valor globales (CVG). Los llamados productores de bienes sin fábrica, como Apple, son un ejemplo emblemático. Venden y organizan la producción de bienes manufacturados sin participar en el proceso de fabricación propiamente dicho (Bernard y Fort 2015, Fontagné y Harrison 2017). Aportan software y diseños, conocimiento del mercado, propiedad intelectual, integración de sistemas y gestión de costes, además de una marca sólida. Sin embargo, las estadísticas de las cuentas nacionales no permiten inferir los ingresos que generan estos «activos intangibles», ya que su uso no puede atribuirse de forma inequívoca a una ubicación geográfica. En cambio, los activos tangibles (como la maquinaria) y el trabajo tienen una presencia física, y su uso se registra en las estadísticas de las cuentas nacionales de los países donde se encuentran.1 Por tanto, es necesario complementar los estudios sobre los ingresos de los factores a escala nacional con el estudio de esos ingresos en las cadenas de valor globales que cruzan fronteras.
Cómo medir los ingresos intangibles en las cadenas de valor globales
Para concretar, consideremos una empresa del país 1 que vende zapatos. Esto requiere dos actividades: fabricación y comercialización. Ambas actividades requieren conocimientos específicos de la empresa B (por ejemplo, información de mercado sobre las preferencias de los consumidores por determinados tipos de zapatos). La etapa de fabricación se deslocaliza al país 2. En este caso, la función de producción (con integración vertical) es Y=F(K1, L1, K2, L2, B). Para inferir los pagos a los activos intangibles B en esta CVG, sumamos los pagos a todo el trabajo L y al capital tangible K utilizados en los países 1 y 2, y restamos esa suma del valor de venta de los zapatos. Esta es una extensión multinacional del método para calcular los «ingresos sin factor» en el PIB nacional, descrito en Karabarbounis y Neiman (2018).
El principal desafío de medición radica en que las CVG no son directamente observables en los datos y deben inferirse a partir de información sobre los vínculos entre las distintas etapas de producción. Nos basaremos en el enfoque presentado por Los et al. (2015). Estos mostraron cómo pueden derivarse las contribuciones de valor añadido de las industrias de cada país en una CVG determinada mediante tablas globales de insumo-producto. La información de la World Input-Output Database (edición de 2016; véase Timmer et al. 2016) se combina con información sobre salarios y existencias de capital tangible en cada industria de cada país. Es fundamental que usemos una tasa de rentabilidad ex ante para imputar los ingresos al capital tangible, de modo que quede un residuo.
Aumenta la proporción de ingresos intangibles en las CVG
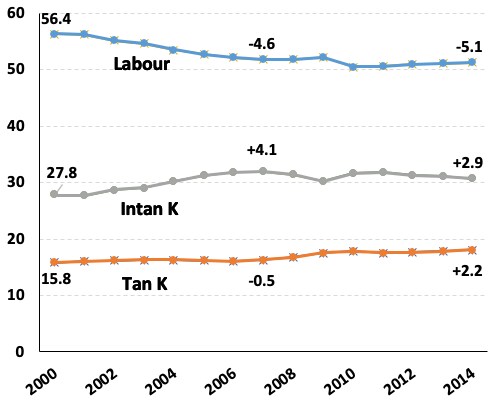
Estudiamos la distribución de los ingresos de los factores en la producción mundial de bienes manufacturados.2 Observamos una fuerte caída de la proporción de los ingresos del trabajo, especialmente en el período 2000-07 (véase la Figura 1). La proporción del capital tangible se mantiene más o menos constante, por lo que la proporción de los ingresos de los activos intangibles (medida como residuo) aumentó rápidamente (en 4 puntos porcentuales). Estas tendencias no continuaron después de la crisis financiera mundial (2008-2014), pero tampoco se revirtieron, lo que apunta a un cambio puntual en la distribución de los ingresos de los factores a principios de la década de 2000 (véase la Figura 1). En nuestro artículo, analizamos la solidez de estos resultados frente a cuestiones como la falta de información sobre tierras e inventarios, así como la elección de la tasa de rentabilidad (ex ante) de los activos tangibles. Sostenemos que el nivel de los ingresos intangibles podría estar sobreestimado, pero que la tendencia a lo largo del tiempo probablemente esté infraestimada, si acaso. Concluimos, en consonancia con Corrado et al. (2005), que es probable que el sistema actual de cuentas nacionales siga dejando fuera una amplia gama de activos intangibles.3
Figura 1 Aumento de la proporción de ingresos intangibles en las cadenas de valor globales
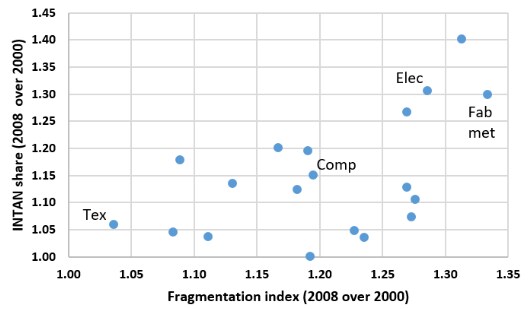
Repetimos el análisis para grupos detallados de productos manufacturados y encontramos una variación considerable en las proporciones de ingresos intangibles. Esto motivó una investigación más profunda de los posibles factores determinantes. En trabajos anteriores documentamos que el proceso de fragmentación internacional avanzó rápidamente en la producción de productos electrónicos (incluidos los ordenadores), maquinaria eléctrica y productos metálicos durante la década de 2000. Sin embargo, la producción de textiles y muebles ya estaba bastante fragmentada antes de 2000 (Timmer et al., 2016). Correlacionamos nuestras estimaciones de los cambios en las proporciones de ingresos intangibles con los cambios en la fragmentación internacional en 19 grupos de productos manufacturados durante el período 2000-08. La Figura 2 muestra una clara correlación positiva (0.52).
Figura 2 Correlación entre el cambio en las proporciones de ingresos intangibles en las CVG y la fragmentación internacional de la producción
Implicaciones
En conjunto, nuestros resultados sugieren que la década de 2000 debe considerarse un período excepcional en la economía mundial: las empresas multinacionales se beneficiaron de la reducción de los costes laborales mediante la deslocalización, mientras sacaban partido de activos intangibles específicos de las empresas ya existentes, como las marcas, con un coste marginal reducido. En términos más generales, concluimos que una perspectiva de cadena de valor global ayuda a comprender mejor el papel de los activos intangibles en la economía actual.




