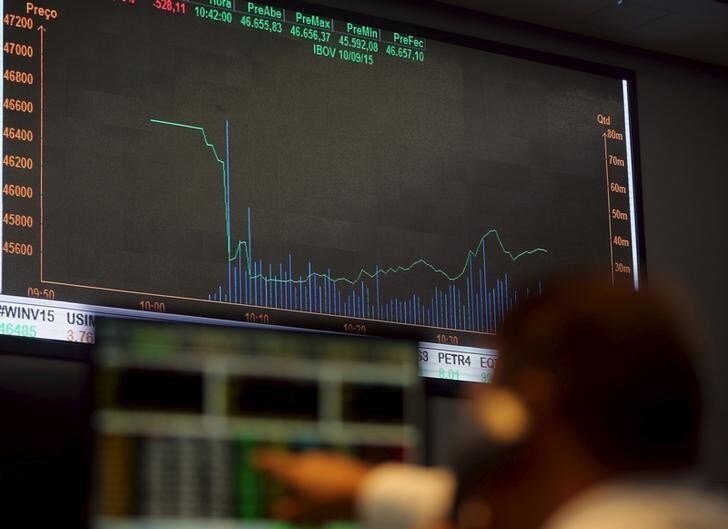
En los últimos días, el optimismo inicial de muchos inversores ante el Año Nuevo puede haberse visto sacudido por el temor a una desaceleración económica derivada de las subidas de los tipos de interés. Pero nadie debería sorprenderse si la fuerte caída actual de los precios de las acciones va seguida de un rápido retorno al optimismo, al menos a corto plazo. Pese al reciente retroceso, el ánimo favorable a las acciones sigue desacompasado con la cautela expresada por los líderes políticos.
Es fácil disculpar la euforia de los participantes del mercado al comienzo del año. Tras un sólido 2017, los principales datos macroeconómicos —sobre desempleo, inflación y confianza de consumidores y empresas—, así como las previsiones del PIB, indicaban que el fuerte crecimiento continuaría en 2018.
El resultado —en Estados Unidos y en la mayoría de las principales economías— ha sido un momento de optimismo poco frecuente en el contexto de la última década. Para empezar, los datos macroeconómicos están sincronizados de forma positiva y la inflación sigue siendo moderada. Además, la reciente revisión al alza del Fondo Monetario Internacional de los datos de crecimiento mundial se produjo justo en el momento del ciclo en que la economía debería estar mostrando señales de desaceleración.
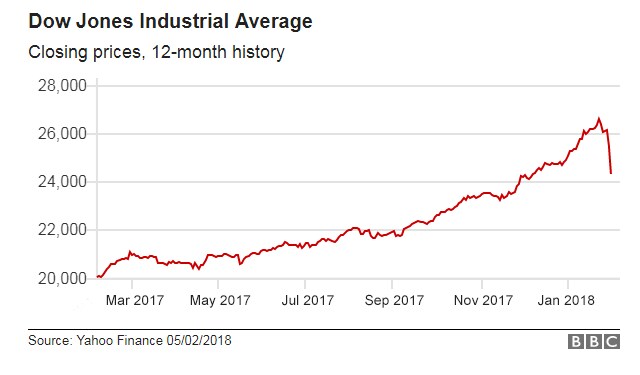
Además, los máximos históricos de los mercados bursátiles ya no dependen tanto de la política monetaria expansiva para sostenerse. El optimismo se apoya en indicios de un notable repunte de la inversión de capital. En Estados Unidos, la inversión privada interna bruta aumentó un 5,1 % interanual en el cuarto trimestre de 2017 y es casi un 90 % superior al nivel mínimo de la Gran Recesión, en el tercer trimestre de 2009.
Esto es un reflejo de una recuperación más profunda del gasto empresarial, como muestran los pedidos de bienes duraderos. Los nuevos pedidos de bienes duraderos manufacturados en Estados Unidos superaron las expectativas, con un aumento del 2,9 % mensual en diciembre de 2017 y del 1,7 % en noviembre.
Otros datos cuentan una historia similar. En 2017, el índice de Producción Industrial y Utilización de la Capacidad de la Reserva Federal de Estados Unidos registró su mayor incremento anual desde 2010, con un alza del 3,6 %. Además, la reiteración del presidente de Estados Unidos, Donald Trump, de su promesa de buscar 1,5 billones de dólares de gasto en infraestructura y programas de inversión pública reforzará aún más el ánimo del mercado.
Todo este optimismo seguirá contrastando marcadamente con las advertencias de muchos líderes mundiales. En las últimas semanas, la canciller alemana, Angela Merkel, advirtió que el actual orden internacional está amenazado. El presidente francés, Emmanuel Macron, señaló que la globalización atraviesa una grave crisis, y el primer ministro canadiense, Justin Trudeau, ha afirmado que la agitación que vemos en todo el mundo es palpable y «no va a desaparecer».
Tanto si la corrección actual refleja sus temores como si no, los políticos podrían acabar teniendo razón. Por un lado, el riesgo geopolítico sigue siendo considerable. El índice de populismo en el mundo desarrollado de Bridgewater Associates se disparó hasta alcanzar en 2017 su nivel más alto desde la década de 1930, al tener en cuenta los movimientos populistas de Estados Unidos, el Reino Unido, España, Francia e Italia. Mientras el populismo siga siendo una amenaza política, persistirá el elevado riesgo de políticas comerciales proteccionistas reaccionarias y de mayores controles de capital, lo que podría descarrilar el crecimiento económico.
Mientras tanto, el mercado está valorando erróneamente desafíos estructurales persistentes, en particular la creciente e insostenible deuda mundial y unas perspectivas fiscales sombrías, sobre todo en Estados Unidos, donde el precio de esta recuperación es un déficit creciente. En otras palabras, las políticas que sostienen las ganancias económicas a corto plazo amenazan con hundir la economía a más largo plazo.
La Oficina Presupuestaria del Congreso, por ejemplo, ha pronosticado que el déficit de Estados Unidos va camino de triplicarse en los próximos 30 años, del 2,9 % del PIB en 2017 al 9,8 % en 2047. «La perspectiva de una deuda tan elevada y creciente —advirtió la CBO— plantea riesgos sustanciales para el país y presenta importantes desafíos para los responsables de formular políticas».
La divergencia de perspectivas entre los líderes empresariales y políticos se debe en gran medida a sus distintos horizontes temporales. En general, los directores ejecutivos, constreñidos por el cortoplacismo de los mercados bursátiles, se centran en los próximos 12 meses, mientras que los políticos adoptan una perspectiva de medio plazo.
A medida que avance 2018, los líderes empresariales y los participantes del mercado deberían —y sin duda lo harán— tener presente que nos acercamos cada vez más a la fecha en que vencerá el pago por la recuperación actual. Las sacudidas de los mercados de capitales de los últimos días sugieren que ya empieza a hacerse evidente la conciencia de ese ajuste de cuentas inevitable.




