Este verano, es probable que la actual expansión de EE. UU., que comenzó en junio de 2009, supere el récord histórico de posguerra de 120 meses, que actualmente ostenta la expansión de marzo de 1991 a marzo de 2001. Ya supera el promedio de posguerra de 58 meses. ¿Deberíamos preocuparnos? ¿Está la próxima recesión a la vuelta de la esquina?
Sí, según los economistas del sector empresarial. Por ejemplo, según la encuesta semestral de la Asociación Nacional de Economía Empresarial publicada el pasado febrero, tres cuartas partes de los panelistas prevén una recesión económica antes de finales de 2021. Aunque solo el 10 % de los panelistas prevé una recesión en 2019, el 42 % afirma que se producirá en 2020 y el 25 % prevé una en 2021.
No, según la opinión convencional entre los economistas de orientación más académica, quienes creen que «las expansiones, como Peter Pan, perduran, pero nunca parecen envejecer», como argumentó recientemente Rudebusch (2016). Como escribió: «si nos basamos únicamente en la edad, una expansión de 80 meses tiene prácticamente las mismas probabilidades de terminar que una de 40 meses». La entonces presidenta de la Junta de la Reserva Federal, Janet Yellen, expresó también esta opinión con firmeza el pasado diciembre: «… creo que es un mito que las expansiones mueran de viejas. No creo que mueran de viejas. Así que el hecho de que esta expansión haya sido bastante larga no me lleva a pensar que… tenga los días contados».
Mi investigación junto con Paul Beaudry y Dana Galizia tiende a respaldar la primera postura: deberíamos preocuparnos por la posibilidad de que una recesión golpee la economía estadounidense en los próximos 18 meses.
Hay dos razones por las que llegamos a esta conclusión. La primera se basa en un análisis estadístico que utiliza únicamente la edad de una expansión para predecir la probabilidad de una recesión. La segunda profundiza en el funcionamiento mismo de las economías de mercado.
En primer lugar, en Beaudry y Portier (2019) estimamos la probabilidad de que la economía estadounidense entre en recesión el año siguiente (o en los dos años siguientes), condicionada a que la expansión haya durado q trimestres. Esto puede hacerse de forma paramétrica, mediante la distribución de Weibull, o no paramétrica, utilizando el estimador de la función de supervivencia de Kaplan y Meier. Independientemente del método, y a partir de datos estadounidenses posteriores a la Segunda Guerra Mundial, hay pruebas consistentes de que la probabilidad depende de la duración, como muestra la Figura 1. Para una expansión que solo ha durado cinco trimestres, la probabilidad de entrar en recesión durante el año siguiente ronda el 10 %, mientras que aumenta al 30-40 % si la expansión ha durado más de 35 trimestres. Del mismo modo, si observamos un periodo de dos años, vemos que la probabilidad de entrar en recesión durante los dos años siguientes pasa del 25-30 % a alrededor del 50-80 % cuando la expansión se prolonga de cinco a 32 trimestres (la probabilidad exacta depende de si utilizamos un enfoque paramétrico o no paramétrico).
Figura 1 Probabilidad de que una expansión termine durante el próximo año, el próximo año y medio o los próximos dos años (enfoques paramétrico y no paramétrico)
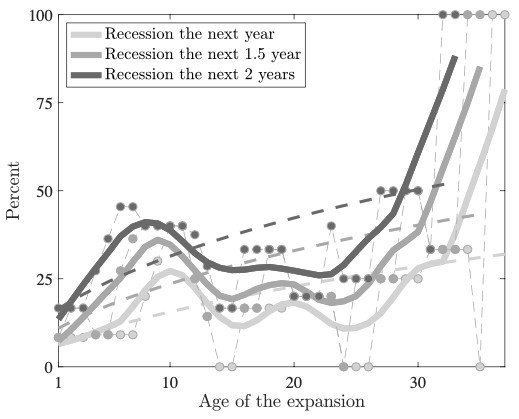
Notas: los puntos son las estimaciones no paramétricas. Las líneas gruesas son versiones suavizadas de los puntos. Las líneas discontinuas son las estimaciones paramétricas. La estimación se realiza utilizando datos trimestrales del NBER sobre expansiones y recesiones para el periodo de posguerra (de septiembre de 1945 a enero de 2019). La edad de la expansión se mide en trimestres.
Las estimaciones no paramétricas indican que la dependencia de la duración es mínima en las expansiones que duran hasta 25 trimestres. Sin embargo, después de 25 trimestres, la duración se vuelve muy evidente. Por ejemplo, cuando una expansión pasa de seis a nueve años, las estimaciones no paramétricas indican que la probabilidad de una recesión en el plazo de un año casi se triplica. Si examinamos con más detalle la fase inicial de una expansión —hasta ocho trimestres—, también hay indicios de una dependencia positiva de la duración, que reflejan la posible aparición de recesiones de doble caída. Luego, de los ocho a los 25 trimestres, parece haber, en cambio, una dependencia negativa de la duración a medida que la expansión se afianza; es decir, durante esta fase, la probabilidad de entrar en recesión parece disminuir conforme envejece la expansión. Por último, después de 25 trimestres, la probabilidad de entrar en recesión aumenta rápidamente a medida que la expansión envejece. Esto sugiere que, cuando superan los seis años, las expansiones pueden propiciar el desarrollo de ciertas vulnerabilidades que aumentan la probabilidad de que comience una recesión. En otro trabajo (Beaudry et al., 2016), hemos demostrado que las series reales y financieras de EE. UU. tienden a seguir un ciclo de unos diez años. Por supuesto, esto no significa que haya ciclos deterministas de diez años, pero esa regularidad estadística hace mucho más probable una recesión cuando la expansión llega a los diez años. Naturalmente, reconocemos que todos nuestros cálculos se basan en una muestra pequeña de datos, ya que las recesiones son relativamente raras. Nuestros resultados constituyen la mejor inferencia posible dados estos datos limitados.
En segundo lugar, nuestros trabajos recientes (Beaudry et al., 2016, 2017) han demostrado que una economía de mercado, por su propia naturaleza, puede generar ciclos recurrentes de auge y caída independientemente de las perturbaciones externas. Esta idea queda bien expresada en la frase «una caída siembra la semilla del próximo auge». Aunque esta idea tiene una larga tradición en la literatura económica (por ejemplo, Kalecki, 1937, o Hicks, 1950), no aparece en la mayoría de los modelos macroeconómicos modernos. Según esta perspectiva, durante las expansiones la economía acumula fuentes de vulnerabilidad. Estas vulnerabilidades pueden ser de naturaleza financiera (por ejemplo, la acumulación de deuda o apalancamiento, o la concentración del riesgo o de las garantías en pequeños grupos de agentes) o real (por ejemplo, la acumulación excesiva de bienes duraderos o la inversión en vivienda). Debido a esta acumulación, no es necesario esperar a que un choque adverso desencadene una recesión. Este mecanismo genera el tipo de dependencia de la duración que hemos observado en los datos: a medida que una expansión envejece, la probabilidad de una recesión debería aumentar con el tiempo.
Para concluir, destaquemos que las pruebas y la teoría que presentamos no implican una visión determinista del ciclo económico. No debemos esperar que se produzca una recesión con certeza cuando la expansión llegue a los diez años. Los analistas pueden encontrar motivos de preocupación (la desaceleración de China, la inversión de la curva de rendimientos, etc.). Lo que planteamos es que, incluso sin un choque adverso repentino, lo más probable es que se produzca una recesión en los próximos uno o dos años, y que este riesgo es mayor que hace dos años.




