Quizás el desarrollo más llamativo de la política fiscal en todo el mundo en las últimas décadas ha sido la reducción de los tipos del impuesto sobre la renta de las sociedades. Entre 1985 y 2018, el tipo medio mundial legal del impuesto de sociedades se redujo en más de la mitad, del 49 % al 24 %.
¿Por qué están bajando los tipos del impuesto de sociedades? La explicación habitual es que la globalización obliga a los países a competir con más intensidad por el capital productivo. Al reducir sus tipos, los países pueden atraer más maquinaria, plantas y equipos, lo que hace que los trabajadores sean más productivos e incrementa sus salarios. Esta teoría es especialmente popular entre los responsables de políticas. Impregna gran parte del debate sobre política fiscal, por ejemplo la decisión de Estados Unidos de reducir su tipo del impuesto de sociedades del 35 % al 21 % en 2018 (p. ej., Council of Economic Advisors 2017).
Pero ¿está bien fundamentada empíricamente? Las mayores empresas multinacionales actuales no parecen trasladar mucho capital tangible a lugares de baja tributación; ni siquiera tienen mucho capital tangible para empezar. En cambio, evitan impuestos desplazando beneficios contables. En 2016, por ejemplo, Google Alphabet obtuvo 19 200 millones de dólares de ingresos en Bermudas, una pequeña isla del Atlántico donde apenas emplea a trabajadores ni posee activos tangibles, y donde el tipo del impuesto de sociedades es del 0 %.
Dónde se registran los beneficios en todo el mundo
En un artículo reciente (Tørsløv et al. 2018) sostenemos que este traslado de beneficios es un factor clave en la caída de los tipos del impuesto sobre la renta de las sociedades. Según nuestras estimaciones, cerca del 40 % de los beneficios de las multinacionales se trasladó artificialmente a paraísos fiscales en 2015. Esta elusión fiscal masiva, y el fracaso en frenarla, están llevando de hecho a cada vez más países a renunciar a gravar a las empresas multinacionales. La caída del tipo del impuesto de sociedades es el resultado de políticas defectuosas en los países de alta tributación, y no un subproducto necesario de la globalización.
Nuestra estimación de que el 40 % de los beneficios de las multinacionales se traslada a paraísos fiscales se basa en nuevos datos macroeconómicos conocidos como estadísticas de filiales extranjeras. Estas estadísticas registran el importe de los salarios pagados por filiales de multinacionales extranjeras y los beneficios que obtienen dichas filiales. En otras palabras, permiten descomponer los agregados de las cuentas nacionales (salarios pagados por las sociedades, excedente de explotación de las sociedades, etc.) en «empresas locales» y «empresas extranjeras». Utilizamos estas estadísticas para crear una nueva base de datos mundial que registra los beneficios declarados en cada país por sociedades locales frente a extranjeras. Esto nos permite disponer del primer mapa exhaustivo de dónde se registran los beneficios en todo el mundo.
Utilizando esta base de datos, construimos y analizamos un estadístico macroeconómico sencillo: la ratio entre los beneficios empresariales antes de impuestos y los salarios. Gracias a los nuevos datos explotados en nuestro artículo, podemos calcular esta ratio por separado para las empresas extranjeras y locales en cada país. Nuestra investigación revela hallazgos espectaculares.
En los países que no son paraísos fiscales, las empresas extranjeras son sistemáticamente menos rentables que las locales. En los paraísos fiscales, en cambio, son sistemáticamente más rentables, y de forma muy marcada (Figura 1).
Figura 1 Beneficios empresariales antes de impuestos (% de la remuneración de los empleados)
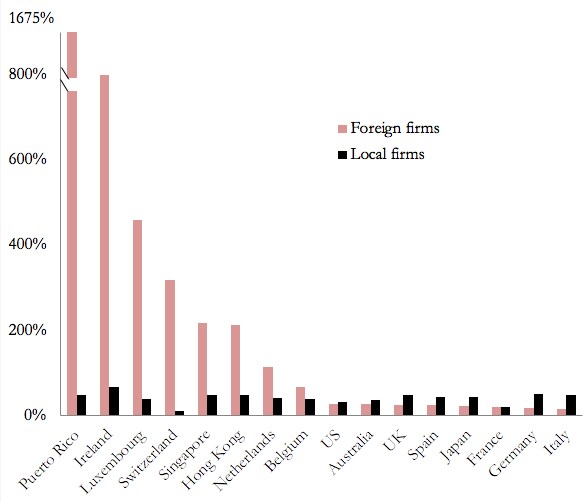
Mientras que, en el caso de las empresas locales, la ratio entre beneficios imponibles y salarios se sitúa típicamente entre el 30 % y el 40 %, en el de las empresas extranjeras en paraísos fiscales la ratio es un orden de magnitud superior, llegando hasta el 800 % en Irlanda. Esto equivale a una participación del capital en el valor añadido empresarial del 80 %-90 % (frente a alrededor del 25 % en las empresas locales).
Para entender estos elevados beneficios, ofrecemos descomposiciones en efectos reales (un capital más productivo utilizado por las empresas extranjeras en paraísos fiscales) y efectos de traslado (rendimientos del capital superiores a lo normal e ingresos por intereses). Los resultados muestran que las elevadas ratios beneficios-salarios de los paraísos fiscales se explican esencialmente por los efectos de traslado.
En conjunto, constatamos que cerca del 40 % de los beneficios de las multinacionales —definidos como los beneficios obtenidos por empresas multinacionales fuera del país donde se encuentra su matriz— se trasladan a paraísos fiscales en 2015. Nuestro trabajo proporciona métricas transparentes y fáciles de calcular que permiten a los responsables de políticas seguir cuántos beneficios atraen los paraísos fiscales, cuántos ingresos fiscales obtienen y cuánto pierden otros países. Estas estadísticas, que actualizaremos periódicamente en línea, podrían utilizarse para supervisar el impacto de las políticas aplicadas para reducir la elusión fiscal.
Después rastreamos los beneficios registrados en paraísos fiscales hasta los países donde se generaron en primer lugar, y donde habrían tributado en un mundo sin traslado de beneficios. Esto nos permite ofrecer la primera visión exhaustiva del coste del traslado de beneficios para los gobiernos de todo el mundo. Constatamos que los gobiernos de la UE y de los países en desarrollo son los principales perdedores de este traslado. La elusión fiscal de las multinacionales reduce los ingresos del impuesto de sociedades de la UE en alrededor de un 20 %.
Cuando analizamos dónde tienen su sede las empresas que trasladan beneficios, constatamos que las multinacionales estadounidenses trasladan comparativamente más beneficios que las multinacionales de otros países. Esto puede explicarse por los incentivos específicos contenidos en el código fiscal estadounidense anterior a 2018 y por las políticas del Departamento del Tesoro de Estados Unidos aplicadas en los años noventa que facilitaron este traslado (Wright y Zucman 2018).
Los países que no son paraísos fiscales se arrebatan ingresos entre sí mientras permiten que los paraísos fiscales prosperen
¿Por qué, pese a los considerables costes en ingresos que implica, los países de alta tributación de Europa, los países en desarrollo y el resto del mundo no han podido proteger su base imponible? Demostramos teóricamente que las autoridades fiscales de los países de alta tributación no tienen incentivos para combatir el traslado de beneficios a paraísos fiscales, sino que tienen incentivos para concentrar su esfuerzo de control en reubicar los beneficios registrados por multinacionales en otros países de alta tributación.
Perseguir los beneficios registrados en otros lugares de alta tributación es factible (la información existe), barato (apenas hay resistencia de las multinacionales, ya que no afecta en gran medida a su factura fiscal global) y rápido (existe un marco para resolver con rapidez las disputas entre países de alta tributación). Este tipo de control desplaza el control sobre los paraísos fiscales, que es difícil (existen pocos datos), costoso (ya que las multinacionales destinan grandes recursos a defender su traslado de beneficios a jurisdicciones de baja tributación) y lento (debido a la falta de cooperación de los paraísos fiscales).
En línea con esta teoría, nuestro análisis de datos sobre litigios fiscales entre administraciones tributarias muestra que la gran mayoría de los esfuerzos de control de los países de alta tributación se dirigen a otros países de alta tributación. En efecto, los países que no son paraísos fiscales se arrebatan ingresos entre sí mientras permiten que los paraísos fiscales prosperen.
Este fracaso de las políticas se ve reforzado por los incentivos de los paraísos fiscales. Al gravar ligeramente la gran cantidad de beneficios que atraen, los paraísos fiscales han conseguido generar más ingresos fiscales, como fracción de su renta nacional, que Estados Unidos y los países europeos que no son paraísos fiscales, que tienen tipos mucho más altos. El bajo tipo que maximiza los ingresos de los paraísos fiscales puede explicar el auge de la oferta de esquemas de elusión fiscal documentados en la literatura —como las resoluciones fiscales favorables concedidas a multinacionales concretas— y, a su vez, el aumento del traslado de beneficios desde los años ochenta.
Nuestros hallazgos tienen implicaciones para las estadísticas económicas. Muestran que los principales indicadores económicos —incluidos el PIB, los beneficios empresariales, las balanzas comerciales y las participaciones laborales y de capital de las empresas— están distorsionados de forma significativa. La otra cara de los elevados beneficios registrados en los paraísos fiscales es que la producción, las exportaciones netas y los beneficios registrados en los países que no son paraísos fiscales son demasiado bajos. Ofrecemos una nueva base de datos de estadísticas macroeconómicas corregidas para todos los países de la OCDE y para las mayores economías emergentes.
Reincorporar los beneficios trasladados fuera de los países de alta tributación incrementa significativamente la participación del capital empresarial. Según nuestras estimaciones, el aumento de la participación del capital empresarial europeo desde principios de los años noventa es el doble del registrado en los datos oficiales de cuentas nacionales. Este hallazgo tiene importantes implicaciones para los debates actuales sobre la evolución de la tecnología y la desigualdad (p. ej., Piketty y Zucman 2014, Karabarbounis y Neiman 2014). Nuestro trabajo ofrece propuestas concretas para mejorar las estadísticas económicas y el seguimiento de la actividad económica mundial.




