El aumento de las tensiones entre Estados Unidos y sus socios comerciales ha hecho más probable una guerra comercial mundial. Además del efecto directo provocado por el aumento de los aranceles, una guerra comercial también puede afectar al PIB por canales indirectos, como una caída de la productividad debido a la incertidumbre y a los cambios en el entorno de producción. Mediante un modelo multinacional, esta columna muestra que un aumento generalizado de 10 puntos porcentuales en los aranceles a escala mundial podría reducir el nivel del PIB mundial en casi un 2,0 % de inmediato y hasta un 3,0 % al cabo de dos años, cuando se materialicen todos los canales indirectos adicionales.
Desde principios de 2018, la administración estadounidense ha anunciado y aplicado una serie de medidas proteccionistas dirigidas a sectores específicos (como el acero y el aluminio) o a países (como China). Aunque estos nuevos aranceles se dirigían inicialmente a un número limitado de productos y a una pequeña proporción del comercio de Estados Unidos, la cobertura de bienes fue ampliándose gradualmente a medida que se intensificaba el conflicto comercial entre Estados Unidos y China. Tras la decisión de China de tomar represalias contra los aranceles estadounidenses, la Casa Blanca anunció en el verano de 2018 aranceles adicionales que abarcaban importaciones de China por valor de 200.000 millones de dólares. Estas medidas adicionales se aplicaron en septiembre de 2018, pero, en última instancia, todas las importaciones estadounidenses procedentes de China podrían quedar sujetas a nuevos aranceles. La administración estadounidense también podría extender las medidas proteccionistas a las importaciones de automóviles y piezas de automóviles, lo que elevaría el riesgo de que la guerra comercial se extendiera geográficamente, ya que las regiones más afectadas (por ejemplo, la UE) también podrían tomar represalias. El sistema de comercio mundial se encuentra ahora bajo una presión excepcional. El Ministerio de Comercio de China ha descrito provocativamente la situación actual como «la mayor guerra comercial de la historia económica» (Wall Street Journal, 2018).
Efectos macroeconómicos a corto plazo del aumento de los aranceles comerciales
En un artículo reciente (Berthou et al. 2018), utilizamos el modelo dinámico estocástico de equilibrio general monetario y fiscal integrado mundial del FMI (GIMF) para evaluar los efectos a corto plazo de una guerra comercial mundial. El modelo tiene en cuenta explícitamente todos los flujos comerciales bilaterales y sigue la dinámica de los precios relativos de cada región, como los tipos de cambio bilaterales y efectivos. Está calibrado con una frecuencia anual para tres regiones del mundo: Estados Unidos, la zona del euro y el resto de los países.
En nuestra simulación, analizamos un escenario de guerra comercial total en el que se impone un aumento permanente de 10 puntos porcentuales en los aranceles a las importaciones de bienes intermedios y finales procedentes de todos los socios comerciales de las tres regiones del mundo.
A corto plazo, los aranceles de importación más altos elevan el precio de los bienes importados tanto para las empresas como para los hogares. En el contexto de una guerra comercial mundial, el impacto en el PIB mundial depende de la posibilidad de sustituir los bienes importados por los nacionales, de la respuesta de las empresas exportadoras que se enfrentan a los aranceles y de las reacciones de la política monetaria.
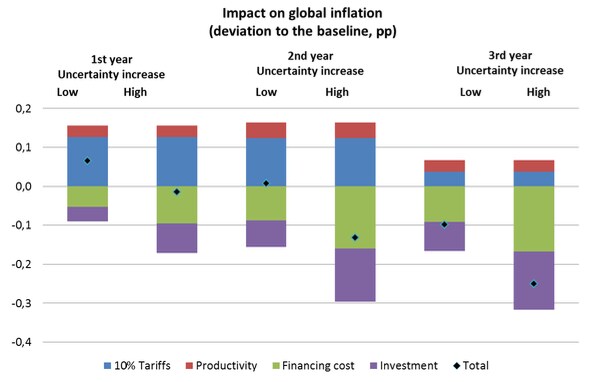
Según nuestra simulación de referencia, el PIB mundial caería un 0,7 % durante el primer año y hasta un 1,1 % al final del tercer año tras la introducción de los aranceles. El impacto en la inflación es pequeño, ya que el efecto inflacionario directo de los aranceles más altos se ve atenuado por las respuestas de política monetaria y por la caída de la demanda agregada (interna y externa), que ejerce presión a la baja sobre los precios. El aumento mundial de la inflación sería moderado y de corta duración (0,1 puntos porcentuales a escala mundial al cabo de un año y 0,04 puntos porcentuales al cabo de tres años).
Nuestra simulación forma parte de un debate más amplio sobre las políticas para evaluar el impacto de la introducción de aranceles. Al centrarse en una guerra comercial bilateral entre Estados Unidos y sus socios comerciales y utilizar modelos similares, el BCE (2018) y el FMI (2018) encuentran, como era de esperar, un menor impacto en el PIB mundial.
Los canales indirectos que amplifican los efectos de una guerra comercial mundial
Además de los efectos provocados por el aumento de los aranceles, una guerra comercial también puede afectar a las economías a través de distintos canales indirectos. Consideramos tres:
Efecto indirecto 1: Una caída de la productividad debido a un cambio en la asignación de recursos productivos entre empresas heterogéneas
Efecto indirecto 2: Un aumento del coste de financiación del capital causado por tensiones financieras
Efecto indirecto 3: Una caída de la inversión debido al aumento de la incertidumbre sobre las condiciones empresariales futuras, que lleva a las empresas a «esperar y ver»
Estos canales indirectos amplifican el efecto directo de un aumento de los aranceles. Nuestra calibración se basa en Berthou et al. (2018) para determinar la magnitud del choque de productividad y en Bussière et al. (2015) para el impacto del Índice de Volatilidad del Chicago Board of Economic Exchange (VIX) en la demanda de inversión.
Para mayor claridad, los efectos directos e indirectos del aumento de los aranceles se muestran por separado (véanse las figuras 1 y 2) y luego se suman para obtener el impacto total. Para distinguir dos escenarios posibles, se supone que el aumento de la incertidumbre es «bajo» o «alto» según la magnitud del incremento de los costes de financiación y del VIX: respectivamente, un aumento de 50 y 100 puntos básicos de los diferenciales corporativos para el efecto indirecto 2, y un aumento de una y dos desviaciones estándar del VIX para el efecto indirecto 3. Al tener en cuenta todos los canales (directos e indirectos) y considerar el escenario de alta incertidumbre, una guerra comercial mundial generalizada que provoque fuertes tensiones financieras reduciría el nivel del PIB mundial en un 2,0 % de inmediato y en casi un 3,0 % al cabo de dos años.
Figura 1 Impacto en el PIB mundial
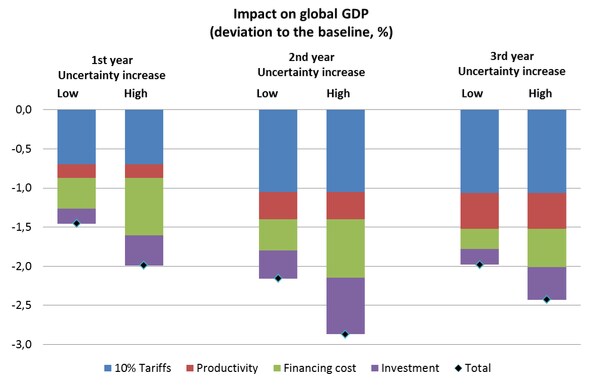
Figura 2 Impacto en la inflación mundial
Los efectos macroeconómicos de una guerra comercial a la luz de los modelos comerciales de largo plazo
Las consecuencias económicas de estas políticas comerciales son difíciles de prever y cuantificar. Por ello, distintos métodos pueden ser adecuados para evaluar los efectos a corto y largo plazo de una guerra comercial mundial.
Los modelos macroeconómicos internacionales, como el GIMF, pueden utilizarse para cuantificar los efectos dinámicos del proteccionismo a corto o medio plazo. Incorporan una descripción más detallada de la dinámica a corto plazo, debido a la inclusión de fricciones en distintos mercados (financieros, laborales o de bienes) y a la presencia de respuestas endógenas de política económica (monetaria y fiscal).
Por otro lado, los modelos cuantitativos de comercio de equilibrio general pueden utilizarse para simular los efectos a largo plazo de las guerras comerciales. Los resultados obtenidos con estos modelos se han resumido en una entrada reciente del blog del New York Times de Paul Krugman: un aumento generalizado de los aranceles de entre 30 y 60 puntos porcentuales provocaría una pérdida del PIB real mundial de entre el 2 % y el 3 % a largo plazo. Una nota reciente publicada por el Consejo Francés de Análisis Económico (Jean et al., 2018) ofrece cifras similares y señala que un aumento de 60 puntos porcentuales en los aranceles a la importación provocaría una caída del PIB real de entre el 3 % y el 4 % en las grandes economías a largo plazo.
Conclusiones
La percepción general de los economistas sobre las guerras comerciales es que no son fáciles de ganar, ni siquiera para países grandes como Estados Unidos. Mediante un modelo dinámico estocástico de equilibrio general multinacional, mostramos que las pérdidas del PIB real mundial derivadas de un aumento mundial de 10 puntos porcentuales en los aranceles son importantes durante los dos primeros años tras el inicio de la disputa comercial y pueden amplificarse por los efectos indirectos de la guerra comercial sobre la productividad y la incertidumbre. Aunque el escenario más extremo no sea necesariamente el más probable, esta columna destaca los costes reales potencialmente elevados de una guerra comercial que genere fuertes tensiones financieras.
Una conclusión de esta simulación es que el colapso del sistema de comercio mundial —es decir, el debilitamiento de la posición de la OMC como supervisora de las prácticas comerciales justas y transparentes entre sus miembros— no solo podría reducir el bienestar mundial a largo plazo, sino también frenar el crecimiento del PIB mundial a corto plazo.




