1年前、世界のほぼすべての地域で経済活動が加速していました。それから1年で、多くのことが変わりました。米中貿易摩擦の激化、中国で必要とされた信用引き締め、アルゼンチンとトルコのマクロ経済上の緊張、ドイツの自動車部門における混乱、そして主要先進国で金融引き締めと金融政策の正常化が並行して進んだことが、いずれも世界経済の拡大を大幅に弱める要因となりました。とりわけ2018年後半にその影響が顕著でした。
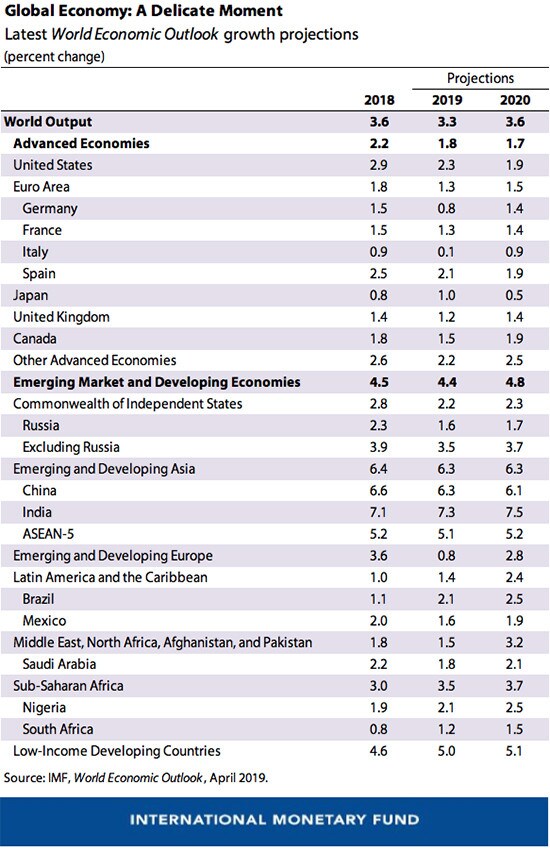
こうした弱さは2019年前半まで続くと予想されるなか、今回発表した新たな世界経済見通し(WEO)は、2019年には世界経済の70%で成長が減速すると予測しています。世界の成長率は2018年に3.6%へ鈍化し、2019年にはさらに3.3%へ低下すると見込まれます。2019年の成長率予測は1月時点から0.2パーセントポイント下方修正され、その影響は広範に及んでいます。ユーロ圏、ラテンアメリカ、米国、英国、カナダ、オーストラリアなど、複数の主要経済圏で予測が下方修正されたことを反映しています。
低調な滑り出しの後、2019年後半には成長が持ち直すと予測されています。この回復は、成長率が潜在成長率に近い水準で推移するなかでもインフレ圧力が見られないことを背景に、主要経済国が大幅な金融緩和を行うことで支えられています。米連邦準備制度理事会(FRB)、欧州中央銀行、日本銀行、イングランド銀行はいずれも、より緩和的な姿勢へと転換しました。中国は、貿易関税の悪影響を打ち消すため、財政・金融面での景気刺激策を強化しました。さらに、貿易協定の成立に向けた機運が高まるなか、米中貿易摩擦の先行きも改善しています。
「低調な滑り出しの後、2019年後半には成長が持ち直すと予測されています。」
未定義
こうした政策対応により、国によって程度の差はあるものの、金融環境の引き締まりは緩和されました。新興市場では、ポートフォリオ資金の流入が一部再開し、政府の借入コストが低下するとともに、対米ドルで通貨が上昇しました。金融市場の改善は急速に進んだ一方、実体経済にはなかなか波及していません。多くの先進国と新興市場国では、鉱工業生産と投資の指標は今のところ低調で、世界貿易もまだ回復していません。
2019年後半の見通しが改善したことを受け、2020年の世界の成長率は3.6%に戻ると予測されています。この回復は脆弱であり、新興市場国・発展途上国の景気回復を前提としています。同国・地域の成長率は、2019年の4.4%から2020年には4.8%へ上昇すると見込まれています。具体的には、アルゼンチンとトルコの成長率が回復し、ほかの経済的な困難に直面する複数の発展途上国でも状況がいくらか改善することを前提としており、大きな不確実性を伴います。先進国の成長率は、ユーロ圏が部分的に回復するにもかかわらず、2020年には小幅に鈍化するでしょう。米国の財政刺激策の効果が薄れ、人口の高齢化と生産性の伸び悩みを背景に、同国・地域全体の潜在成長率が低い水準にとどまるためです。
2020年以降、世界の成長率はおよそ3.5%で安定すると予想されます。主に中国とインドの成長、そして世界所得に占める両国の比重の高まりがこれを支えます。新興市場国・発展途上国の成長率は5%で安定する見通しですが、新興アジアが他地域を上回る成長を続けるため、地域間のばらつきはかなり大きくなるでしょう。低所得国にも同様の傾向が見られます。とりわけ一次産品の輸入国の一部は急速に成長する一方、ほかの国々は一人当たりベースで先進国との差がさらに広がるでしょう。
世界経済の成長リスク
世界経済は引き続き妥当なペースで成長しており、基本シナリオの予測に世界的な景気後退は含まれていませんが、下振れリスクは数多くあります。貿易政策をめぐる緊張が再燃し、自動車産業などほかの分野にも波及すれば、世界のサプライチェーンに大きな混乱が生じる可能性があります。ユーロ圏や中国など、システム上重要な経済圏の成長が予想を下回ることもあり得ます。また、ブレグジットをめぐるリスクは依然として高まっています。市場心理が悪化すれば、民間部門と公的部門の債務が多くの国で高水準にあるなか、資金調達環境が急速に引き締まり、政府と銀行の間で悪循環が生じるリスクもあります。
より包摂的な経済の構築
こうしたリスクを踏まえれば、コストのかかる政策ミスを避けることが不可欠です。政策当局は協力し、政策の不確実性が投資を損なわないようにする必要があります。財政政策では、需要の下支え、社会支出の保護、公的債務の持続可能な推移の確保という相反する課題を調整する必要があり、最適な組み合わせは各国固有の状況によって異なります。金融部門の政策では、マクロプルーデンス政策の手段(景気変動抑制的な資本バッファーなど)を用いて、脆弱性に先手を打って対処しなければなりません。金利がより長期にわたり低水準にとどまる可能性を考えれば、この課題は一層切迫しています。金融政策はデータに基づいて運営し、十分に説明するとともに、インフレ期待を安定させる必要があります。
すべての経済圏に共通する課題は、潜在産出量を高め、包摂性を改善し、強靱性を強化するための行動を取ることです。貿易紛争の解決、気候変動とサイバーセキュリティ上のリスクへの対処、国際課税の実効性向上に向けて、より強力な多国間協力が必要です。
世界経済にとって、今は繊細な局面です。下振れリスクが顕在化せず、導入された政策支援が効果を発揮すれば、世界経済の成長は回復するはずです。しかし、主要なリスクのいずれかが顕在化すれば、経済的な困難に直面する国々、輸出依存型の国々、債務水準の高い国々で見込まれる景気回復が頓挫するおそれがあります。その場合、政策当局は対応を調整する必要があります。状況によっては、各国の事情に応じた協調的な財政刺激策を各国で実施し、金融緩和で補完することが求められるでしょう。最後に、効果的な世界的セーフティネットを維持し、世界経済の安定化に役立てるには、多国間機関に十分な資源を確保することが不可欠です。