一年前,几乎所有地区的经济活动都在加速。一年后,许多情况已发生变化。美中贸易紧张局势升级、中国需要收紧信贷、阿根廷和土耳其面临宏观经济压力、德国汽车行业受到扰动,以及发达大经济体在货币政策正常化过程中收紧金融条件,这些因素共同导致全球扩张明显减弱,2018年下半年尤为突出。
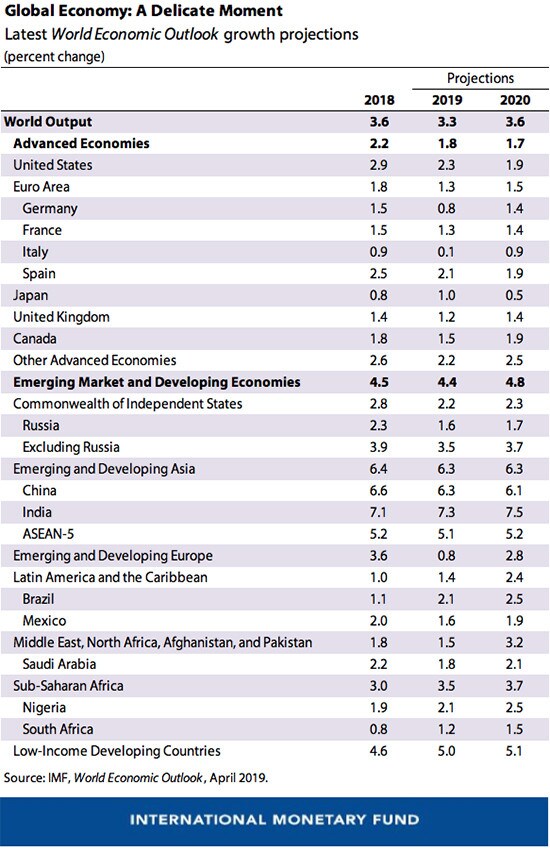
鉴于这种疲弱态势预计将持续到2019年上半年,我们的最新《世界经济展望》(WEO)预测,2019年全球70%的经济体增长将放缓。2018年全球增长放缓至3.6%,预计2019年将进一步降至3.3%。与1月的预测相比,2019年增长预期下调0.2个百分点,且下调范围广泛。这反映出包括欧元区、拉丁美洲、美国、英国、加拿大和澳大利亚在内的多个主要经济体的增长预期被下调。
在经历疲弱开局后,预计2019年下半年增长将回升。这一回升得益于主要经济体实施的大力度货币政策宽松,而这种宽松之所以可行,是因为在经济接近潜在增长水平的情况下并未出现通胀压力。美国联邦储备系统、欧洲中央银行、日本银行和英格兰银行均已转向更为宽松的立场。中国加大了财政和货币刺激力度,以抵消贸易关税带来的负面影响。此外,随着贸易协定前景逐渐明朗,美中贸易紧张局势的前景也有所改善。
“在经历疲弱开局后,预计2019年下半年增长将回升。”
undefined
这些政策应对措施在不同程度上扭转了各国金融状况收紧的局面。新兴市场的证券投资资金已有所回流,主权借贷成本下降,其货币相对于美元也有所走强。尽管金融市场的改善速度较快,但实体经济的改善仍较为缓慢。目前,许多发达经济体和新兴市场经济体的工业生产和投资指标仍然疲弱,全球贸易也尚未复苏。
鉴于2019年下半年前景有所改善,预计2020年全球增长将回升至3.6%。这一复苏并不稳固,取决于新兴市场和发展中经济体的反弹,预计这些经济体的增长将从2019年的4.4%升至2020年的4.8%。具体而言,这依赖于阿根廷和土耳其增长的预期反弹,以及其他一些承压发展中经济体的状况改善,因此存在较大不确定性。尽管欧元区将部分复苏,但随着美国财政刺激措施的影响减弱,以及该群体受老龄化趋势和低生产率增长影响,增长潜力趋于温和,发达经济体的增长将在2020年小幅放缓。
2020年之后,全球增长预计将稳定在3.5%左右,主要得益于中国和印度的增长及其在世界收入中日益提高的比重。新兴市场和发展中经济体的增长将稳定在5%,但由于新兴亚洲地区的增长速度持续快于其他地区,各地区之间的差异仍将较大。低收入国家也呈现类似格局:部分国家,尤其是大宗商品进口国,增长迅速;而另一些国家则在人均水平上进一步落后于发达国家。
全球增长面临的风险
尽管全球经济仍保持合理增速,且全球衰退并不在基准预测之中,但下行风险依然众多。贸易政策方面的紧张局势可能再次加剧,并可能波及其他领域(如汽车行业),造成全球供应链严重中断。欧元区和中国等系统重要经济体的增长可能低于预期,且与英国脱欧相关的风险依然较高。在许多国家公共和私营部门债务规模庞大的环境下,市场情绪恶化可能迅速收紧融资条件,包括主权与银行之间的“厄运循环”风险。
建设更具包容性的经济体
鉴于这些风险,必须避免代价高昂的政策失误。政策制定者需要通力合作,确保政策不确定性不会削弱投资。财政政策需要在支持需求、保护社会支出以及确保公共债务保持可持续路径之间权衡取舍,具体最优组合取决于各国的实际情况。金融部门政策必须通过运用宏观审慎工具(如逆周期资本缓冲)积极应对脆弱性,而利率可能长期保持低位,这一可能性使该任务更加紧迫。货币政策应继续以数据为依据,沟通清晰,并确保通胀预期保持稳定。
对所有经济体而言,当务之急是采取行动提升潜在产出、增强包容性并加强韧性。需要加强多边合作,以解决贸易争端、应对气候变化和网络安全风险,并提高国际税收的有效性。
当前是全球经济的微妙时刻。如果下行风险未成为现实,且已实施的政策支持行之有效,全球增长应会反弹。然而,如果任何主要风险成为现实,那么受压经济体、出口依赖型经济体和高负债经济体预期的复苏可能会受阻。在这种情况下,政策制定者将需要做出调整。视具体情况而定,这可能需要各经济体采取步调一致但因国而异的财政刺激措施,并辅以宽松的货币政策。最后,多边机构的充足资源对于维持有效的全球安全网仍然至关重要,这有助于稳定全球经济。