Si hay un término que describa mejor la situación actual de la eurozona, es «complacencia». Los mercados suben, los rendimientos de los bonos están en mínimos históricos, las previsiones de crecimiento han mejorado y la Unión Europea ha declarado triunfalmente el fin de la crisis gracias a su «acción decisiva».
No se puede negar que la Unión Europea está en fase de recuperación, y eso es positivo. La confianza empresarial aumenta y los índices manufactureros están en expansión. Sin embargo, el ritmo de esa expansión se ha moderado en los últimos meses y persisten los desafíos.
Una Europa que envejece
El mayor problema de la eurozona es demográfico. La población envejece rápidamente y, en varios países, el problema se agrava por la disminución del número de habitantes. La edad media en los principales países de la eurozona oscila entre los 44 y los 47 años. Al mismo tiempo, las Naciones Unidas estiman que la población de la Unión Europea ya habrá alcanzado su máximo y empezará a disminuir en menos de dos décadas. Menos personas y, además, de más edad.
El envejecimiento plantea muchos desafíos. Aumenta el coste de la atención sanitaria y de las pensiones, mientras que los ingresos fiscales disminuyen al ralentizarse el consumo y la inversión. Este desafío demográfico genera un reto fiscal y de productividad que solo puede revertirse atrayendo inversiones de alto valor añadido e incentivando los sectores de alta productividad. La Unión Europea hace lo contrario: subvenciona sobre todo la baja productividad y grava a quienes producen, penaliza a los gigantes tecnológicos extranjeros y aumenta la cuña fiscal para las pequeñas y medianas empresas.
Un euro fuerte
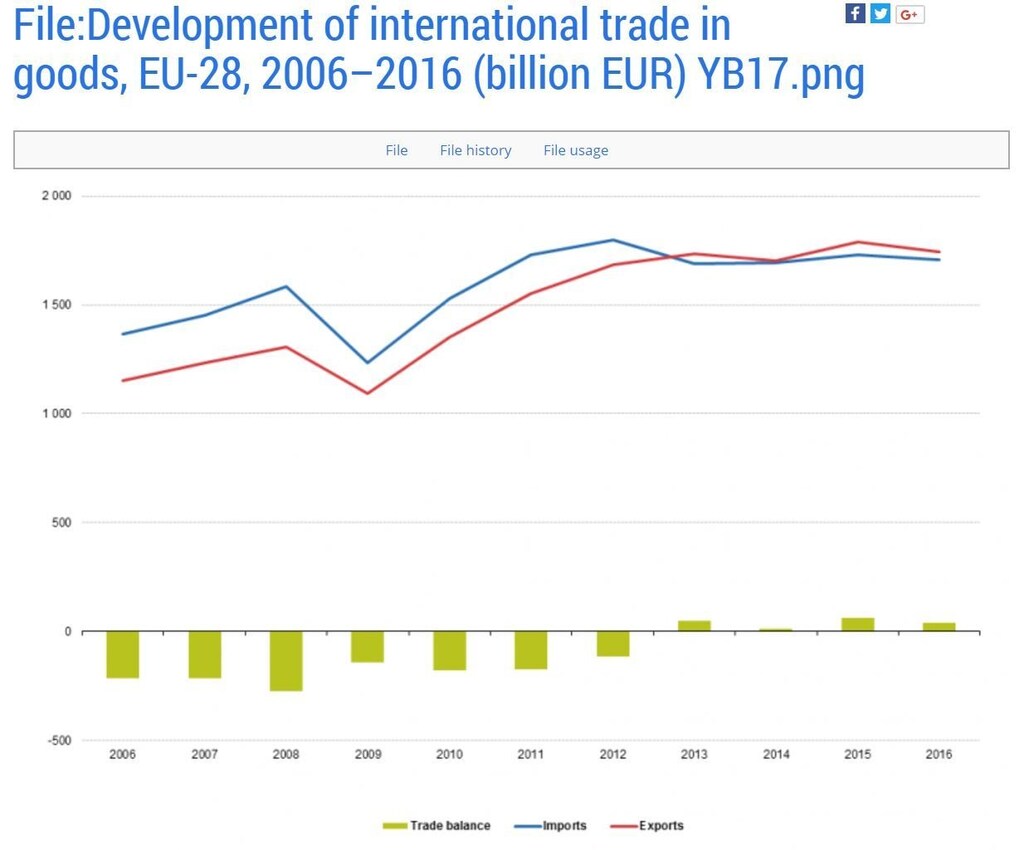
Esto nos lleva al segundo riesgo. El euro se ha fortalecido frente a todas sus principales monedas comerciales, pese a una política monetaria muy expansiva que ha elevado el balance del Banco Central Europeo al 35% del PIB de la eurozona. Los países de la eurozona exportan principalmente entre sí: el 75% de las exportaciones se realiza dentro de los límites de la moneda única. Esto significa que las medidas de represión financiera pueden ayudar a impulsar artificialmente la demanda interna mediante la expansión del crédito, pero generan de inmediato un efecto secundario inconveniente: fortalecen el euro. Así, el crecimiento de las exportaciones fuera de la UE-28 se ha estancado desde que el Banco Central Europeo inició su enorme programa de compra de activos.
Un euro fuerte no supone un problema para los consumidores ni para las empresas de alto valor añadido. Los consumidores se benefician de una inflación baja y mantienen sus ahorros principalmente en depósitos, por lo que un euro fuerte ayuda a las familias a desenvolverse en un entorno difícil gracias a unos precios contenidos y a un mayor poder adquisitivo. Las empresas de alto valor añadido exportan sin problemas, ya que la demanda de productos de calidad y avanzados se dispara, y no necesitan el subsidio artificial de una devaluación para aumentar sus ventas.
Un euro fuerte supone un problema para el plan del Banco Central Europeo de salir de la deuda mediante la inflación. Las expectativas de inflación se han reducido drásticamente en el último mes, lo que hace añicos la idea de que las subidas de precios ayudarán a reducir la deuda de los países que gastan por encima de sus ingresos.
La fortaleza de la moneda es un problema importante para los sectores de bajo valor añadido y baja productividad. Los principales socios comerciales de la eurozona son Estados Unidos y China, que representan casi el 50% de las exportaciones del grupo. El fortalecimiento de la moneda única reduce las posibilidades de vender más en el extranjero cuando la competitividad depende de los costes, y no de la tecnología o la innovación. Como la eurozona ha centrado sus esfuerzos en apoyar estos sectores, cuya competitividad es de débil a media, mediante tipos de interés bajos, devaluaciones y subsidios, para ellos resulta difícil crecer cuando el euro se convierte en una moneda «refugio». Además, los inversores se están dando cuenta de que un euro fuerte elimina las previsiones de crecimiento de los beneficios de los principales índices bursátiles europeos y, en el proceso, encarece las acciones.
Malos hábitos
El tercer riesgo es financiero. El Banco de Pagos Internacionales advierte que el porcentaje de empresas zombi se ha disparado hasta el 9% del total de las grandes entidades no financieras cotizadas. Las empresas zombi son aquellas que no pueden cubrir sus gastos financieros con sus beneficios de explotación. Al mismo tiempo, los préstamos morosos de los bancos de la eurozona han alcanzado su nivel más alto en tres años: más de 1 billón de euros, el 5,1% del total de préstamos.
Estas cifras nos indican que los tipos de interés ultrabajos y la enorme liquidez no han fortalecido el sistema financiero y empresarial, sino que lo han debilitado. Los gobiernos europeos han «ahorrado» cerca de 1 billón de euros en costes financieros gracias a la política monetaria extremadamente laxa del Banco Central Europeo, pero la gran mayoría sigue en déficit y continúa aplazando reformas esenciales para fortalecer su posición fiscal. De hecho, en toda Europa hay llamamientos políticos a gastar más y olvidar la austeridad, mal llamada así, que en realidad fue solo un ajuste presupuestario muy moderado.
Hay una conclusión aún más preocupante. Ni los países que gastan por encima de sus ingresos ni las empresas débiles podrían absorber una mera subida de un punto porcentual en los tipos de interés, y el sistema financiero sufriría más episodios de falta de liquidez e insolvencia que los que hemos visto en los últimos años.
El Banco Central Europeo no puede resolver los problemas estructurales, y parece que los países y las empresas han olvidado que las políticas monetarias no convencionales sirven para ganar tiempo a fin de fortalecer el sistema y emprender reformas y reestructuraciones, no para acostumbrarse a dar por sentadas la enorme liquidez y los bajos tipos de interés. La complacencia es lo último en lo que deberían caer los gobiernos y las empresas europeos.




