China sigue siendo un país lejano y exótico en la mente de muchas personas en América Latina. Sin embargo, a medida que el gigante asiático amplía sus vínculos con la región (la proporción de las exportaciones destinadas a China es ahora diez veces mayor que en 2000), sus destinos económicos parecen estar cada vez más conectados. Y, de hecho, una desaceleración más pronunciada en China representa ahora uno de los principales riesgos que debería preocupar a los latinoamericanos y para el que deberían prepararse. Entonces, ¿qué está en juego? ¿Cuánto importan para las economías de América Latina las perturbaciones que afectan a China?
En un estudio anterior presentado en nuestro Panorama económico regional de abril de 2014, analizamos los efectos indirectos sobre el crecimiento en un modelo amplio de la economía mundial, centrándonos en el vínculo a través de los precios de las materias primas. Aquí complementamos ese análisis con un enfoque sencillo pero novedoso que aprovecha la reacción de los mercados financieros a la publicación de datos económicos. Constatamos que las sorpresas de crecimiento en China tienen un efecto significativo en las percepciones del mercado sobre las economías latinoamericanas.
Captar los efectos de las perturbaciones chinas a través de la perspectiva de los mercados financieros
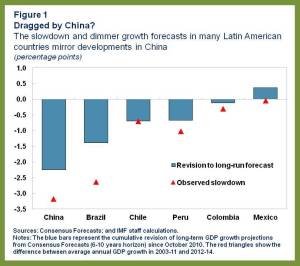
El rápido aumento de los precios de las materias primas en la década de 2000, impulsado en gran medida por el crecimiento de dos dígitos de China, generó una bonanza de ingresos sin precedentes en muchos países de América Latina. En este contexto, el crecimiento de la producción se disparó, pasando de un promedio del 2,5 por ciento en 1982-2002 al 4,5 por ciento en 2003-11. Pero ahora la economía china se está desacelerando y su crecimiento proyectado a largo plazo se ha reducido en 2¼ puntos porcentuales desde mediados de 2010 (Figura 1). Y algo comparable ha ocurrido en las principales economías de América Latina. ¿Están relacionados estos hechos o solo reflejan una reacción común a algún otro factor?
Para averiguar cómo los agentes económicos reevalúan las perspectivas económicas de distintos países en respuesta a las sorpresas sobre la economía china, examinamos la reacción de los mercados de divisas inmediatamente después de la publicación de indicadores económicos clave. La lógica es la siguiente: si China importa para las perspectivas económicas de un país determinado, esperaríamos que su moneda reaccionara cuando el resultado efectivo de ese indicador difiera del valor previsto.
La Figura 2 muestra la reacción de distintos tipos de cambio ante una sorpresa en la tasa de crecimiento del valor agregado industrial de China. En efecto, constatamos que la respuesta de los tipos de cambio de los exportadores de materias primas de América Latina, como Brasil, Chile y Colombia, es grande y significativa. (La respuesta sorprendentemente baja y no significativa en el caso de Perú podría reflejar sus intervenciones cambiarias más frecuentes). La variación del índice de monedas latinoamericanas de JP Morgan también es significativa y relativamente grande (en particular, mayor que la variación del análogo índice de monedas asiáticas). Los exportadores de materias primas de otras regiones, como Noruega, también experimentan una respuesta significativa del tipo de cambio.

La respuesta también es marcada en el caso de algunos otros mercados emergentes, como México, Polonia y Turquía. Aunque estas economías no dependen mucho de las materias primas, esto no resulta realmente sorprendente. Las noticias positivas en China tienden a elevar la confianza y el apetito por el riesgo a escala mundial, y estas son monedas líquidas que a menudo sirven de referencia para otros activos de mercados emergentes.
Explorar los canales de transmisión: el papel de las materias primas
Dado que muchos países de América Latina dependen en gran medida de las materias primas y que China es el mayor comprador mundial de estos productos, el sector de las materias primas debe desempeñar un papel clave en la transmisión de las perturbaciones de China a América Latina. De ser así, los precios internacionales de las materias primas deberían verse afectados cuando la actividad en China se desvíe de lo que esperaba el mercado. La Figura 2 (panel derecho) confirma que, en efecto, las sorpresas de crecimiento en China tienen un efecto grande y significativo en el precio de muchas materias primas muy relevantes para América Latina.
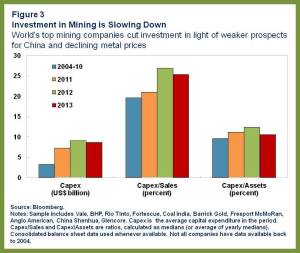
La evolución de la inversión en el sector de las materias primas también es coherente con la relevancia de este canal. La Figura 3 muestra que el gasto de capital de las principales empresas mineras del mundo comenzó a desacelerarse el año pasado, en un contexto de revisiones del crecimiento a largo plazo de China y de caída de los precios de los metales. Según se informa, las empresas de este sector están centradas ahora en afrontar desafíos estructurales, como mejorar la eficiencia operativa y la selectividad de las inversiones.
Prepararse para las perturbaciones chinas
Una transición gradual hacia una senda de crecimiento más lento y equilibrado en China es positiva. Pero las perturbaciones que afectan a China sí importan para América Latina, por lo que la región debe prepararse para desviaciones inesperadas de esta transición fluida. Además, aunque la desaceleración general de China se produzca sin sobresaltos, el reequilibrio previsto de su demanda, que se alejaría de la inversión intensiva en materias primas para orientarse hacia el consumo, podría debilitar la demanda de algunas materias primas, como los metales, más de lo que se proyecta y está incorporado en los precios actualmente.
¿Cómo puede prepararse la región? Garantizar una política fiscal prudente, una inflación baja y tipos de cambio flexibles es crucial para aumentar la resiliencia de la región ante posibles perturbaciones. Más allá de las políticas macroeconómicas, la región necesita adoptar una agenda creíble y ambiciosa de reformas estructurales, centrada en mejorar la educación, la infraestructura y el entorno empresarial. Estas reformas impulsarían la productividad y la capacidad de ascender en la cadena de valor. Todo lo anterior ayudaría no solo a elevar el crecimiento potencial, sino también a reducir la probabilidad de que las sorpresas negativas de crecimiento en China desencadenen una crisis de confianza en América Latina, haciendo aún más difícil el ajuste que se avecina.
Para conocer una visión general de la relación económica y financiera de China con América Latina, véase también el artículo en Finanzas y Desarrollo.
Publicado en colaboración con IMF Direct
Autor: Bertrand Gruss es economista de la División de Estudios Regionales del Departamento del Hemisferio Occidental del FMI, donde realiza investigaciones y análisis sobre América Latina y el Caribe.
Imagen: La famosa estatua del “Cristo Redentor” de Río de Janeiro se refleja en la fachada de vidrio de un edificio en Botafogo, en Río de Janeiro, el 25 de febrero de 2011. REUTERS.




