¿Ha llegado el momento de que Estados Unidos considere pasar del impuesto sobre la renta a un impuesto progresivo al consumo como forma de abordar la creciente desigualdad de la riqueza? Desde hace tiempo, muchos economistas han favorecido un sistema tributario basado en el consumo para recaudar ingresos por motivos de eficiencia y simplicidad. Sin embargo, pese a algunos defensores vocales ocasionales, nunca ha logrado tracción política. ¿Ha llegado el momento de volver a pensarlo?
Una de las principales objeciones es que cambiar de sistema requeriría una transición potencialmente compleja para evitar penalizar a quienes ya poseen riqueza, que tributarían cuando intentaran gastar los ahorros acumulados sobre los que ya habían pagado impuestos sobre la renta. Sin embargo, en un entorno en el que la desigualdad de la riqueza está aumentando inexorablemente, ese inconveniente podría convertirse en una virtud. Además, una gran fortaleza de un sistema de impuesto al consumo es que no grava el ahorro y también da a las empresas más incentivos para invertir.
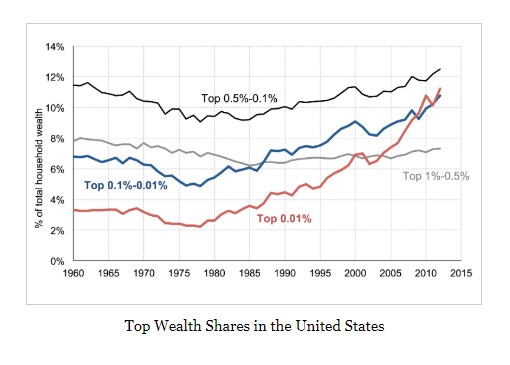
Ciertamente, existen otras ideas más directas para abordar la desigualdad de la riqueza. La senadora estadounidense Elizabeth Warren ha propuesto un impuesto a los ultramillonarios sobre los 75.000 hogares estadounidenses más ricos, que equivaldría a un impuesto anual sobre la riqueza del 2 % para quienes tienen más de 50 millones de dólares, que aumentaría al 3 % para los multimillonarios. La audaz propuesta de Warren ha desatado un intenso debate entre los economistas sobre el monto de ingresos que generaría. Emmanuel Saez y Gabriel Zucman, de la Universidad de California en Berkeley, figuras destacadas en la literatura sobre desigualdad, han respaldado el plan de Warren, estimando que recaudaría casi 3 billones de dólares en diez años. Varios destacados ultrarricos también se han sumado.
Pero Lawrence Summers, de la Universidad de Harvard, exsecretario del Tesoro de Estados Unidos y una figura sobresaliente en las finanzas públicas, ha argumentado que tales estimaciones son extremadamente optimistas. Summers y su coautora, Natasha Sarin, profesora de Derecho de la Universidad de Pensilvania, han sugerido que un camino mejor hacia el mismo fin sería aplicar una amplia gama de soluciones más convencionales, incluido un aumento del tipo del impuesto de sociedades y la eliminación de la capacidad de las familias ultrarricas para eludir los impuestos sobre las ganancias de capital mediante herencias.
El debate sigue abierto. Por convincente que sea el argumento moral a favor de un impuesto sobre la riqueza, históricamente ha resultado difícil obtener grandes ingresos de él. Pero Saez y Zucman han mantenido su postura, argumentando que mucho depende de los recursos que se asignen al Servicio de Impuestos Internos de Estados Unidos para aplicar el impuesto. En cualquier caso, ambas partes coinciden en el objetivo, y la dirección general del debate anticipa lo que cabe esperar si un progresista como Warren gana la presidencia de Estados Unidos.
No me resultan ajenos ni el plan de Warren ni el enfoque de Summers y Sarin, pero ambos son complejos de implementar. ¿Por qué no perseguir los mismos objetivos con un sistema mejor que cuente con un apoyo más amplio y que, por tanto, resulte más duradero?
A mediados de la década de 1980, Robert Hall y Alvin Rabushka, de la Universidad de Stanford, defendieron lo que básicamente era una variante del impuesto al valor agregado (IVA) que separaba los ingresos salariales y permitía una mayor progresividad (aún más en un perfeccionamiento propuesto por David Bradford, de la Universidad de Princeton, en su “impuesto X”). Un impuesto al consumo (que no es un impuesto de ventas, sino que utiliza información similar a la que exige el sistema tributario vigente) es sencillo y elegante, y podría ahorrar un par de cientos de miles de millones de dólares al año en costos contables improductivos. Es importante destacar que estos planes contemplan una gran exención para que las familias de menores ingresos no paguen impuesto alguno.
Pero, en lugar de utilizar una exención para los hogares de bajos ingresos, el sistema puede lograr la progresividad mediante una gran transferencia global única (como en una renta básica universal), tal como sugiere la destacada macroeconomista portuguesa Isabel Correia, quien estima que su plan daría lugar tanto a un mayor crecimiento como a una mayor igualdad de ingresos que el sistema tributario actual. El análisis de Correia se centra en el largo plazo, pero con una transición adecuadamente diseñada para proteger a las pequeñas empresas familiares, también debería ser posible asegurar ganancias a corto plazo.
Por supuesto, en términos de equidad, mucho depende de cuán grandes sean las transferencias y exenciones, y de cuán bajo sea el tipo impositivo. Hasta ahora, han sido sobre todo unos pocos republicanos quienes han favorecido el cambio a impuestos progresivos al consumo (aunque una variante fue defendida por el icono liberal Bill Bradley, exsenador estadounidense por Nueva Jersey). Irónicamente, una de las razones por las que la idea no ha recibido un apoyo republicano más amplio es que los conservadores reconocen que un impuesto al consumo sería tan eficiente que el gobierno podría recaudar fondos con demasiada facilidad para ampliar los programas sociales.
Mientras tanto, muchos en la izquierda reaccionan ante la idea de forma instintiva, creyendo que un impuesto al consumo debe ser regresivo de algún modo porque los impuestos sobre las ventas son regresivos. No comprenden que un impuesto progresivo sobre las ventas puede implementarse de una manera completamente diferente.8
Por supuesto, cualquier cambio importante en la tributación federal tiene efectos complejos, incluida su interacción con los sistemas tributarios estatales y locales. Y es probable que el Congreso de Estados Unidos tenga un sesgo innato a favor de un sistema tributario complejo con numerosas lagunas y exenciones, lo que da a sus miembros una ventaja frente a posibles donantes. Pero eso es aún más motivo para aprovechar la oportunidad de depurar el sistema y, al mismo tiempo, ayudar a mitigar la desigualdad de la riqueza.




