Las economías más competitivas de la región Asia-Pacífico se mantienen estables en el Índice Global de Competitividad de este año: cinco de las diez primeras de la región ocupan exactamente la misma posición que en el Índice general del año pasado, mientras que dos han perdido un puesto y tres han avanzado.
En la parte baja del índice general también avanzan más economías de la región que retroceden: se registran avances interanuales en Laos (83.º de las 140 economías analizadas), Camboya (90.º), Nepal (100.º), Bangladesh (107.º) y Myanmar (131.º), mientras que solo Mongolia (104.º) y Bután (105.º) retroceden. Asia Meridional sigue, en general, por detrás del Sudeste Asiático, pero la elección de Narendra Modi ha impulsado a India a subir notablemente 16 puestos, hasta el 55.º lugar en la clasificación general.
El Índice Global de Competitividad clasifica a los países según 12 «pilares» de competitividad, mediante una combinación de datos cuantitativos y encuestas a la opinión de los directivos.
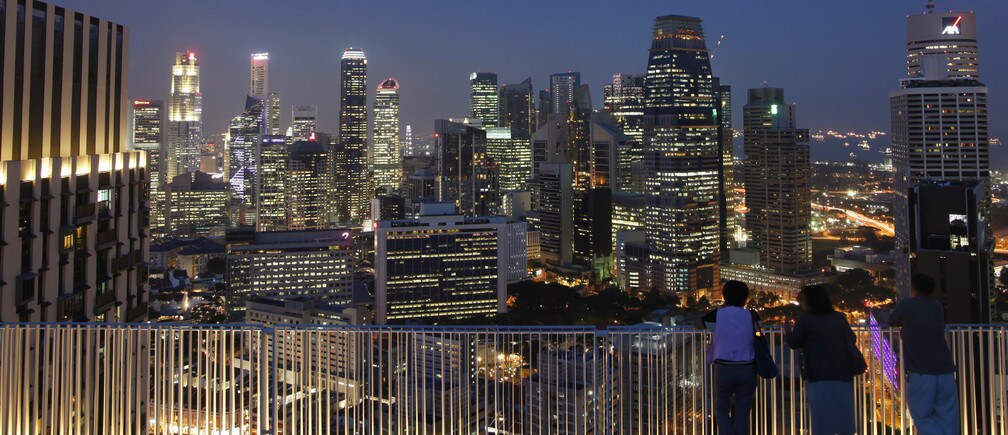
Singapur. Por quinto año consecutivo, Singapur es tanto la principal nación de Asia-Pacífico como la segunda del ranking general, solo por detrás de Suiza. Con un desempeño constantemente sólido —se sitúa entre las dos primeras en siete de los 12 pilares—, sus fortalezas incluyen la eficiencia de sus mercados de bienes, de trabajo y financiero, y su sistema de educación superior y formación, el mejor clasificado del mundo. También cuenta con infraestructuras de primer nivel y un marco institucional transparente y eficiente. Sin embargo, aún hay margen de mejora en los pilares de innovación y sofisticación empresarial, y la participación de las mujeres en la fuerza laboral sigue siendo relativamente baja.

Japón. Al mantener el sexto puesto en la clasificación general, Japón obtiene una puntuación aún más baja que Singapur en la participación femenina en la fuerza laboral, lo que indica que podría aprovechar mejor su talento. A diferencia de Singapur, sin embargo, los pilares de innovación y sofisticación empresarial se cuentan entre las fortalezas de Japón, a pesar de que ambos registraron ligeras caídas respecto al año pasado. El país también se beneficia de una excelente infraestructura y de una de las fuerzas laborales más sanas del mundo. Avanza de forma constante en los pilares de instituciones, eficiencia del mercado de bienes y desarrollo del mercado financiero, mientras que su entorno macroeconómico también ha mejorado respecto al año pasado, pero todavía lastra la puntuación global.
Hong Kong RAE. Con pocos cambios en su desempeño desde el año pasado, Hong Kong ocupa el 7.º puesto por tercera edición consecutiva del Índice. Se le reconoce la mejor infraestructura del mundo y, al igual que Singapur, obtiene puntuaciones especialmente altas en el dinamismo y la eficiencia de sus mercados de bienes, de trabajo y financiero. Hong Kong también registra puntuaciones dentro de las diez primeras en instituciones y preparación tecnológica. Su reto es mejorar en innovación, uno de los aspectos más débiles del desempeño de la economía y la mayor preocupación de los directivos encuestados.
Taiwán, China. Al descender un puesto en el Índice general, hasta el 15.º, Taiwán obtiene, no obstante, puntuaciones constantes en los 12 pilares: se sitúa entre el 11.º y el 17.º en siete de ellos y entre el 20.º y el 29.º en los otros cinco. Registra dos mejoras significativas respecto a las clasificaciones del año pasado: en el pilar de entorno macroeconómico, gracias a un mejor saldo presupuestario y a una deuda menor, y en el de eficiencia del mercado laboral, gracias a una mayor flexibilidad en la fijación de salarios. No obstante, estas mejoras se ven contrarrestadas por ligeros descensos en la clasificación de otros siete pilares.
Nueva Zelanda. Al subir un puesto respecto al año pasado, hasta el 16.º en la clasificación general, Nueva Zelanda continúa su ascenso desde el 25.º puesto de hace cuatro años. Lidera el mundo en desarrollo del mercado financiero y también registra puntuaciones dentro de las diez primeras en otros cinco pilares: instituciones, salud y educación primaria, eficiencia del mercado laboral, eficiencia del mercado de bienes, y educación superior y formación. Obtiene resultados relativamente bajos en pilares como innovación, sofisticación empresarial e infraestructura; este último es considerado por los directivos la mayor preocupación para hacer negocios en el país.
Malasia. Con un ascenso al 18.º puesto, y como principal economía de Asia-Pacífico clasificada como en desarrollo y no como avanzada, Malasia ha mejorado su posición durante cuatro años consecutivos. Se sitúa entre las 50 primeras en los 12 pilares y entre las diez primeras en dos de ellos: eficiencia del mercado de bienes y desarrollo del mercado financiero, aunque en este último retrocede respecto al año anterior. Su pilar más débil es la preparación tecnológica, pero un fuerte avance interanual en este ámbito resulta alentador. La tasa de participación de las mujeres en la fuerza laboral se encuentra entre las más bajas fuera del mundo árabe.
Australia. Tras haber descendido en la clasificación durante cuatro años consecutivos, Australia recupera un puesto y se sitúa en el 21.º lugar este año. Como país de rendimiento constante, ha mejorado significativamente de forma interanual en su área más débil —la eficiencia del mercado laboral— y ahora no puntúa por debajo del 36.º puesto en ninguno de los 12 pilares. Tiene tres puntuaciones dentro de las diez primeras: desarrollo del mercado financiero, salud y educación básica, y educación superior y formación. Pese a sus universidades de categoría mundial, sin embargo, su posición en innovación sigue por debajo de su clasificación general, un ámbito en el que deberá seguir mejorando, dado que se espera que los precios mundiales de las materias primas se mantengan bajos en el futuro previsible.
Corea, Rep. Por segundo año consecutivo, Corea ocupa el 26.º puesto en el índice general. Tiene el quinto entorno macroeconómico más sólido del mundo y también supera su clasificación media en infraestructura e innovación, aunque en esta última lleva años retrocediendo. Sus tres pilares más débiles, por bastante margen, son el desarrollo del mercado financiero, la eficiencia del mercado laboral y las instituciones. La puntuación en instituciones ha mejorado en el último año, por primera vez en una década, pero Corea sigue entre los países con peor desempeño en este pilar dentro de las economías avanzadas, y la inestabilidad de las políticas es la principal preocupación de sus directivos.
China. También manteniendo su posición general del año pasado, el 28.º puesto, la consistencia del desempeño de China en el Índice durante los últimos seis años sugiere que los rendimientos de la competitividad son decrecientes en los factores que han impulsado el progreso económico del país en las últimas décadas. Esto apunta a la necesidad de evolucionar hacia un nuevo modelo en el que las nuevas ganancias de productividad se persigan principalmente a través de la innovación y de la eficiencia de los mercados; la insuficiente capacidad de innovación encabezó la lista de preocupaciones de los directivos en China.
Tailandia. Tras haber ascendido seis puestos en el último Índice, Tailandia desciende un puesto hasta el 32.º lugar en la clasificación general este año. Ha mejorado en el último año en preparación tecnológica, innovación y sofisticación empresarial, pero ha retrocedido en el pilar de entorno macroeconómico, lo que refleja una calificación crediticia más baja y un empeoramiento del saldo presupuestario del Gobierno. No sorprende que, tras el golpe de Estado de mayo de 2014, la inestabilidad gubernamental encabece la lista de preocupaciones de los directivos, seguida de cerca por otros tres factores institucionales (corrupción, burocracia gubernamental e inestabilidad de las políticas), lo que refleja la posición relativamente baja del país en el pilar de instituciones.
El Informe sobre la Competitividad Global 2015-2016 puede consultarse aquí.
¿Ha leído ya?
Las 10 economías más competitivas del mundo
Las 10 economías más competitivas de Europa
Autor: Thierry Geiger, jefe de Análisis e Investigación Cuantitativa, Competitividad y Riesgos Globales, Foro Económico Mundial
Imagen: Personas observan el perfil del distrito financiero central de Singapur. REUTERS/Edgar Su




