A partir de la evidencia de las economías industrializadas, y en particular de Europa, se observa que las subidas de impuestos tienen un efecto negativo significativo en la actividad económica. Este artículo muestra que ese hallazgo empírico no se mantiene en una muestra más amplia. En el mundo en desarrollo, unos impuestos más altos pueden ser una forma eficaz de aumentar los ingresos sin reducir el PIB. Esto es especialmente cierto en países con una provisión escasa de bienes públicos o dependientes de las materias primas.
Alesina et al. (2015) afirmaron que «[l]os ajustes fiscales basados en recortes del gasto son mucho menos costosos, en términos de pérdidas de producción, que los basados en impuestos...». En los últimos diez años, las investigaciones han detectado grandes multiplicadores negativos de los impuestos. Varios análisis de países individuales y de múltiples países, centrados exclusivamente en economías industrializadas, en su mayoría europeas, han retomado el enfoque narrativo de Romer y Romer (2010) y han hallado multiplicadores de los impuestos que oscilan entre aproximadamente −1,7 y −5,1.
Esta evidencia, aparentemente sólida, ha dado lugar a enérgicas recomendaciones de política en los países industrializados de Europa, como refleja la cita anterior. Nos preguntamos si una muestra más amplia, que incluya países en desarrollo, también muestra grandes multiplicadores negativos de los impuestos.
Efectos no lineales de los cambios tributarios en la producción
Aplicamos el enfoque narrativo a un nuevo conjunto de datos sobre el impuesto al valor agregado de 51 países (21 industrializados y 30 en desarrollo) entre 1970 y 2014. Para la muestra completa, hallamos un multiplicador de los impuestos de −1,7 (Gunter et al., 2018). En las economías industrializadas europeas, el multiplicador que hallamos es de −3,6 (aproximadamente el punto medio del rango encontrado en investigaciones anteriores) y es estadísticamente significativo. Sin embargo, para el resto de la muestra, el multiplicador es de −1,2 y no es estadísticamente significativo.
¿Por qué varía tanto el multiplicador de los impuestos? Los argumentos teóricos basados en las distorsiones y los desincentivos (por ejemplo, Jaimovich y Rebelo, 2017) implican que el efecto de los cambios tributarios en la producción sería muy no lineal, y nuestros resultados respaldan esta idea. Como muestra la figura 1, el multiplicador de los impuestos es prácticamente cero cuando los niveles iniciales de las tasas impositivas son muy bajos, y se vuelve más negativo a medida que aumentan la tasa impositiva inicial y la magnitud del cambio tributario.2
Figura 1Multiplicadores acumulados no lineales de los impuestos después de dos años
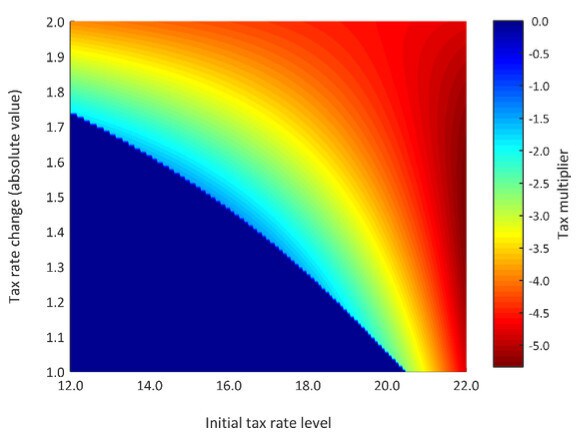
Esto sugiere con fuerza que el consenso cada vez mayor sobre los grandes multiplicadores negativos de los impuestos en los países industrializados, particularmente en Europa (por ejemplo, Alesina et al., 2015), se debe principalmente a las altas tasas impositivas iniciales. Los grandes multiplicadores negativos de los impuestos no son una regularidad empírica sólida, especialmente en el mundo en desarrollo.
En un artículo complementario orientado a las políticas, mostramos que este novedoso hallazgo tiene importantes implicaciones para las políticas relacionadas con la movilización de ingresos, el análisis de la sostenibilidad de la deuda y la curva de Laffer (Gunter et al., 2019).3
Multiplicadores de los impuestos en distintos países
El nivel inicial de los impuestos varía mucho de un país a otro, por lo que es natural que también varíe el posible efecto de los cambios en las tasas impositivas sobre la producción. La figura 2 muestra que, dada la tasa actual del IVA de un país, el multiplicador de los impuestos puede ser estadísticamente igual a cero (azul claro) o moderado o alto (amarillo, naranja y rojo).
Figura 2Multiplicadores de los impuestos después de dos años
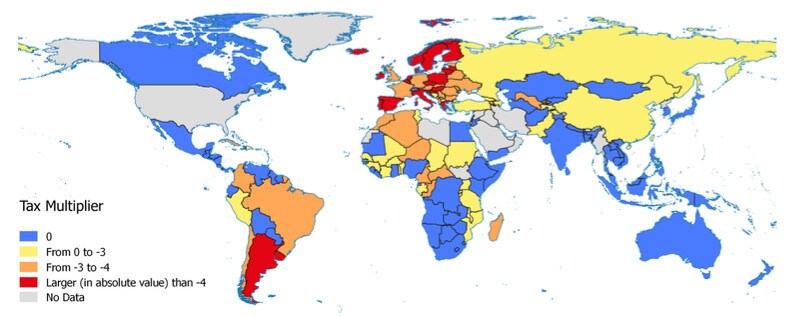
Según la figura 2, en la mitad del mundo (88 de 175 países), el multiplicador de los impuestos es estadísticamente igual a cero (azul claro). Por ejemplo, los cambios tributarios prácticamente no tendrían efecto en el PIB de países con tasas impositivas bajas, como Angola, Costa Rica, Ecuador, Guatemala, Nigeria y Paraguay. En cambio, el mismo aumento (o reducción) de impuestos provocaría una caída (o un aumento) de la producción en países con tasas del IVA relativamente altas, incluidos mercados emergentes como Argentina y Uruguay y, sobre todo, muchos países industrializados europeos.
Movilización de ingresos en países con una provisión escasa de bienes públicos y déficits sociales y de infraestructura
El papel y el tamaño adecuados del gobierno se han estudiado desde muchas perspectivas. Por ejemplo, la ley de Wagner plantea una relación positiva entre el gasto público como proporción del PIB y el PIB real per cápita. A medida que aumenta el ingreso nacional, el gasto público tiende a crecer tanto en el margen extensivo (nuevas actividades) como en el intensivo (actividades existentes realizadas a mayor escala). La figura 3 respalda firmemente esta regularidad empírica bien documentada.
Figura 3Relación entre el PIB per cápita y el gasto público como proporción del PIB
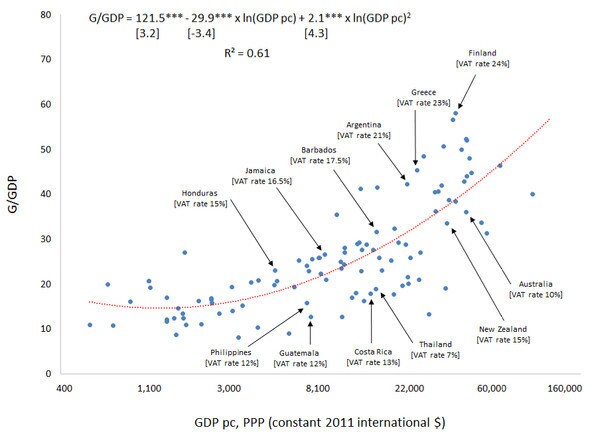
Los países que se encuentran por encima (o por debajo) de la línea de ajuste son aquellos cuyo gasto público es mayor (o menor) que el de un país típico con el mismo nivel de ingreso per cápita.
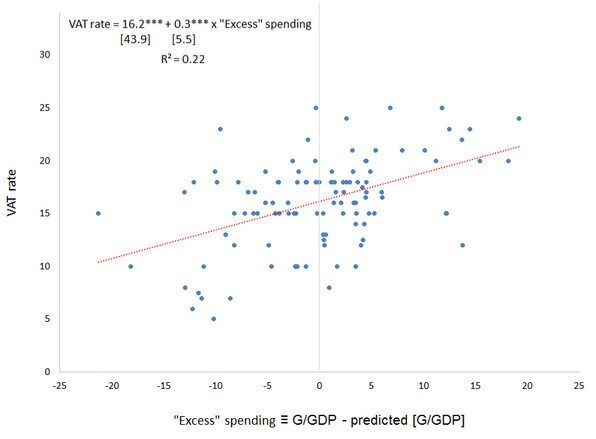
Si definimos el gasto excedente como la proporción G/PIB menos la proporción G/PIB prevista por la línea de ajuste de la figura 3, se desprende —de los ejemplos de países individuales de la figura 3 y de la evidencia más sistemática de la figura 4— que los países con gasto excedente positivo (como Honduras, Jamaica, Argentina y Grecia) tienden a tener tasas del IVA más altas que aquellos con gasto excedente negativo (como Guatemala, Costa Rica, Nueva Zelanda y Australia). Esta evidencia sugiere que países como Guatemala, con una provisión de bienes públicos baja para su grado de desarrollo, podrían alcanzar un nivel típico de bienes públicos con los ingresos generados por un aumento de la tasa del IVA y con poco efecto en la actividad económica.4
Figura 4Relación entre el gasto «excedente» y la tasa del IVA
Movilización de ingresos en países dependientes de las materias primas
Los precios de las materias primas se desplomaron en 2014, y cada vez se considera más que la caída será permanente. Por ello, la mayoría de los países ricos en materias primas —especialmente aquellos cuya estructura de ingresos fiscales depende en exceso de los ingresos procedentes de ellas— afronta un desafío fiscal creciente. Como era de esperar, la figura 5 muestra una fuerte asociación entre la dependencia de una economía de las materias primas (aproximada por el PIB de las materias primas como porcentaje del PIB total) y la dependencia de los ingresos procedentes de ellas (aproximada por esos ingresos como porcentaje de los ingresos totales).
Figura 5Relación entre el PIB de las materias primas (como porcentaje del PIB) y los ingresos procedentes de ellas (como porcentaje de los ingresos totales)
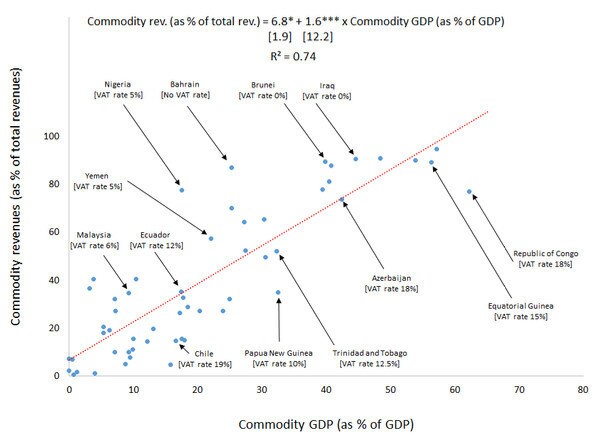
Si definimos la dependencia excedente de los ingresos procedentes de las materias primas como dichos ingresos menos los ingresos previstos por la línea de ajuste de la figura 5, se desprende —de los ejemplos de países de la figura 5 y de la evidencia más sistemática de la figura 6— que los países con una dependencia excedente positiva de esos ingresos (como Malasia, Yemen y Nigeria) tienden a tener tasas del IVA más bajas (o carecen por completo de IVA, como en los casos de Baréin, Brunéi e Irak) que aquellos con una dependencia excedente negativa de esos ingresos (como Chile, Papúa Nueva Guinea, Trinidad y Tobago y la República del Congo).
Figura 6Relación entre la dependencia «excedente» de los ingresos procedentes de las materias primas y la tasa del IVA
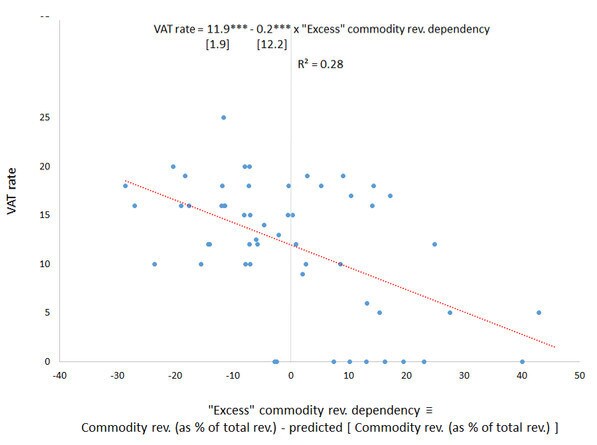
Esta evidencia sugiere que países como Nigeria podrían movilizar rápidamente ingresos procedentes de actividades no relacionadas con las materias primas mediante un aumento de las tasas del IVA, con un efecto relativamente pequeño en la actividad económica.




