Las últimas cifras sobre el estado de la economía mundial han llevado a inversores y economistas a utilizar el término «crecimiento sincronizado» como señal de una mejora sana y sólida de las economías del mundo en 2017, cuando casi todos los países del planeta aumentaron su producción económica.
En efecto, 2017 fue un año en el que se revisaron al alza las previsiones de crecimiento mundial, impulsadas por los mercados desarrollados, con cifras sorprendentemente mejores en Estados Unidos y la zona del euro, mientras los mercados emergentes dejaron atrás la volatilidad de las materias primas y registraron un crecimiento superior al previsto. El mundo parecía estar por fin saliendo del riesgo de estancamiento y encaminándose hacia un prometedor 2018.
Sin embargo, el crecimiento sincronizado llegó acompañado de un socio menos atractivo: la deuda sincronizada. En 2017 se registró el mayor aumento de la deuda en quince años, y la deuda mundial superó el 325 % del PIB.
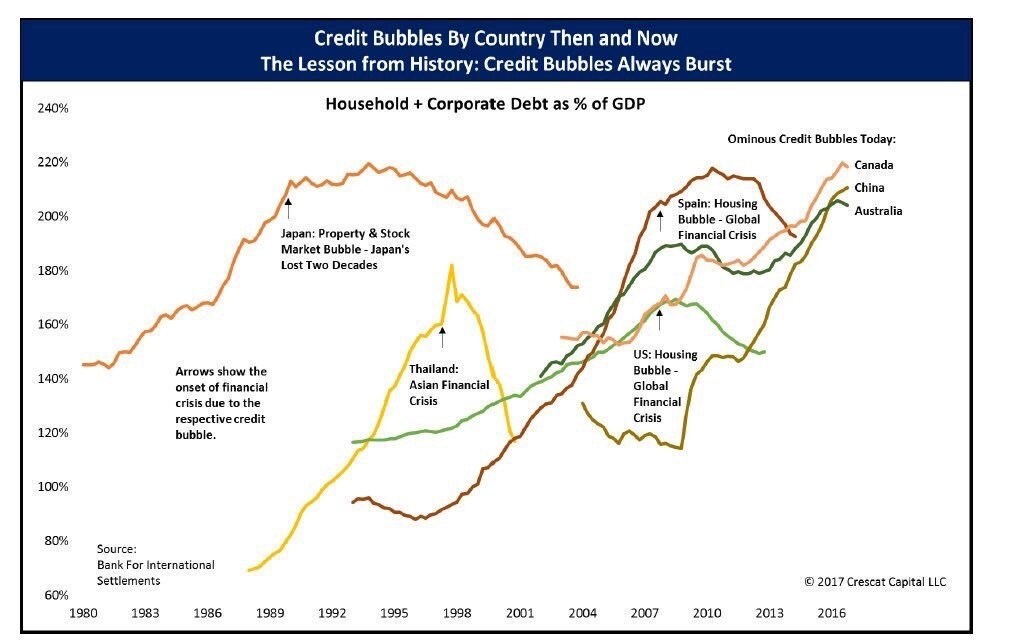
Los peligros del exceso de deuda se ignoraron casi por completo durante todo el año, en favor de mensajes de confianza en los mercados y de demanda de los inversores. Países como Argentina pudieron emitir bonos a 100 años con rendimientos históricamente bajos y una fuerte demanda. China abandonó la agenda de reformas y las políticas de desapalancamiento para aumentar su deuda más que en años anteriores. Los países de la zona del euro se acostumbraron a los anómalos tipos negativos para vencimientos de entre 3 y 5 años. Los gobiernos empezaron a abandonar las reformas estructurales y a volver a los mensajes de «más gasto deficitario». Los tipos de interés eran muy bajos: ¿por qué no?
El auge de las empresas zombis
Las primeras señales de problemas llegaron con el aumento anómalo de las empresas zombis y la persistencia de los préstamos morosos. Según el Banco de Pagos Internacionales, el número de empresas zombis —incapaces de cubrir sus gastos por intereses con beneficios operativos— superó los niveles de crisis. Los tipos bajos no dieron tiempo a las empresas para recuperar la solvencia, sino que convirtieron a muchas en «muertos vivientes». Al mismo tiempo, y pese a los casi 2 billones de euros en estímulos del BCE, los préstamos morosos en la zona del euro superaban 1 billón de euros.
Moody’s y Standard & Poor’s advirtieron que los coeficientes de solvencia y de capacidad de reembolso no mejoraban de forma significativa pese a los tipos ultrabajos. Además, empezó a surgir otra señal preocupante. También aumentaba la deuda destinada a inversiones muy arriesgadas, sin rendimientos económicos reales relevantes. En algunos países desarrollados, hasta el 80 % del crecimiento de la inversión procedía del reciclaje de capital.
En un contexto de confianza excesiva en los mercados de deuda, vimos acumularse más de 7,5 billones de dólares en bonos con rendimientos negativos, más de 11 billones de dólares en bonos con rendimientos inferiores a la inflación local y bonos de alto rendimiento emitidos a los tipos más bajos de los últimos treinta y cinco años.
Tras ocho años de tipos extremadamente bajos, la búsqueda de rendimiento se había convertido en motivo de preocupación.
El entorno de euforia se vio agravado por un enorme aumento de los activos financieros de los mercados emergentes y desarrollados a principios de 2018. Quizá nos estuviéramos perdiendo algo por ser cautelosos. ¿Podría ser que por fin llegara una inflación más alta? ¿Podrían revisarse al alza las previsiones de crecimiento? Entonces, todo estalló de repente.
La fiesta se acabóó
La acumulación de fondos en activos que percibimos como «de bajo riesgo» suele estar detrás de las grandes correcciones y crisis financieras. Lo que vimos en las primeras semanas de febrero de 2018 es una señal de advertencia. Una alarma que nos dice que se acabó la fiesta de los tipos bajos y los atracones de deuda. También nos dice que no debe prolongarse la peligrosa apuesta por una volatilidad nula y por tipos bajos para siempre. Una alarma que los gobiernos y los emisores de deuda deberían tomar como una oportunidad.
Los agentes económicos deben aprovechar estos acontecimientos de los mercados para recuperar la sensatez financiera, mientras las previsiones de crecimiento siguen siendo positivas, los índices industriales muestran expansión y la confianza de los consumidores es elevada. 2018 debe ser un año para reforzar el crecimiento y mejorar la sostenibilidad, no para prolongar los desequilibrios y provocar una crisis mucho mayor que la anterior.
La oportunidad para todos los agentes económicos es enorme. Hay que confirmar las señales positivas: aumentan las inversiones con rendimientos económicos reales y sostenibles, así como los patrones de consumo más saludables, impulsados por la mejora de la renta disponible. Pero es absolutamente esencial que todos entendamos que se acabaron los días del dinero barato y fácil, y que la economía mundial no podrá salir de otra crisis mediante una liquidez abundante y tipos bajos. Hoy, los principales bancos centrales están comprando más de 200.000 millones de dólares al mes sin que haya una crisis, y los tipos están entre 150 y 250 puntos básicos por detrás de la curva.
La próxima crisis no se resolverá con tipos más bajos y más liquidez, porque ya estamos inundados de ella.
Tomemos esta reciente corrección de los mercados financieros por lo que es: una advertencia muy seria.
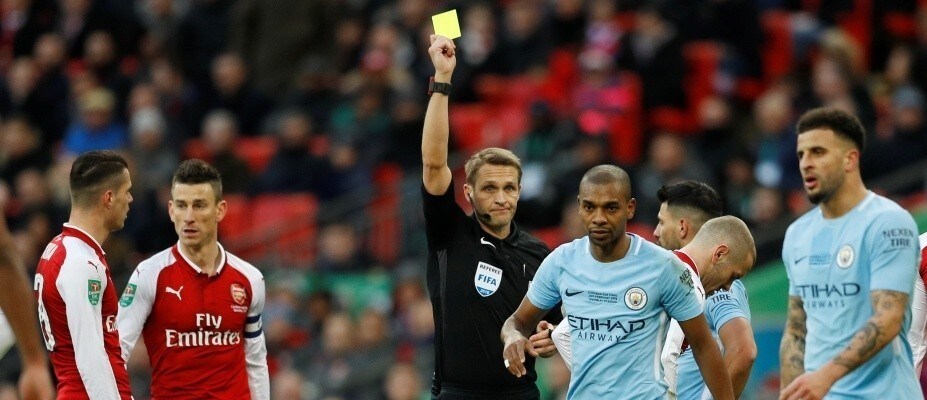
En los partidos de fútbol, los árbitros muestran una tarjeta amarilla a los jugadores como advertencia. Si el comportamiento en el campo sigue siendo inaceptable, reciben una tarjeta roja y son expulsados del partido.
Esta reciente reacción del mercado es una tarjeta amarilla que nos dice que dejemos de aumentar la deuda y los desequilibrios como si no hubiera ningún riesgo. Aprendamos de ella. La volatilidad aumentará, los tipos deben subir y debe volver la prudencia financiera. La economía mundial debe evitar una tarjeta roja.
Daniel Lacalle es doctor en Economía y autor de Escape from the Central Bank Trap y Life In The Financial Markets. Es economista jefe de Tressis.




