La historia de los aranceles, las barreras migratorias y las barreras al capital ofrece lecciones claras sobre los costes económicos potencialmente considerables de las políticas antiglobalización. Esta columna describe cómo la guerra arancelaria entre EE. UU. y China y las incertidumbres relacionadas con las políticas están perjudicando el desempeño económico, y también distorsionan la política monetaria de la Reserva Federal y socavan su credibilidad e independencia. Los aranceles y la política monetaria discrecional son una mezcla tóxica, y los autores abogan por una desescalada de las onerosas barreras comerciales e instan a la Fed a adoptar un enfoque sistemático, basado en normas, para la política monetaria.
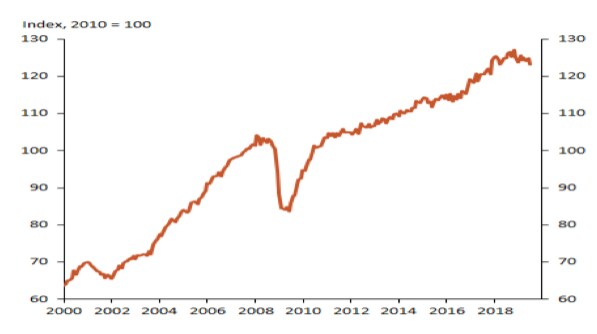
Los objetivos del presidente Trump de obligar a China a abrir el acceso a sus mercados para el comercio internacional, reducir los controles de capital, modificar el trato injusto a la propiedad intelectual y abordar la ciberseguridad y otras cuestiones de seguridad nacional de EE. UU. son metas importantes con beneficios considerables. Sin embargo, la escalada de aranceles está teniendo un impacto creciente en los volúmenes del comercio mundial, la producción industrial y la formación de capital (véase la Figura 1) (Bown e Irwin 2019, Cavallo et al. 2019, Irwin 2019), y la táctica de depender exclusivamente de las barreras comerciales y el proteccionismo es errónea y potencialmente peligrosa.
Figura 1 Volumen del comercio mundial
Estas políticas colocan a la Fed en una situación difícil. Aunque la Fed ha cumplido su doble mandato, su enfoque discrecional para la conducción de la política la ha llevado a recortar su tipo de interés de referencia en respuesta a los riesgos a la baja percibidos asociados con las incertidumbres de la política comercial (Powell 2019). Estos recortes preventivos de tipos tendrán poco o ningún impacto para compensar las restricciones de oferta a la capacidad productiva impuestas por los aranceles y las incertidumbres relacionadas (Levy 2019). Sin embargo, al reducir el margen respecto al límite inferior cero, los recortes disminuirán la flexibilidad de la Fed para aplicar una política anticíclica eficaz ante una futura recesión económica, y añaden distorsiones al sistema financiero. Junto con las presiones públicas inapropiadas del presidente Trump sobre la Fed, la mayor atención de la Fed a las incertidumbres aumenta el riesgo de cometer un error de política y socava su credibilidad pública e independencia (Bordo y Levy 2019).
La dependencia de los aranceles por parte del presidente Trump cumple su promesa electoral de la campaña presidencial de 2016. En la actualidad, se imponen aranceles a más de 275 000 millones de dólares de importaciones de EE. UU., principalmente procedentes de China, pero también de Japón, Corea del Sur, Canadá y México (Chudik 2019, Fajgelbaum et al. 2019), mientras que los socios comerciales de EE. UU. han respondido con aranceles de aproximadamente 121 000 millones de dólares sobre los bienes estadounidenses (Amiti et al. 2019). La escalada errática de los aranceles y las amenazas erráticas de más por venir parecen reflejar una errónea valoración por parte del presidente Trump de las respuestas de China y la ampliación del alcance de las negociaciones entre EE. UU. y China hacia complejas cuestiones no arancelarias que serán difíciles de resolver.
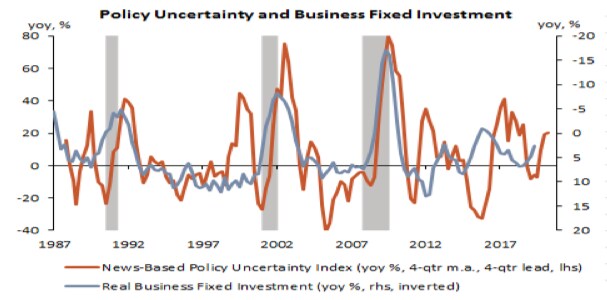
Investigaciones recientes concluyen que las incertidumbres relacionadas con las políticas tienen un impacto negativo tan grande o mayor en el gasto de capital y el desempeño económico que los propios aranceles. Encontramos una correlación simple de 0,49 entre el índice de incertidumbre económica desarrollado por Baker et al. (2016) y la inversión fija empresarial en EE. UU. (Figura 2). Ahir et al. (2019) desarrollan un índice de incertidumbre del comercio mundial (WTU, por sus siglas en inglés) derivado de los informes por país de la Unidad de Inteligencia Económica (EIU, por sus siglas en inglés) y estiman que el aumento del índice WTU a partir de 2017 hasta el primer trimestre de 2019 reduce el crecimiento mundial hasta en un 0,75 % en 2019. Ebeke y Siminitz (2018) desarrollan una medida de la incertidumbre comercial agregada para la UE, EE. UU., China y el Reino Unido, basada en técnicas de minería de textos, y estiman que un aumento de una desviación estándar en el nivel de incertidumbre comercial reduce la ratio inversión/PIB en la zona del euro en un 0,75 % durante los cinco trimestres siguientes. Investigadores de la Junta de la Reserva Federal desarrollan distintas medidas de la incertidumbre de la política comercial —una a nivel de empresa y dos indicadores agregados basados en la cobertura periodística y la volatilidad de los datos sobre aranceles a las importaciones— y estiman que el aumento de la incertidumbre de la política comercial en 2017 y 2018 anticipa una caída de la inversión agregada del 1-2 % (Caldara et al. 2019).
Figura 2 Incertidumbre política e inversión fija empresarial en EE. UU.
Las tendencias recientes y las abundantes evidencias anecdóticas respaldan estos hallazgos de la investigación. Los volúmenes del comercio mundial y la producción industrial en las naciones avanzadas están disminuyendo, lo que reduce la productividad, y la formación de capital se ha estancado. Los principales socios comerciales de China —Japón, Corea del Sur y otras naciones asiáticas, y Alemania— están sufriendo la peor parte de los efectos. Las distorsiones impuestas a las cadenas de suministro mundiales altamente integradas son difíciles de medir, pero sin duda considerables (Economist 2019). Las reducciones persistentes de la inversión empresarial y del stock de capital reducirían la capacidad productiva y el crecimiento potencial (Handley y Limoa 2017).
Gran riesgo: ¿está terminando la segunda era de la globalización?
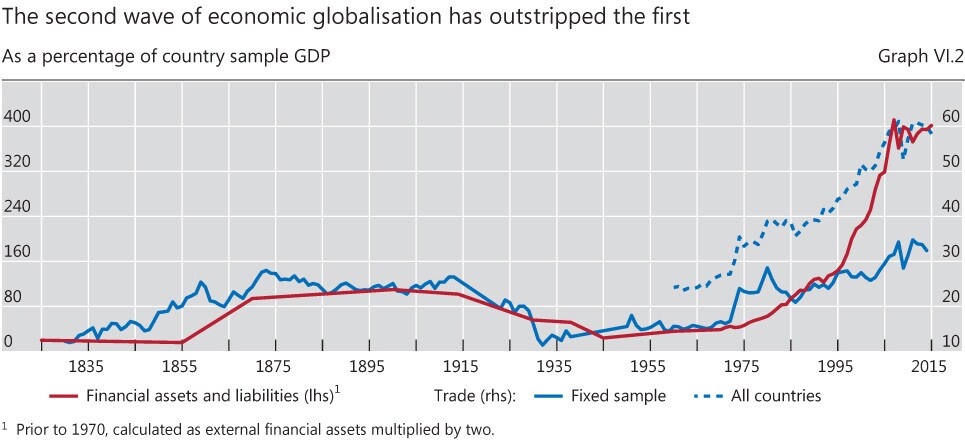
Aunque la historia nunca se repite, a menudo rima, lo que hace que el reciente impulso de las políticas comerciales y migratorias resulte preocupante. El mundo ha experimentado dos eras de globalización en los últimos dos siglos (véase la Figura 3) (Bordo 2017). La primera, desde mediados del siglo XIX hasta 1914, fue impulsada por la reducción de las barreras comerciales, importantes innovaciones tecnológicas y un aumento de los flujos transfronterizos de migración y capital, y favoreció un rápido crecimiento económico y una mejora del nivel de vida. El crecimiento del comercio superó con creces al de la renta nacional, y se produjo una convergencia europea significativa de los precios transfronterizos de los bienes comerciables (Findlay y O’Rourke 2004). La integración de los mercados financieros facilitó el crecimiento (Goetzmann 2016), y los flujos de capital de las naciones desarrolladas europeas contribuyeron a impulsar el crecimiento de las economías emergentes (Bordo 2002). La adhesión de las principales naciones a la convertibilidad en oro garantizó tipos de cambio estables y actuó como mecanismo de compromiso o como un «sello de aprobación de buena gestión» para los países que buscaban acceso al mercado de capitales de Londres (Bordo y Rockoff 1996).
Figura 3 La ola de la globalización
Pero las respuestas populistas a la migración masiva y al comercio mundial a finales del siglo XIX dieron lugar a una reacción de leyes antiinmigración y barreras comerciales. La primera era de la globalización culminó con el estallido de la Primera Guerra Mundial en 1914 y la imposición de controles de cambio y de capital (Eichengreen 1992), junto con aranceles y cuotas. Durante el período de entreguerras, EE. UU. fue el mayor infractor, con la Ley Fordney-McCumber de 1922 y la Ley Smoot-Hawley de 1930 sobre aranceles. Otros países respondieron con represalias, y estas barreras agravaron enormemente la Gran Depresión (Crucini y Kahn 1996, 2003). La segunda era de la globalización, desde la Segunda Guerra Mundial, ha supuesto una reducción significativa de las barreras al comercio, la migración y el capital, la emergencia de China como superpotencia económica y el desarrollo de las cadenas de suministro mundiales. Estos factores han contribuido enormemente a la libre circulación de bienes, mano de obra, capital e innovaciones tecnológicas que han generado un fuerte crecimiento mundial.
Aunque el auge de las iniciativas antiinmigración y los aranceles crecientes del presidente Trump son preocupantes, tres diferencias en la situación actual deberían mitigar las consecuencias económicas. En primer lugar, los controles de capital que dominaron el período de entreguerras aún no se han impuesto y es muy poco probable que se impongan. En segundo lugar, las economías de las naciones avanzadas han reducido drásticamente su dependencia de la industria manufacturera en favor del consumo y los servicios, de modo que la carga de los aranceles sobre la industria manufacturera recaerá en gran medida sobre los países emergentes. En tercer lugar, los procesos productivos se han integrado a escala mundial mediante cadenas de suministro complejas, empresas multinacionales y el intercambio de información (Baldwin 2016). Pero estos elementos podrían estar en riesgo a medida que los aranceles aumenten. Además, los aranceles impuestos hasta ahora representan una pequeña fracción de los impuestos en la década de 1930, y los responsables de políticas de hoy tienen una comprensión mucho más profunda de los costes de las barreras al comercio, la migración y la circulación de capitales, así como de cómo estabilizar la economía con una gama más amplia de herramientas de política que no existían hace 80 años. Asimismo, la mayor sofisticación de los mercados financieros y de los flujos de capital reduce enormemente la probabilidad de un desastre de tipo años treinta. Aun así, deben evitarse los errores de política que se pueden prevenir.
Aranceles y política monetaria
Los aranceles y las incertidumbres de la política comercial añaden varias dimensiones de dificultad a la conducción de la política monetaria por parte de la Reserva Federal. La Fed ha cumplido su doble mandato, con la tasa de desempleo más baja en 50 años y una inflación justo por debajo del 2 %. Sin embargo, recortó los tipos tanto en julio como en septiembre debido a incertidumbres relacionadas con la política comercial, aunque los datos reales indicaban claramente que la economía crecía en línea con la previsión de la Fed y siguiendo la estimación de la Fed sobre su trayectoria potencial. Se trata de un claro alejamiento de la conducción de la política monetaria dependiente de los datos (Clarida 2018) y también de su enfoque histórico de modificar la política monetaria en respuesta a los impactos económicos reales de los cambios de política no monetaria (fiscal), en lugar de anticipándose a las iniciativas de política pendientes. Esto aleja aún más a la Fed de cualquier tipo de enfoque sistemático (basado en normas) de la política monetaria y la acerca a la discrecionalidad y a las corazonadas sobre las incertidumbres. Esto aumenta la probabilidad de error de política, lo que puede socavar la credibilidad e independencia de la Fed.
Un factor más fundamental es si la escalada errática de los aranceles reduce la demanda agregada o la capacidad productiva (oferta) de la economía, y si la política monetaria puede hacer algo al respecto. Aunque el estímulo monetario puede compensar las caídas de la demanda agregada, no puede compensar las restricciones de oferta a la capacidad productiva, como los aranceles y las incertidumbres de la política que reducen el stock de capital y distorsionan las cadenas de suministro mundiales (Levy 2019). La flexibilidad monetaria persistente frente a las restricciones de oferta no estimulará el crecimiento, sino que tendrá consecuencias negativas, incluso si la inflación se mantiene baja. Acerca a la Fed al límite inferior cero, y los tipos artificialmente bajos penalizan a los ahorradores, subvencionan a los acreedores y generan numerosas distorsiones financieras.
En este contexto tenso, la Fed debe dejar claro que las crecientes barreras comerciales y las incertidumbres políticas que imponen restricciones de oferta a la capacidad productiva escapan al alcance de la política monetaria para resolverlas. Debe ser más sistemática y regirse por normas en la conducción de la política monetaria, y basarse en datos reales en lugar de en sus corazonadas sobre las incertidumbres. También debe subrayar la importancia de su independencia para conducir la política sin injerencias ni presiones políticas, y rechazar las presiones inapropiadas de la administración manteniendo su postura políticamente neutral.




