En el momento de su creación, la zona del euro fue a menudo objeto de burla por parte de economistas (en su mayoría anglosajones), que la consideraban un área monetaria incompleta y subóptima. Según sus detractores, la unión carecía de suficientes canales privados y públicos de reparto del riesgo, así como de movilidad de factores, como para justificar la renuncia a la soberanía monetaria (por ejemplo, Eichengreen, 1992). Tras una década de aparente éxito, tanto en la convergencia de los niveles de vida como en la estabilización de los agregados monetarios, estas sombrías opiniones parecieron verse confirmadas por la crisis de 2010-2012 y la lenta recuperación posterior. Se considera ampliamente que, si bien el euro mejoró la credibilidad de la política monetaria en muchos Estados miembros que anteriormente dependían de frecuentes depreciaciones para mantener su competitividad, es posible que lo haya hecho a costa de una autonomía monetaria muy necesaria en momentos decisivos. ¿Existe una manera de mejorar los mecanismos de estabilización en la zona del euro, preservando al mismo tiempo los beneficios de la integración para el comercio y las instituciones que proporciona la moneda común?
Sugiero que sería posible que el BCE ajustara algunas de sus herramientas de política monetaria de forma más adaptada a la situación de cada país, sin transferencias permanentes y manteniendo al mismo tiempo plena independencia de los gobiernos nacionales. El marco, que denomino «focalización selectiva de la inflación», exigiría que el BCE adaptara las condiciones monetarias y crediticias en los Estados miembros, preservando la fluidez de los pagos transfronterizos y la unidad del mercado común. Su objetivo es mejorar la adecuación de la política monetaria a los shocks asimétricos, preservando al mismo tiempo los beneficios en materia de credibilidad de las intervenciones basadas en reglas, y manteniendo la neutralidad a largo plazo y el compromiso de no realizar transferencias fiscales.
Los debates recientes sobre la convergencia y la estabilización de los ciclos macroeconómicos en la zona del euro, plasmados en la Declaración conjunta franco-alemana de Meseberg, se han centrado en el diseño de instrumentos presupuestarios que respalden políticas fiscales anticíclicas, como un régimen transnacional de reaseguro del desempleo. La mayor parte del debate público y académico se ha centrado en instrumentos diseñados para hacer frente a los tiempos de crisis, como líneas de crédito de emergencia para los países afectados por grandes shocks asimétricos, la creación de un sistema europeo de garantía de depósitos para completar la Unión Bancaria y una reforma del Mecanismo Europeo de Estabilidad (véase, por ejemplo, el debate de VoxEUiniciado por Bénassy-Quéré et al. 2018).
Si bien pueden producirse brotes periódicos de tensión financiera aguda, la verdadera debilidad subyacente de la zona del euro radica en la divergencia a medio plazo de la dinámica de la productividad, de la inflación salarial y de la competitividad en precios, entre los países «centrales» y las economías de la «periferia». Las diferencias grandes y persistentes en la trayectoria de los niveles de precios de producción interna entre los Estados miembros de la zona del euro han fomentado diferenciales de competitividad, desequilibrios en la balanza por cuenta corriente y la acumulación de deuda pública y privada externa, a medida que el ahorro público y privado disminuía en las economías del «Sur» sin inversiones proporcionales en sectores comerciables generadores de exportaciones. Estos desajustes, a su vez, exigieron una devaluación interna y una dolorosa consolidación fiscal, dada la imposibilidad de ajustar el tipo de cambio cuando se produjeron «paradas repentinas» y dificultaron más la refinanciación de los pasivos externos (por ejemplo, Schmitt-Grohé y Uribe, 2016).
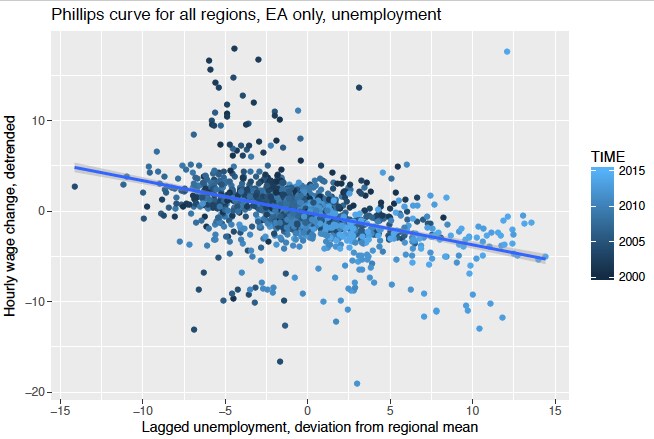
La política monetaria puede contribuir a estabilizar las fluctuaciones de la demanda a corto plazo a lo largo del ciclo económico. Sin embargo, un dilema fundamental para el BCE surge del hecho de que su mandato le lleva a estabilizar el nivel de precios agregado en la zona del euro, sin tener en cuenta las divergencias regionales. Según las palabras de Farhi y Werning (2017), en una unión monetaria, la autoridad monetaria central fija de forma óptima la cuña laboral agregada en cero, pero está obligada a permitir que las cuñas laborales nacionales se aparten de ese nivel eficiente. De hecho, en un artículo reciente (Levy, 2018), presento pruebas de que las divergencias nacionales e incluso regionales en los niveles de desempleo están asociadas a dinámicas salariales divergentes, lo que sugiere que una «curva de Phillips» opera a nivel local, además de en el agregado de la zona del euro (véase la Figura 1).
Figura 1 Variación horaria de los salarios, interanual (sin tendencia) frente al desempleo rezagado (centrado) en 250 regiones NUTS-2 de la zona del euro
Algunos han sostenido que estas dinámicas divergentes evidencian la necesidad de recuperar el control de la palanca del tipo de cambio y salir del euro. Otros han sugerido que, en presencia de rigideces de precios y salarios, son necesarias políticas fiscales diseñadas para imitar los ajustes de precios generados por una depreciación, como el IVA combinado con reducciones de las cotizaciones sociales sobre la nómina (Farhi et al., 2013). Estas propuestas de reforma dan por supuesto el objetivo de la autoridad monetaria de estabilizar la dinámica de la inflación agregada en la zona del euro, y sostienen que, en ese caso, es necesario salir de la «camisa de fuerza dorada» del euro o complementarla con políticas fiscales anticíclicas agresivas o con mecanismos de reparto del riesgo. Como complemento de esto último, sugiero que la «focalización selectiva de la inflación» puede ayudar a contrarrestar los shocks de demanda agregada específicos de cada país.
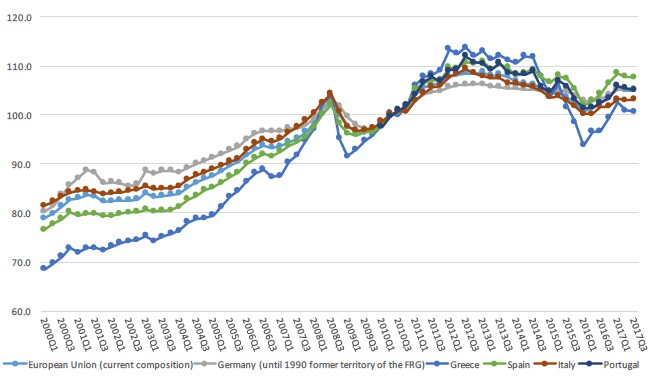
El BCE debería aumentar (en términos relativos) las intervenciones expansivas en los países donde las condiciones macroeconómicas internas indiquen una demanda agregada baja. En el caso de las operaciones de refinanciación a largo plazo y de las políticas de «flexibilización cuantitativa» de intervenciones directas en los mercados de activos, el BCE debería poder reponderar sus compras de activos entre los mercados financieros nacionales, en función de una medida anticíclica focalizada de las condiciones de la demanda agregada. Esto podría adoptar la forma de la siguiente regla: el BCE aumenta la asignación de compras de activos a los países en los que la inflación o el crecimiento del gasto nominal se sitúan por debajo de su media a medio plazo, por ejemplo, cuando el valor del último trimestre (desestacionalizado) es inferior al valor suavizado de los últimos ocho trimestres. Esta regla de suavizado garantiza que solo puedan producirse flexibilizaciones monetarias focalizadas y temporales, y no transferencias implícitas permanentes a países con un menor crecimiento tendencial del nivel de precios. En lugar de la inflación de precios al consumo específica de cada país, la regla de focalización selectiva debería basarse en la divergencia de la inflación de precios de producción (véase la Figura 2). De hecho, la inflación de los precios de producción nacionales, como muestran Galí y Monacelli (2008), es una medida clave de los desajustes de precios internos (en lugar de la inflación de precios al consumo, que se ve afectada por la dinámica de los precios de importación dentro de la unión).
Figura 2 Índices de precios de producción, trimestrales (2010=100) en economías europeas seleccionadas
Esta «focalización selectiva» podría superar las limitaciones a las que se ha enfrentado el BCE en el reciente uso de intervenciones de política monetaria no convencionales. De hecho, el BCE ha asignado las compras de activos del programa de flexibilización cuantitativa de pasivos públicos y privados entre los Estados miembros según su «clave de capital» en el reparto del capital del BCE, para garantizar un mecanismo de asignación independiente y basado en reglas. Esto dio lugar, de forma mecánica, a grandes compras de activos alemanes, a pesar de la menor necesidad de flexibilizar las condiciones crediticias y monetarias en ese país. Sugiero que el BCE podría haber mantenido un enfoque basado en reglas, dirigiéndose de forma más agresiva hacia los países con una posición macroeconómica más débil, mediante una regla anticíclica de la forma propuesta anteriormente.
La focalización selectiva de la inflación puede ser más urgente para adaptar las intervenciones no convencionales en tiempos de crisis. Sin embargo, también podría aplicarse junto con los ciclos económicos habituales, por ejemplo, ajustando con precisión la provisión de liquidez entre países mediante una regla anticíclica similar, basada en la dinámica reciente del nivel de precios. Por ejemplo, el «recorte» (haircut) aplicado a la deuda soberana de distintos Estados miembros, que determina su valor de liquidez en las operaciones de mercado abierto, podría modularse en función de la dinámica reciente de la inflación.
Pueden aplicarse tres críticas principales a mi propuesta de focalización selectiva de la inflación:
La primera procede del riesgo de que, si los ajustes de precios (como una inflación alemana más alta) son efectivamente necesarios para realinear los tipos de cambio reales, la «focalización selectiva» retrasaría este proceso. Sin embargo, esta crítica no es plenamente válida si la principal fuente del desajuste procede de shocks asimétricos de demanda agregada; en tal caso, hay un papel para las intervenciones monetarias focalizadas, de manera muy similar a la política fiscal anticíclica.
Algunos también podrían argumentar que la inflación de precios de producción no es la mejor medida de la brecha de producción, y que el PIB nominal o los diferenciales soberanos ofrecerían una imagen más precisa de las condiciones macroeconómicas internas. Si bien esto podría ser perfectamente cierto, la focalización selectiva de la inflación se acerca más al mandato actual del BCE de dirigir el IPC a nivel agregado y, por tanto, es más fácil de aplicar con las herramientas tradicionales de política y menos probable que requiera cambios controvertidos en los tratados.
Por último, podría decirse que reformar la clave de capital del BCE o la política de recortes (haircut) puede no tener efectos de primer orden sobre la orientación monetaria. Si bien esta objeción es razonable, en cualquier caso, el conocido «trilema» de imposibilidad (según el cual los países no pueden tener simultáneamente políticas monetarias autónomas, libre circulación de capitales y tipos de cambio fijos) limita de forma mecánica el margen para adaptar la política monetaria a las circunstancias nacionales en la zona del euro. Esto no significa, sin embargo, que no sea mejor algo que nada. Dentro de las limitaciones institucionales de su ámbito de mandato, el BCE debería maximizar la idoneidad de la orientación monetaria a las condiciones específicas de cada país. Esto proporcionaría apoyo a las políticas fiscales anticíclicas tanto a nivel nacional como de la unión, respondería a las críticas actuales a la unión monetaria y, por tanto, proporcionaría un cierto margen de maniobra para la implementación de políticas de convergencia estructural a más largo plazo.




