El impago de la deuda soberana es un riesgo importante para las economías de mercados emergentes y en desarrollo.
La mayoría de los impagos se han producido cuando la deuda pública era elevada y no existía una regla fiscal.
La deuda interna mitiga el riesgo de impago, pero se asocia con costes de endeudamiento más elevados.
Los niveles elevados de deuda pública en las economías de mercados emergentes y en desarrollo (EMDE, por sus siglas en inglés), así como el aumento de los tipos de interés mundiales en los últimos dos años, intensifican actualmente los riesgos de impago de deuda en las EMDE. Sin embargo, los impagos de deuda anteriores a menudo no lograron hacer frente a los riesgos relacionados con la deuda: más de un tercio de los impagos de deuda soberana anteriores no consiguieron reducir de forma duradera la deuda pública ni los costes de endeudamiento. Los que tuvieron éxito fueron acompañados de reestructuraciones de deuda por encima de la mediana y de aceleraciones del crecimiento. Muchas EMDE han recurrido a la deuda interna, que reduce los riesgos de impago. No obstante, la deuda pública predominantemente interna tiene el precio de un coste de endeudamiento más elevado y de un menor crédito bancario al sector privado. El entorno externo actual, difícil, exige políticas que aceleren el crecimiento sostenible y refuercen las posiciones fiscales.
1. La mayoría de los impagos se han producido en circunstancias similares a la coyuntura actual.
La última Actualización sobre el desarrollo del Sur de Asia muestra que los impagos de deuda soberana anteriores se concentraron en torno al final de los ciclos de endurecimiento de la política monetaria de la Reserva Federal de Estados Unidos y fueron más frecuentes cuando la deuda pública estaba por encima de la mediana de las EMDE y no existía una regla fiscal.
Fuentes: Asonuma y Trebesch (2016); Erce, Malucci y Piccarelli (2022); Haver Analytics; Banco Mundial.
Nota: Proporción de todos los impagos que se produjeron en el año en que terminó el ciclo de endurecimiento de la Reserva Federal de Estados Unidos, tal como se define en el Banco Mundial (2022), o en el año siguiente. Proporción de todos los impagos que se produjeron en países sin regla fiscal o en países con deuda pública por encima de la mediana (en toda la muestra de las EMDE) en el momento del impago. Todos los impagos incluyen los impagos a acreedores internos y externos; los impagos externos se refieren a los impagos a acreedores externos. La línea gris denota el 50 por ciento.
2. Más de un tercio de los impagos de deuda soberana no han logrado reducir la deuda ni el coste de endeudamiento de forma duradera.
Menos de dos tercios de los impagos de deuda soberana tuvieron éxito en la reducción de la ratio deuda pública/PIB o del tipo de interés efectivo de la deuda pública cinco años después.
Fuentes: Asonuma y Trebesch (2016); Erce, Mallucci y Picarelli (2022); Banco Mundial.
Nota: Los episodios de impago se diferencian entre los que presentaron una ratio deuda pública/PIB o unos tipos de interés efectivos de la deuda pública más bajos ("exitosos") o más altos ("no exitosos") cinco años después del impago que en el año del impago. Basado en 177 episodios de impago interno o externo en 64 EMDE durante 1979–2018.
3. Las reducciones más pronunciadas de la deuda y del coste de endeudamiento tras un impago se han asociado con condiciones económicas y financieras mundiales más favorables.
El coste de endeudamiento público disminuyó de forma más pronunciada tras los impagos cuando el crecimiento mundial era más sólido y los costes de endeudamiento mundiales bajaron más. Las ratios de deuda pública disminuyeron con mayor intensidad cuando el crecimiento de la producción interna era más sólido. Un sentimiento de riesgo de los inversores mundiales más favorable se asoció con descensos más pronunciados tanto del coste de endeudamiento como de la deuda tras el impago.
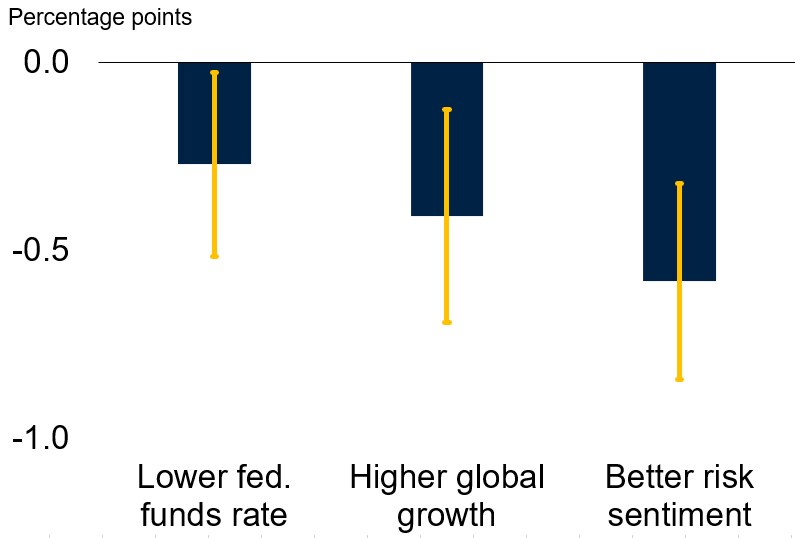
Nota: El cambio previsto en el tipo de interés efectivo de la deuda pública se define como un aumento de 1 punto porcentual en la variable indicada en el eje horizontal (una disminución de 0,5 desviaciones típicas en el caso del sentimiento de riesgo mundial) durante el período muestral, multiplicado por la estimación del coeficiente de una regresión de panel, controlando por sesgo de selección. Las barras amarillas indican intervalos de confianza del 95 por ciento.
4. La deuda interna mitiga el riesgo de impago, pero con un coste.
En la EMDE media, la deuda interna representó algo más de la mitad de la deuda pública en 2021 y algo menos de dos tercios de la acumulación de deuda entre 2010 y 2021. En el pasado, los aumentos de la deuda pública financiados principalmente con recursos internos se asociaron con menor frecuencia a impagos que los financiados principalmente con recursos externos. Sin embargo, las proporciones de deuda interna por encima de la mediana en la deuda pública se han asociado con un mayor coste de endeudamiento público, vencimientos de deuda más cortos y mayores proporciones de crédito interno destinado al gobierno central.
Fuentes: Perspectiva Económica Mundial del FMI; FMI (diversos informes del personal técnico); Kose et al. (2022); Banco Mundial.
Nota: El tipo de interés efectivo de la deuda pública se define como el gasto neto en intereses como proporción de la deuda pública bruta del año anterior. Para el Sur de Asia, solo hay datos disponibles para India, Sri Lanka y Pakistán. Promedios no ponderados para 2010-2022 de las EMDE con una proporción de deuda interna en la deuda pública por encima o por debajo de la mediana.




