Los defensores de los buyouts de capital privado (PE, por sus siglas en inglés) sostienen que estas operaciones son motores de eficiencia que crean valor al concentrar la propiedad de las empresas objetivo, apalancar sus estructuras de capital e introducir incentivos financieros de gran intensidad. Los críticos argumentan que estas operaciones suelen asociarse con reducciones del empleo y los salarios, así como con un mayor riesgo de quiebra de las empresas. Steven J. Davis, John C. Haltiwanger, Kyle Handley, Ben Lipsius, Josh Lerner y Javier Miranda analizan estas posturas contrapuestas en Los efectos económicos de los buyouts de capital privado (documento de trabajo del NBER n.º 26371). Concluyen que los efectos varían mucho según si la empresa objetivo es de titularidad pública o privada y según las condiciones económicas externas que coinciden con el buyout y lo suceden.
Los investigadores analizaron unos 9.800 buyouts de empresas estadounidenses realizados entre 1980 y 2013, un período caracterizado por fuertes fluctuaciones en las restricciones del mercado de crédito y el crecimiento del PIB. Mediante el análisis de datos de la Oficina del Censo de Estados Unidos sobre resultados a nivel de empresa y establecimiento, estimaron los efectos de los buyouts en el empleo, la reasignación de puestos de trabajo, la productividad laboral y la remuneración por trabajador. Hallaron una heterogeneidad notable entre los buyouts, así como varios patrones diferenciados.
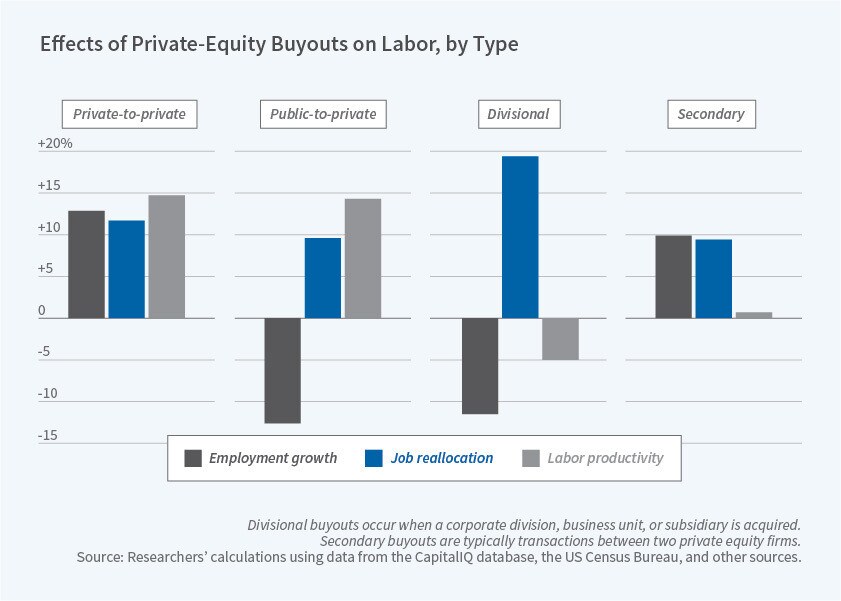
En los dos primeros años posteriores al buyout, y en comparación con una muestra de control, el empleo aumentó un 13 % en las empresas objetivo que anteriormente eran de propiedad privada (buyouts de empresas privadas por entidades privadas) y un 10 % en los buyouts secundarios (cuando una entidad de PE se vende a otra). En cambio, el empleo cayó un 13 % en los buyouts de empresas cotizadas (operaciones de pública a privada) y un 16 % en los buyouts de una división de una empresa. Una vez más, estos cambios se comparan con una muestra de empresas de control.
Tras un buyout, el ritmo de reasignación de puestos de trabajo dentro de las empresas objetivo aumentó en relación con las empresas de control. Este patrón se observó en todos los tipos de buyout y se debió en gran medida a una mayor actividad de adquisición y desinversión por parte de estas empresas. Un aumento de los diferenciales de crédito o una desaceleración del crecimiento del PIB después del buyout redujeron el crecimiento del empleo en las empresas objetivo y limitaron drásticamente los aumentos de productividad en los buyouts de pública a privada y de divisiones.
La productividad laboral aumentó en promedio un 8 % en las empresas objetivo en relación con las empresas de control, un impacto notable dado que las empresas objetivo suelen ser empresas maduras de sectores consolidados. Sin embargo, tras los buyouts, la remuneración por trabajador cayó un 1,7 % en las empresas objetivo, lo que prácticamente anuló la ventaja salarial que estas tenían antes del buyout respecto de las empresas de control. Los efectos salariales también variaron mucho según el tipo de buyout.
Las condiciones crediticias estaban relacionadas con el desempeño de los buyouts. Los buyouts realizados en condiciones de crédito fácil registraron menores aumentos de productividad que los realizados cuando el crédito era restringido. Cuando el crédito está fácilmente disponible, los grupos de PE pueden elegir o estructurar los buyouts para obtener rendimientos privados mediante ingeniería financiera, en lugar de mejoras operativas.
Debido a la considerable heterogeneidad entre los tipos de buyout, los investigadores concluyen que hay pocas razones para tratar todos los buyouts como si tuvieran efectos homogéneos en el empleo, la reasignación, los salarios y la productividad. En particular, aunque los buyouts de empresas privadas por entidades privadas parecen crear valor al relajar las restricciones financieras y mejorar las prácticas de gestión, los buyouts de pública a privada, que según otros estudios implican un mayor apalancamiento y riesgo de quiebra, conllevan importantes recortes de empleo. Este hallazgo tiene implicaciones importantes para las políticas públicas relacionadas con los buyouts y, en particular, pone en duda la eficacia de las políticas «de talla única» dirigidas al capital privado.




