Las criptomonedas, en particular el Bitcoin, han recibido mucha atención en los últimos tiempos. La capitalización total del mercado de criptomonedas alcanzó casi 400.000 millones de dólares en diciembre de 2017, según coincodex.com.
Figura 1 Precio del Bitcoin, de julio de 2010 a julio de 2018
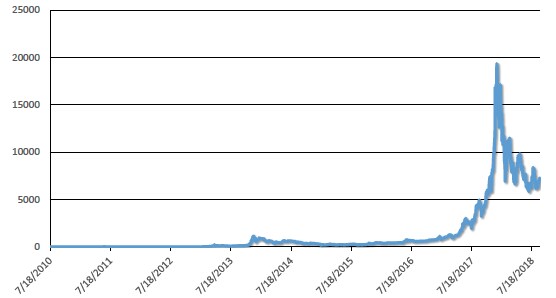
Figura 2 Precio del Bitcoin, de septiembre de 2017 a septiembre de 2018
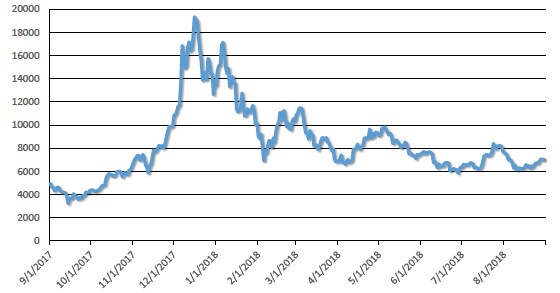
Como muestran las dos figuras anteriores, el precio del Bitcoin aumentó drásticamente entre 2016 y 2018 hasta alcanzar un máximo de casi 20.000 dólares. Aunque se ha estabilizado algo desde principios de 2018, su volatilidad sigue siendo bastante considerable. Estos acontecimientos hacen cada vez más urgente comprender la valoración de las criptomonedas.
No existe un banco central del Bitcoin
Según un artículo del Financial Times publicado en junio de 2018, el Banco de Pagos Internacionales (BIS) atribuye la inestabilidad de los precios de las criptomonedas a la falta de un banco central para las criptomonedas. El hecho de que el valor del Bitcoin no esté controlado por un banco central designado constituye una diferencia importante con respecto a las monedas tradicionales.
La Reserva Federal de Estados Unidos, por ejemplo, inyecta o retira dólares de la circulación para cumplir sus objetivos de política, como una tasa de inflación estable. La oferta de Bitcoin, en cambio, evoluciona debido a las actividades informáticas descentralizadas de los "mineros" y solo puede aumentar con el tiempo. Por tanto, una herramienta tradicional para promover la estabilidad de precios no está disponible para las criptomonedas. El BIS considera el "valor inestable" como uno de los principales desafíos para que las criptomonedas lleguen a ser monedas importantes a largo plazo.
Indeterminación del tipo de cambio y especulación cambiaria
El Bitcoin, al igual que los dólares, carece intrínsecamente de valor: ambos son monedas fiduciarias. La coexistencia de dos monedas fiduciarias y su análisis no es nada nuevo. Si ambas se utilizan como medio de cambio en una economía, su tipo de cambio es indeterminado, como demostraron Kareken y Wallace (1981) en un célebre artículo.
Con el Bitcoin en particular, o con las criptomonedas en general, sin embargo, surgen nuevas cuestiones. En particular, la ausencia de un banco central del Bitcoin y la oferta creciente pero acotada de Bitcoin introducen aspectos nuevos y potencialmente importantes. Las fluctuaciones aleatorias observadas en el precio del Bitcoin cobran gran relevancia y están ausentes en el análisis de Kareken y Wallace. Por último, los operadores pueden considerar el Bitcoin y otras criptomonedas como una inversión, especulando con su subida de precios, en lugar de como un medio de cambio. ¿Cuáles son las implicaciones para la valoración del Bitcoin y para la política monetaria de la moneda tradicional al tener en cuenta estos aspectos novedosos? Nuestro nuevo artículo (Schilling y Uhlig, 2018) ofrece algunos resultados clave.
El escenario
Analizamos el doble papel del Bitcoin (o de cualquier otra criptomoneda) como medio de cambio y como objeto de especulación. Imaginamos un mundo futuro en el que tanto los dólares como el Bitcoin sirven como medios de pago plenamente aceptados y sin fricciones para comprar un bien de consumo perecedero. Crucialmente, suponemos que tanto los dólares como el Bitcoin carecen intrínsecamente de valor. A diferencia de otros activos, mantener cualquiera de estas monedas no genera ni dividendos ni utilidad. El único uso de las monedas fiduciarias es que pueden utilizarse para comprar bienes. Suponemos que existe un banco central que alcanza un objetivo de inflación estocástico dado exógenamente para el dólar, mientras que no hay ninguna agencia central que controle el valor del Bitcoin.
El resultado de no especulación con Bitcoin
Nuestro modelo permite que los agentes retengan Bitcoin para especular con su futura subida de precio. Sin embargo, encontramos que esto no ocurrirá en equilibrio, bajo supuestos razonablemente moderados. En cambio, los agentes gastan en cada periodo todos sus dólares y todo su Bitcoin. La intuición del resultado es un complejo baile entre compradores y vendedores. Si el precio del Bitcoin fuera hoy tan bajo que los compradores no quisieran desprenderse de ellos para comprar bienes, los vendedores de bienes también querrían conservar Bitcoin y se negarían a vender a cambio de dólares. En equilibrio, debe cumplirse que ambas partes de la operación estén satisfechas. Por tanto, si los dólares y el Bitcoin se utilizan en algún grado, todos ellos cambiarán de manos en cada periodo, en equilibrio.
Puede que esto no se parezca al mundo que observamos actualmente. Quizá haya, efectivamente, un gran número de operadores que solo mantienen Bitcoin para especular con su revalorización. El modelo y este razonamiento sirven entonces para aclarar la intuición sobre cuándo debe terminar una fase especulativa de este tipo y por qué.
Ecuación de valoración del Bitcoin
En segundo lugar, mostramos que, en expectativa, el precio del Bitcoin de mañana (expresado en dólares) es igual al precio de hoy corregido por la correlación entre la evolución del precio del Bitcoin y un núcleo de valoración nominal (pricing kernel), dado por el consumo marginal corregido por la inflación del dólar. Nuestra fórmula de valoración se asemeja a los resultados del modelo estándar de valoración de activos de capital basado en el consumo (CCAPM) (Sharpe 1964, Lintner 1975, Cochrane 2005). Esto se debe a que tanto el CCAPM como nuestra ecuación de valoración se derivan de modelos intertemporales basados en el consumo.
Existe, no obstante, una diferencia sustancial. El CCAPM valora los activos sobre la base de que, en equilibrio, los agentes deberían ser marginalmente indiferentes entre consumir más hoy o mañana. En cambio, nuestra ecuación de valoración surge de la indiferencia adicional entre usar Bitcoin o dólares, tanto para compradores como para vendedores. En consecuencia, nuestra ecuación de valoración aprovecha consideraciones intratemporales y nuestro núcleo de valoración puede adoptar una forma algo distinta de las utilizadas en la literatura del CCAPM. Intuitivamente, el rendimiento real esperado de mantener Bitcoin, corregido por la aversión al riesgo, debe igualar al rendimiento real de mantener dólares. Si esta condición no se cumpliera, los vendedores rechazarían aceptar una de las monedas o los compradores se negarían a desprenderse de ellas. Por tanto, nuestra fórmula de valoración solo exige que los agentes gasten algunos Bitcoins así como dólares.
La fórmula de valoración puede reescribirse en términos de la correlación del precio futuro del Bitcoin con el consumo marginal corregido por la inflación del dólar. Si esta correlación es negativa, el precio del Bitcoin, expresado en dólares, aumenta en expectativa. Por otro lado, con correlación positiva, el valor del Bitcoin cae en expectativa. En el caso especial de ausencia de correlación, por ejemplo con neutralidad al riesgo de los agentes y un nivel de precios en dólares constante, el precio del Bitcoin es una martingala, lo que implica que el precio actual del Bitcoin es la mejor previsión de su precio futuro. De nuevo, obsérvese la diferencia respecto a los resultados estándar de valoración de activos, en los que tal falta de correlación implicaría más bien que el precio del activo aumenta al tipo de interés.
El desplazamiento del Bitcoin y una cota para el valor real del Bitcoin
En tercer lugar, mostramos que, si el valor real del Bitcoin está correlacionado positivamente con la utilidad marginal del consumo, entonces el poder adquisitivo total de todo el stock de Bitcoin desaparece con el tiempo. Este resultado representa una implicación importante de la oferta acotada de Bitcoin. El resultado se cumple porque el proceso de precio real del Bitcoin es una supermartingala estricta (es decir, cae en expectativa), dada la correlación positiva supuesta.
En cuarto lugar, mostramos que existe una cota superior para el valor real del Bitcoin, que depende de la producción máxima que la economía puede generar y del stock actual de Bitcoin. La cota superior disminuye a medida que el stock de Bitcoin sigue creciendo. El resultado es interesante porque depende del hecho de que el stock de Bitcoin nunca puede reducirse y, por tanto, nunca tiende a cero, una característica que no cumple el dinero fiduciario tradicional. En particular, los dos últimos resultados se deben a la ausencia de un banco central del Bitcoin.
Implicaciones para la política monetaria del dólar
La competencia entre el Bitcoin y el dólar en nuestro modelo da lugar a una fórmula de valoración del Bitcoin que depende de la inflación. Por tanto, los precios del Bitcoin interactúan con la política monetaria del dólar. Mostramos que esto tiene implicaciones tanto tradicionales como no convencionales para el banco central del dólar. Para la implicación tradicional, supongamos fluctuaciones exógenas en el precio del Bitcoin. El banco central del dólar debe entonces tener en cuenta estas fluctuaciones en sus decisiones de oferta de dólares para alcanzar su objetivo de inflación deseado. Para la perspectiva no convencional, supongamos que el objetivo de inflación del dólar se materializa para una amplia gama de inyecciones de dólares. La condición de equilibrio de mercado implica entonces que el banco central del dólar puede dirigir el precio del Bitcoin. Pueden surgir más posibilidades. Nuestro estudio ofrece un punto de partida para pensar en estas posibilidades.




