La preocupación por la deflación —la caída de los precios de bienes y servicios— ha ocupado un lugar destacado en los debates recientes sobre políticas (véanse, por ejemplo, Cochrane 2014, Muellbauer 2014 y The Economist 2015). El debate está marcado por la arraigada idea de que la deflación, independientemente del contexto, es una patología económica que obstaculiza toda expansión sólida y sostenible.
Sin embargo, la asociación casi refleja entre deflación y debilidad económica no es tan evidente. Considerada como un síntoma, la deflación no tiene por qué derivarse únicamente de una insuficiencia de la demanda agregada, sino también de una mayor oferta, que impulsaría la producción. Y, considerada como causa, aunque puede ser perjudicial —al elevar los salarios reales y el desempleo, aumentar el valor real de la deuda (deflación de deuda) o inducir a los consumidores a aplazar sus gastos—, también puede resultar beneficiosa, al elevar los ingresos y la riqueza reales y hacer más competitivos los bienes de exportación. El coste de la deflación es, en última instancia, una cuestión empírica.
Además, aunque el impacto de las deflaciones de los precios de bienes y servicios es ambiguo a priori, el de las «deflaciones» de los precios de los activos —las caídas de sus valores nominales— no lo es. Como se reconoce ampliamente, dados unos precios determinados de bienes y servicios, las deflaciones de los precios de los activos, en forma de descensos de los precios de las acciones y las propiedades, erosionan la riqueza y el valor de las garantías, y pueden debilitar la demanda y la producción. Las deflaciones de los precios de bienes y servicios suelen coincidir con deflaciones de los precios de los activos. Por tanto, es posible atribuir erróneamente a las primeras los costes provocados por las segundas.
Hasta ahora, las limitaciones de los datos han dificultado responder a estas preguntas. En nuestro reciente artículo (Borio et al. 2015), damos un paso adelante con un conjunto de datos de nueva elaboración que abarca más de 140 años, 1870-2013, y hasta 38 economías. En particular, los datos incluyen información sobre los precios de las acciones y las propiedades (viviendas), así como sobre la deuda, y se basan en parte en Schularick y Taylor (2012) y, para los precios de las viviendas, en Knoll et al. (2014). Los resultados son bastante reveladores.
Deflaciones de precios y crecimiento de la producción: ¿hay relación o no?
Definimos la deflación de los precios de bienes y servicios simplemente como una caída del índice de precios correspondiente (aquí, los precios al consumidor se miden mediante el IPC). Además, distinguimos entre descensos de precios persistentes y transitorios, ya que cabe esperar que los primeros sean más costosos. Identificamos las deflaciones persistentes como períodos en los que los precios permanecen por debajo del máximo anterior durante al menos cinco años.1
La Figura 1 ofrece una visión general del historial de deflación. Las deflaciones no son tan infrecuentes: en nuestra muestra, los países han estado en deflación alrededor del 18% del tiempo (años). Y, como es bien sabido, las deflaciones eran muy comunes antes de la Segunda Guerra Mundial. La mayoría de las deflaciones persistentes tuvo lugar entonces; solo cuatro se han producido en la posguerra (en Japón —dos veces—, China y la Región Administrativa Especial de Hong Kong). Dicho esto, las deflaciones transitorias tampoco han sido tan infrecuentes en la posguerra: en nuestra muestra ha habido bastante más de 100 años de deflación.
Figura 1. Deflaciones: no son tan infrecuentes
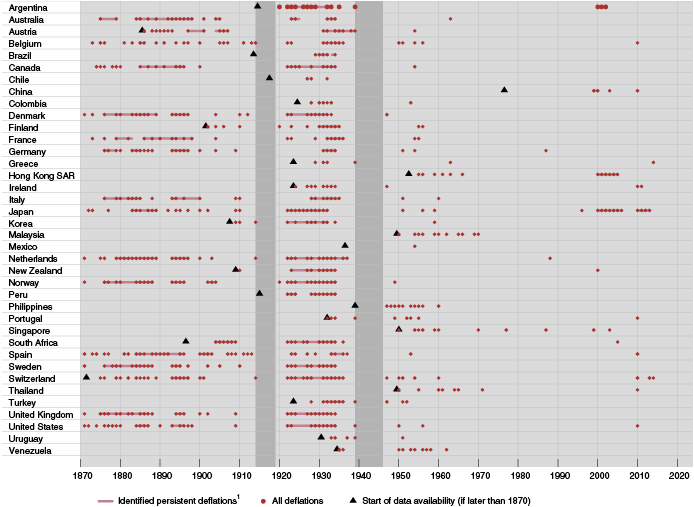
1 Las deflaciones persistentes de los precios de bienes y servicios (precios al consumidor) se identifican como períodos posteriores a máximos de precios asociados a un punto de inflexión en la media móvil de cinco años, cuyos niveles máximos superan los niveles del índice de precios de los cinco años anteriores y posteriores. Los mínimos se identifican como las lecturas más bajas del índice de precios tras el máximo.
Fuentes: Schularick y Taylor (2012); Global Financial Database; International Historical Statistics 1750–2010; datos nacionales; cálculos de los autores.
Una evaluación preliminar de la relación entre deflaciones y crecimiento (medido en términos per cápita) no apunta a una relación negativa clara. La comparación de todos los años de inflación y deflación indica que, en conjunto, el crecimiento fue solo algo mayor en los años de inflación (Tabla 1). La diferencia entre las tasas medias de crecimiento es máxima y estadísticamente significativa únicamente durante los años de entreguerras, en particular en el período 1929–38, que incluye la Gran Depresión (alrededor de 4 puntos porcentuales), y mucho menor en otros períodos. La experiencia de los años de entreguerras es la que influye en los resultados de la muestra completa. De hecho, en la posguerra la tasa de crecimiento fue en realidad mayor durante los años de deflación: 3,2% frente a 2,7%.
Tabla 1. Deflación de los precios de bienes y servicios y crecimiento del PIB real per cápita (38 economías,1 1870–2013, datos anuales, en porcentaje)

1 Según la lista del Gráfico 1. 2 Crecimiento del PIB real per cápita. 3 Entre el crecimiento medio del PIB real per cápita durante los períodos de inflación y deflación. 4 */**/*** indica el rechazo de la igualdad de medias con un nivel de significación del 10/5/1%. 5 Las deflaciones persistentes se identifican como períodos posteriores a máximos de precios asociados a un punto de inflexión en la media móvil de cinco años, cuyos niveles máximos superan los niveles del índice de precios de los cinco años anteriores y posteriores. Los mínimos se identifican como las lecturas más bajas del índice de precios tras el máximo.
Fuentes: Schularick y Taylor (2012); Global Financial Database; International Historical Statistics 1750–2010; The Maddison Project; datos nacionales; cálculos de los autores.
Asimismo, al centrarnos en el cambio del crecimiento per cápita tras las deflaciones persistentes, encontramos solo una relación débil (Figura 2). Aunque las tasas medias de crecimiento son en su mayoría más bajas en los cinco años posteriores al máximo, la diferencia es grande, de 3,6 puntos porcentuales, y claramente estadísticamente significativa solo en los años de entreguerras, cuando tuvo lugar la Gran Depresión; este subperíodo parece impulsar también los resultados de la muestra completa. La diferencia durante el período del patrón oro clásico es de 0,6 puntos porcentuales, pero no es estadísticamente significativa. De hecho, en la posguerra el crecimiento medio fue incluso 0,3 puntos porcentuales mayor en los cinco años posteriores a un máximo de precios, aunque la diferencia no es estadísticamente significativa. Además, solo en los años de entreguerras cayó realmente la producción tras el máximo. El comportamiento favorable de la producción durante el período del patrón oro clásico es lo que llevó a investigadores anteriores a caracterizar esas deflaciones como «buenas» (Bordo y Redish 2004, Atkeson y Kehoe 2004, Borio y Filardo 2004, Bordo y Filardo 2005). Sobre esta base, lo mismo podría decirse de las deflaciones de posguerra.
Figura 2. Coste para la producción de las deflaciones persistentes de los precios de bienes y servicios1 (38 economías,2 1870–2013, año variable del máximo3 = 100)

Notas: Las cifras del gráfico indican las medias de cinco años del crecimiento del PIB real per cápita antes y después del máximo de precios y la diferencia entre ambos períodos (en puntos porcentuales); */**/*** indica el rechazo de la igualdad de medias con un nivel de significación del 10/5/1%. Entre paréntesis figura el número de máximos incluidos en los cálculos. Los datos incluidos abarcan los máximos con trayectorias completas de cinco años no afectadas por observaciones de 1914–18 y 1939–45. En el caso de España, también se excluyen las observaciones de la Guerra Civil (1936–39).
1 Media simple de las series del IPC y de las lecturas del PIB real per cápita de los cinco años anteriores y posteriores a cada máximo para cada economía, rebasadas de modo que los máximos equivalgan a 100 (denominado año 0). 2 Según la lista del Gráfico 1. 3 Para la definición de máximo, véase el Gráfico 1.
Fuentes: Schularick y Taylor (2012); Global Financial Database; International Historical Statistics 1750–2010; The Maddison Project; datos nacionales; cálculos de los autores.
Deflaciones de precios frente a deflaciones de los precios de los activos: ¿cuáles son costosas?
¿Hasta qué punto cambia la débil asociación entre deflación y crecimiento cuando consideramos las deflaciones de los precios de los activos? En todo caso, se debilita aún más, y los datos confirman el papel previsto de los precios de los activos.
Esto se observa al examinar todos los años de aumentos y descensos del IPC y de los precios de los activos en una regresión múltiple sencilla (no se muestra). Esto indica de nuevo que una relación negativa entre deflación y crecimiento solo es visible durante la Gran Depresión y que, por el contrario, el crecimiento de la producción y las variaciones de los precios de los activos presentan una correlación positiva significativa en la muestra completa y en la mayoría de las submuestras.2 La relación es especialmente fuerte con los precios de las viviendas en la posguerra.
Los resultados son aún más contundentes si consideramos las deflaciones persistentes. En este caso examinamos el comportamiento de la producción tras los máximos de los respectivos índices de precios del IPC y de los activos (Figura 3).3 Observamos que el cambio del crecimiento tras las deflaciones persistentes del IPC es estadísticamente no significativo en todos los casos, salvo en horizontes breves durante la posguerra, cuando, sin embargo, la deflación parece dar paso a un crecimiento más sólido de la producción. En cambio, el crecimiento de la producción siempre se debilita de forma estadísticamente significativa tras los máximos de los precios de las acciones y las propiedades. Considerada literalmente, la desaceleración de la producción tras los máximos de los precios de las acciones y las propiedades es considerable. Por ejemplo, en la muestra completa, la desaceleración es bastante similar para ambos conjuntos de precios de activos: el crecimiento acumulado es alrededor de 10 puntos porcentuales menor al cabo de cinco años.
Figura 3. Cambio del crecimiento de la producción per cápita tras máximos de precios1 (en puntos porcentuales2)

Notas: Las regresiones estimadas son: , donde y es el logaritmo del nivel del PIB real per cápita y son, respectivamente, los máximos del IPC, de los precios de las propiedades y de las acciones. Un círculo indica un coeficiente no significativo y un círculo relleno indica que el coeficiente es significativo al menos al nivel del 10%. Los efectos estimados están condicionados a las medias de la muestra (efectos fijos por país) y a los efectos de los otros máximos de precios correspondientes (por ejemplo, el cambio estimado del crecimiento acumulado en h años tras los máximos del IPC está condicionado al cambio estimado tras los máximos de los precios de las propiedades y de las acciones).
1 El gráfico muestra la diferencia estimada entre el crecimiento acumulado en h años después y antes del máximo de precios. 2 Los coeficientes de regresión estimados se multiplican por 100 para obtener el efecto en puntos porcentuales.
Fuente: cálculos de los autores.
¿Qué diferencia supone la presencia de un nivel elevado de deuda en todo esto? En otras palabras, ¿hay indicios de que un nivel elevado de deuda hace que la deflación sea más perjudicial: la llamada «deflación de deuda» de Fisher (1993)?
Es difícil encontrarlo en los datos, pero sí aparece una interacción perjudicial con los precios de las viviendas (no se muestra). En concreto, comprobamos si el cambio del crecimiento tras los máximos de precios depende del nivel de deuda pública y privada en el momento del máximo. Hay pocos indicios de que esto se cumpla en el caso de los máximos del IPC. En cambio, la desaceleración del crecimiento parece considerablemente mayor cuando se interactúa una medida de deuda «excesiva» del sector privado con las caídas de los precios de las propiedades.
Conclusiones
Los datos de nuestro análisis histórico plantean dudas sobre la opinión predominante de que las deflaciones de los precios de bienes y servicios, aun cuando sean persistentes, siempre son perniciosas. Sugieren que las deflaciones de los precios de los activos, y en particular las deflaciones de los precios de las viviendas en la posguerra, han sido más perjudiciales. También aconsejan no dar por sentado que la interacción entre la deuda y la deflación de los precios de bienes y servicios, a diferencia de la interacción de la deuda con las deflaciones de los precios de las propiedades, haya desempeñado un papel significativo en episodios pasados de debilidad económica.
Inevitablemente, nuestros resultados vienen acompañados de importantes salvedades. El conjunto de datos podría mejorarse aún más. Nos hemos centrado en solo unos pocos factores que impulsan los costes para la producción. Contamos con apenas unos pocos episodios de deflación persistente en la posguerra. Además, los niveles actuales de deuda son máximos históricos, o se encuentran cerca de ellos, en relación con el PIB. Esto debería llevar a la cautela antes de extraer conclusiones generales o inferencias firmes sobre el futuro.
Aun así, el análisis sí plantea varias consideraciones pertinentes para las políticas.
En primer lugar, es engañoso extraer conclusiones sobre los costes de la deflación a partir de la Gran Depresión, como si fuera el ejemplo arquetípico.
Ese episodio fue excepcional por las pérdidas de producción; además, es posible que la magnitud de esas pérdidas tuviera menos que ver con la caída del nivel de precios en sí que con otros factores, entre ellos el acusado descenso de los precios de los activos y las dificultades bancarias asociadas.
En segundo lugar, y de forma más general, al calibrar una respuesta de política ante la deflación, es fundamental comprender los factores que la impulsan y, como siempre, la eficacia de las herramientas a disposición de las autoridades.
Esto puede ayudar a identificar mejor los beneficios y los riesgos implicados.
Por último, los responsables de las políticas deberían prestar más atención que hasta ahora al ciclo financiero, es decir, a los auges y las caídas de los precios de los activos, especialmente de las propiedades, junto con el crédito al sector privado (Borio 2014 a,b).
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Claudio Borio es jefe del Departamento Monetario y Económico del Banco de Pagos Internacionales. Magdalena Erdem. Analista sénior de investigación en la unidad de Investigación y Estadística del Departamento Monetario y Económico del BPI. Andrew Filardo es jefe de Política Monetaria del BPI. Boris Hofmann es economista sénior del Departamento Monetario y Económico del Banco de Pagos Internacionales.
Imagen: Un hombre observa un panel de cotizaciones bursátiles frente a una agencia de corretaje en Tokio, el 11 de mayo de 2012. REUTERS/Toru Hanai




