La unión monetaria siempre fue una gran apuesta. Creó el BCE para una región inmensa que no era en sí misma un Estado: una institución transeuropea con funciones gubernamentales que no representa a ningún gobierno en particular.
Los padres fundadores del euro no previeron todas las ramificaciones que se derivan de esta peculiaridad. De hecho, cada ampliación de la eurozona ha dado lugar a un aumento automático del consejo del BCE, sin tener en cuenta el aumento de la complejidad de la gobernanza y de la formulación de la política monetaria, incluidas las condiciones de financiación de los gobiernos o la refinanciación de los bancos comerciales privados. Para superar estos problemas de gobernanza arraigados, es necesaria una reforma profunda del Eurosistema. Un elemento central de esta reforma debe ser un nuevo trazado de las fronteras de los bancos centrales que constituyen el BCE.
En una unión monetaria, los intereses nacionales pueden divergir con el tiempo, al igual que los intereses regionales. Desde el inicio del proyecto del euro, los economistas advirtieron de que una política monetaria única es una fuente de riesgo, especialmente cuando es necesario un ajuste y ya no es posible la devaluación. El ajuste en una unión monetaria es doloroso, como dejan muy claro los acontecimientos en la periferia europea, por lo que es fundamental evitar que surjan desajustes de este tipo en primer lugar. Pese a estas advertencias, los políticos europeos insistieron en un sistema con defectos fundamentales.
La política monetaria común debe formularse por encima de las preocupaciones nacionales individuales. Sin embargo, dado que los bancos centrales nacionales de la eurozona tienen mucho que decir sobre la política monetaria del BCE –de hecho, son propietarios del BCE–, también suponen una fuente de riesgo significativo.
Un ejemplo es su bien reconocida renuencia a imponer “recortes” (haircuts) sobre el valor de las garantías utilizadas por los bancos privados de los países miembros para financiar sus actividades de préstamo.
Este es uno de los pocos frenos naturales al endeudamiento público, especialmente cuando este se impulsa mediante una política fiscal temeraria. En este sentido, el BCE debería haber aplicado ese freno mucho antes, ya que a mediados de la década de 2000 quedó claro que los países del sur de Europa estaban perdiendo competitividad y que los gobiernos no tomaban medidas para restringir el gasto nacional.
Según cualquier criterio habitual, los bancos griegos, por poner un ejemplo, deberían haberse enfrentado a esta restricción en 2003-4, ya que sus sectores público y privado estaban ya sobreendeudados. Una restricción del flujo de crédito a los bancos griegos y a otros prestamistas en aquel momento habría frenado la demanda agregada y el deterioro de la competitividad que ya estaba surgiendo. La política de un único tipo de interés, elogiada por entonces por el presidente Trichet, envió exactamente la señal equivocada a los mercados.
Cuando los mercados se dieron cuenta de lo que estaba ocurriendo, los gobiernos que anteriormente habían podido endeudarse en las mismas condiciones que Alemania vieron un drástico deterioro de su competitividad. Para entonces, ya era demasiado tarde. Tras el ajuste, el BCE estaba tan ocupado en reforzar la salud financiera del sistema en su conjunto que no pudo aplicar recortes serios a ningún país en particular, aunque para entonces las calificaciones crediticias de los gobiernos, los rendimientos de los bonos y la disponibilidad de crédito ya habían divergido significativamente.
En definitiva, la repolitización de la política monetaria a través de los bancos centrales nacionales supone un riesgo significativo para la integración económica futura, así como para una política neutral (ciega al país) de dinero y crédito en la eurozona.
Cómo corregir el sistema
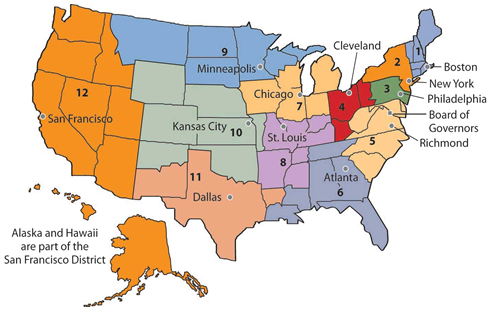
La solución lógica es rediseñar el BCE de forma similar al Sistema de la Reserva Federal de EE. UU., un modelo conocido (Figura 1). Los Bancos de la Reserva Federal regionales abarcan grandes extensiones de territorio que superan las fronteras de los estados de EE. UU. e incluso en ocasiones los dividen.
Se producen problemas de balanza de pagos y desajustes de competitividad entre los distritos de la Reserva Federal, pero son apolíticos e inmunes a las presiones de las legislaturas estatales.
Tienen poca o ninguna relación con las finanzas de los estados individuales, y un rescate estatal por parte de un Banco de la Reserva regional no es una opción.
Figura 1. Los doce distritos del Sistema de la Reserva Federal
Que 49 estados de EE. UU. hayan aprobado restricciones constitucionales sobre la financiación con déficit de los gastos corrientes implica que esta política de no rescate es creíble.
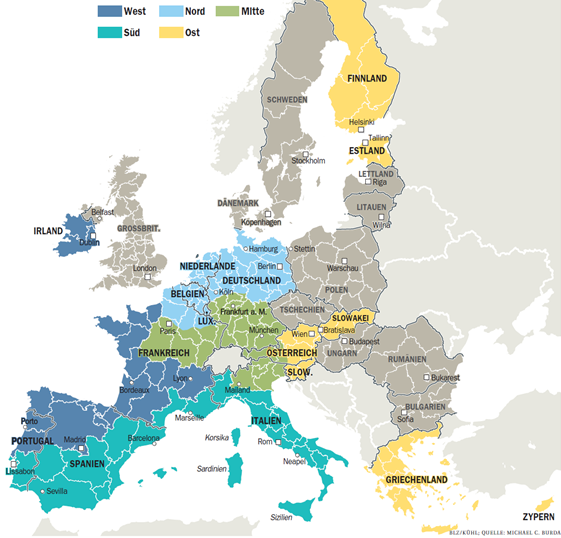
La Figura 2 presenta un ejemplo de reparto de la autoridad monetaria de la eurozona siguiendo las líneas de las regiones administrativas de la UE ya existentes (NUTS-2). Esta reconfiguración del BCE, que atraviesa intencionadamente las fronteras nacionales de los países más grandes, ayudaría a restablecer una asignación neutral y políticamente independiente del dinero y el crédito.
El número de miembros del consejo que representen a los distritos podría basarse en la población o en el PIB.
Los órganos de gobierno del nuevo BCE podrían recibir legitimidad democrática del Parlamento Europeo tras su nombramiento por las autoridades nacionales.
Figura 2. Una propuesta de reparto de la eurozona
En lugar de ser penalizados, los países más pequeños se beneficiarían de una reducción de la hegemonía natural de los Estados miembros más grandes. El legado del statu quo defectuoso –las cuentas Target-2 en los balances de los bancos centrales nacionales– podría reasignarse a los nuevos distritos del BCE a prorrata, según las cuotas de población o de PIB de las regiones NUTS-2, y perdería de inmediato su relevancia política.
La eliminación de las influencias nacionales de la política monetaria aumentaría la eficiencia y la funcionalidad de la unión monetaria. Un marco neutral y basado en el mercado para la asignación del crédito de los bancos centrales a los bancos miembros es esencial para una unión bancaria que funcione. Unas normas rigurosas de recortes (haircuts) para la refinanciación bancaria del BCE sobre la base de la solvencia obligarían a los países miembros a aplicar más disciplina a sus finanzas nacionales, lo que permitiría un retorno creíble al principio de no rescate del Tratado Europeo. La explosión de los desequilibrios Target-2 de los últimos cinco años se habría evitado con una aplicación equitativa de las restricciones a las garantías y al apalancamiento desde el principio, alineando los tipos de interés locales con los desequilibrios de financiación y frenando las burbujas incipientes en Irlanda y España. Los rescates de orientación nacional, como los programas de Operaciones de Refinanciación a Largo Plazo y de Transacciones Monetarias Definitivas, pasarían a ser cosa del pasado. Tampoco existiría el cabildeo abierto de los bancos centrales nacionales –como hemos visto en el caso del Bundesbank– contra las medidas de política monetaria supuestamente independientes del BCE.
Observaciones finales
Este próximo paso, que será el más difícil en el camino de la integración europea, supondrá también un compromiso aún mayor con el proyecto de la moneda única: un auténtico cruce del Rubicón. Sin embargo, para garantizar el futuro sostenible de una política monetaria verdaderamente independiente y neutral, y en interés del mandato de estabilidad de precios del BCE a largo plazo, es indispensable. Sin pasos creíbles hacia la despolitización de la política monetaria, es poco probable que el euro en su forma actual pueda resistir las perturbaciones macroeconómicas de los próximos años.
Este artículo apareció originalmente en voxeu.org.
Autor: Michael Burda, catedrático de Economía en la Universidad Humboldt de Berlín e investigador del CEPR.
Imagen: Una señal de tráfico frente a las obras de la nueva sede del Banco Central Europeo. REUTERS/Ralph Orlowski.




