En el mundo de las finanzas internacionales, las políticas monetarias y cambiarias en conflicto compiten por obtener ventajas, y los países luchan por influir en las reglas del juego. Al fin y al cabo, así como los inversores compiten para maximizar sus beneficios, los países compiten para garantizar que las reglas y normas internacionales les resulten convenientes. Por eso, acordar un régimen económico internacional —por ejemplo, establecer un tipo de cambio fijo o adoptar una moneda común— es una decisión profundamente política. Y la Asia actual se enfrenta a muchas decisiones de este tipo.
La integración económica es un tema candente en la región. Desde la negociación del Acuerdo Transpacífico de Cooperación Económica, de alcance macrorregional, hasta la creación de plataformas de inversión lideradas por China —entre ellas, el Fondo de la Ruta de la Seda y, más recientemente, el Banco Asiático de Inversión en Infraestructura (AIIB)—, Asia está cada vez más interconectada.
Como resultado, algunos observadores podrían considerar muy atractiva una mayor integración monetaria —incluso la creación de un régimen de tipo de cambio fijo basado, por ejemplo, en el renminbi chino o el yen japonés—. Sin embargo, sostengo que los tipos de cambio flexibles que prevalecen hoy siguen siendo la mejor apuesta de Asia para impulsar la prosperidad y protegerla de las perturbaciones.
Para comprender las ventajas de mantener un tipo de cambio flexible, basta con observar las trayectorias recientes de crecimiento de las economías avanzadas. Tras la crisis económica de 2008, Estados Unidos y el Reino Unido pudieron aplicar políticas monetarias no convencionales para salir de la recesión. Japón adoptó políticas similares a finales de 2012 para escapar de dos décadas de estancamiento.
Los miembros de la eurozona, sin embargo, no disponían de esa opción. El presidente del Banco Central Europeo, Mario Draghi, finalmente pudo aplicar políticas destinadas a devaluar la moneda común, pero solo después de años de dolorosas medidas de austeridad, una profunda recesión, conflictos sociales e inestabilidad política en muchos países miembros de la eurozona.
En este contexto, parece anacrónico plantearse la posibilidad de establecer algo parecido a una moneda única en Asia, donde las disparidades institucionales son mucho más profundas y la variedad de perturbaciones económicas es mucho mayor que en Europa. Esperar una moneda única en Asia parece casi como esperar que la región tenga su propia crisis griega.
Esto tiene importantes implicaciones para las nuevas instituciones multilaterales como el AIIB. Otros países en desarrollo se han sumado porque creen que el orden monetario internacional vigente, respaldado por el Fondo Monetario Internacional y el Banco Mundial, está excesivamente orientado hacia las economías avanzadas. Se dice que incluso el Banco Asiático de Desarrollo, donde Japón ejerce una influencia considerable, a veces no presta suficiente atención a las voces de los países en desarrollo. Además, los países asiáticos reconocen que su desarrollo continuo requiere infraestructuras más avanzadas y fiables, que no pueden construirse sin nuevas plataformas de financiación.
El AIIB parece ofrecer una solución ideal. Y, de hecho, no solo resulta atractivo para los países asiáticos en desarrollo. Francia, Alemania, Italia y el Reino Unido se han sumado a más de 30 países como miembros fundadores. Estados Unidos y Japón, sin embargo, aún tienen dudas. ¿Deberían sumarse?
Para responder a esta pregunta, los responsables políticos de Estados Unidos y Japón deberían basarse en el «cálculo de la participación», que establece que el primer paso para decidir si se suma uno a una iniciativa o régimen internacional es considerar el último paso del proceso: el resultado. En resumen, los líderes de un país deberían preguntarse si, en última instancia, su país estaría mejor o peor.
Este enfoque de «inducción hacia atrás» puede parecer obvio, pero los miembros del AIIB parecen haberlo pasado por alto. De hecho, aparte de que China estará al mando, casi no se sabe nada del banco ni de sus normas de financiación. En vista de ello, parece lógico que países como Japón esperen y observen antes de decidir si se suman al AIIB.
Por supuesto, existe un contraargumento. Así como las conversaciones entre Estados Unidos e Irán, aunque distan de ser perfectas, han contribuido a generar entendimiento mutuo y a disuadir a Irán de perseguir armas nucleares, una integración más estrecha entre Japón y sus vecinos asiáticos podría ayudar a armonizar sus acciones e intereses.
No se pueden sobrestimar los méritos de este enfoque de «comunidad» —que refleja una perspectiva más oriental que la de la inducción hacia atrás—, especialmente en una situación tan tensa como la de Irán, donde las consecuencias de un silencio obstinado podrían ser catastróficas. Pero el posible coste para Japón de aplazar su participación en el AIIB parece bastante limitado.
Hay otra razón de peso por la que Japón debería esperar: la estabilidad macroeconómica. Tal como están las cosas, la asignación ineficiente del capital y las malas decisiones de inversión en China plantean riesgos graves que cada vez parecen equipararse a los de Estados Unidos que desencadenaron la crisis financiera de 2008. Si el AIIB empieza con poco más que criterios vagos para supervisar la inversión internacional y un veto chino implícito, estos riesgos internos podrían extenderse a los países vecinos de China, aumentando el peligro de otra crisis internacional a gran escala.
Los países europeos podrían sumarse al AIIB para estrechar sus vínculos comerciales y políticos con China, pero sus intereses financieros en el resultado son limitados. No puede decirse lo mismo de Japón. En vista de ello, Japón no debería sumarse al AIIB hasta que estén claros los criterios para supervisar sus inversiones. Por ahora, la mejor apuesta de Japón es no apostar en absoluto.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Koichi Hamada, asesor económico especial del primer ministro japonés Shinzo Abe, es profesor emérito de Economía en la Universidad de Yale y en la Universidad de Tokio.
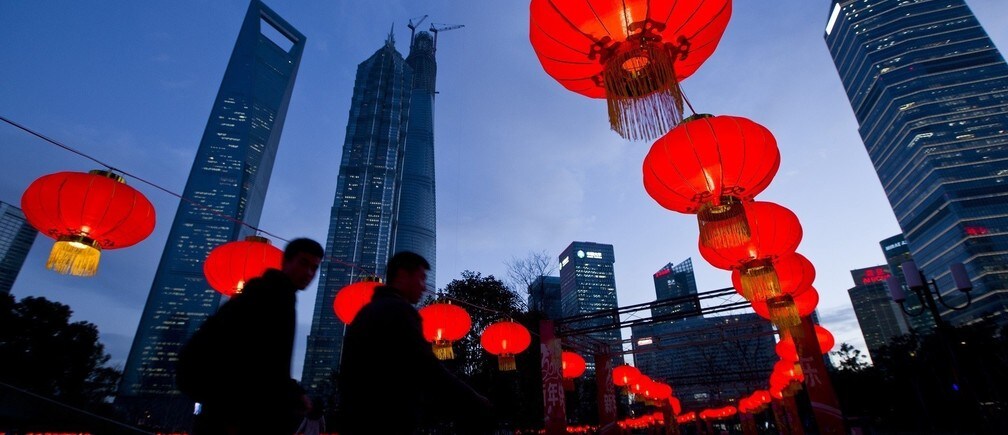
Peatones caminan bajo faroles rojos instalados recientemente como adornos para el Año Nuevo chino, en el distrito financiero de Pudong, Shanghái, el 24 de enero de 2014.




