Según el FMI, en la última década varios países han gestionado activamente sus tipos de cambio (véase Habermeier et al. 2009, FMI 2012). Brasil, Chile, Colombia, Turquía y otros mercados emergentes con regímenes de metas de inflación anunciados han intervenido de forma considerable en sus tipos de cambio y han acumulado reservas sustanciales a medida que aumentaba el flujo de capital extranjero hacia estos países (véase Aizenman y Hutchison 2010; Céspedes, Chang y Velasco 2012). ¿Son estas políticas una buena forma de que los países emergentes se protejan de las grandes oscilaciones de los mercados internacionales?
Grandes deudas externas
Algunos de los países que acumulan reservas sustanciales tienen grandes deudas externas, pese al diferencial de tipos de interés (véase la Figura 1). Por ejemplo, la posición de activos netos del gobierno brasileño ha estado cada vez más dominada por la acumulación de cerca de 352 000 millones de dólares en reservas, a diciembre de 2011, frente a una deuda externa de 298 000 millones de dólares. ¿Puede justificarse la acumulación de reservas junto con la deuda externa? ¿No sería mejor compensar una con la otra?
Figura 1. Deuda externa y tenencias de reservas de los países emergentes en 2010 (% del PIB)
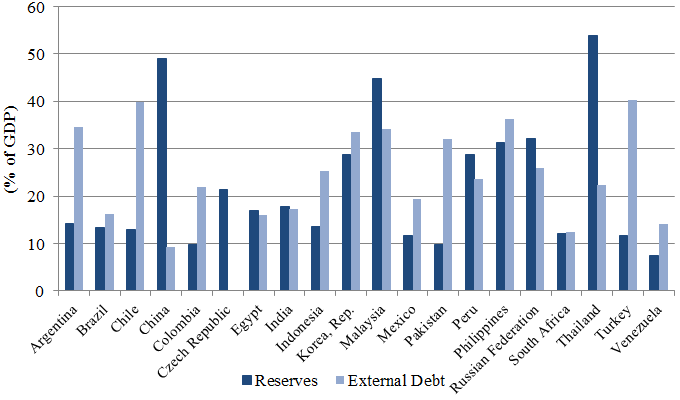
Fuente: Banco Mundial, World Development Indicators. Para la República Checa y Corea: deuda bruta; para el resto: deuda externa.
Los flujos de capital hacia los mercados emergentes también se han caracterizado por un aumento notable de la actividad de carry trade y de la participación extranjera en los mercados de bonos denominados en moneda local. Según los datos del Banco de Pagos Internacionales (BPI), esta práctica adquirió relevancia cuantitativa solo en la última década. En conjunto, la proporción de bonos nacionales en los mercados emergentes aumentó entre 2000 y 2010 (véase el Cuadro 1). Y, como documentan Burger, Warnock y Warnock (2012), la participación de residentes extranjeros en los mercados de bonos nacionales de los mercados emergentes ha aumentado. ¿Son necesariamente perjudiciales para los países emergentes receptores estas actividades de carry trade, o pueden los mercados emergentes aprovechar este desarrollo de un mercado internacional de deuda denominada en moneda local, una especie de redención del pecado original?
Cuadro 1. Saldos vivos de valores de deuda pública nacional (miles de millones de dólares estadounidenses)
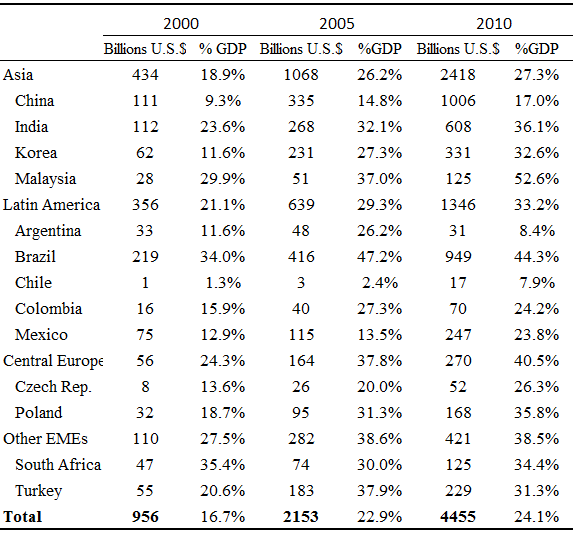
Notas: En las estadísticas de valores del BPI, los valores de deuda nacional se definen como emisiones de residentes en el mercado local en moneda local; algunas emisiones en moneda extranjera se incluyen en estos datos, pero son reducidas. Se excluyen las emisiones de bancos centrales. Fuente: BPI, 2012 (estadísticas de valores del BPI; JPMorgan Chase; datos nacionales).
Nueva investigación
En Alfaro y Kanczuk (2013) revisamos estas cuestiones relacionadas con el régimen óptimo de tipo de cambio y sus implicaciones a la luz de la nueva realidad de los flujos de capital hacia los mercados emergentes. Hace más de una década, Calvo y Reinhart (2002) acuñaron el término «miedo a flotar» para referirse a la reticencia de las autoridades a permitir fluctuaciones libres del tipo de cambio nominal (o real). Pero el debate sobre el régimen óptimo de tipo de cambio sigue reapareciendo en nuevas formas en respuesta a nuevas condiciones. De hecho, las conclusiones alcanzadas por la literatura sobre regímenes óptimos de tipo de cambio varían según sus hipótesis (para ejemplos contrastantes, véase Helpman 1981; Céspedes, Chang y Velasco 2004).
Para tener en cuenta las condiciones actuales, construimos y calibramos un modelo de equilibrio dinámico de una economía pequeña y abierta en la que el gobierno emite deuda externa tanto en moneda nacional como internacional. Los tipos de interés nacionales e internacionales pueden diferir, y modelizamos explícitamente los riesgos inherentes a esas diferencias. Con este marco, investigamos las condiciones de optimalidad de distintos regímenes de tipo de cambio ante choques nacionales e internacionales.
El régimen tradicional de tipo de cambio fijo, aunque ideal en presencia de choques externos, no es sostenible.
Una sucesión de choques negativos, por ejemplo, acabaría obligando al país emergente a abandonar el régimen y dejar que su moneda flote.
Sin embargo, encontramos a continuación que, a medida que una nación emergente desarrolla sus mercados de moneda local, puede implantar un «régimen pseudoflexible», mediante el cual acumula reservas junto con deuda nacional.
Esta política da lugar a una baja volatilidad del tipo de cambio, emulando así parcialmente el régimen de tipo de cambio fijo, pero sin necesidad de intervención constante en el mercado. Independientemente del tipo de choque internacional, la deuda local sirve para estabilizar el consumo. Cuando un choque internacional es favorable, el servicio de la deuda aumenta y el consumo disminuye. Cuando un choque internacional es desfavorable, el servicio de la deuda disminuye y el consumo aumenta. Esta política es la que mejor estabiliza las fluctuaciones ante choques externos, lo que a su vez implica mayores niveles de bienestar.
La economía de este resultado —que, en un entorno estocástico, el pasivo del gobierno debería incluir valores contingentes al estado para lograr el suavizado del consumo (o de los impuestos)— es bien conocida (Bohn 1990, Alfaro y Kanczuk 2010). En el caso presente, la denominación de la deuda es un medio útil para suavizar el consumo porque el servicio de la deuda está correlacionado negativamente con el choque de dotación. Quizá menos reconocido es que las ganancias potenciales de los servicios contingentes son mayores que las de la deuda contingente (Grossman y Han 1999). Es decir, una cantidad constante de deuda en moneda local produce más suavizado que el que se lograría variando la cantidad de deuda o reservas denominadas en moneda internacional.
Conclusiones
Nuestro análisis sugiere, por tanto, una justificación adicional para la acumulación de reservas junto con deuda. Aunque es óptimo que un soberano emita tanta deuda como sea posible para suavizar el consumo, existe un límite de sostenibilidad para la deuda pendiente. Disponer de reservas o de activos denominados en moneda internacional que devengan la tasa internacional (libre de riesgo) permite a un soberano mantener la misma cantidad de deuda neta y aumentar el efecto estabilizador de su deuda denominada en moneda nacional. Una característica importante de la construcción propuesta es que el nivel de reservas se mantiene alto durante los periodos desfavorables. Es decir, en nuestro análisis —contrariamente al argumento habitual en los círculos de política— los países no acumulan grandes reservas para agotarlas en los tiempos «malos». En cambio, las grandes reservas permanentes actúan como una cobertura frente a choques externos negativos al aumentar el efecto estabilizador de la deuda denominada en moneda nacional.
Según el modelo Mundell-Fleming, en una economía afectada por choques reales externos, los tipos de cambio flexibles dominan a los fijos. La intuición es que las rigideces nominales hacen que ajustar el tipo de cambio nominal en respuesta a un choque que exige una caída del tipo de cambio real sea a la vez más rápido y menos costoso. Pero ¿qué ocurriría si fuera posible compensar o, al menos, mitigar el choque externo?
Nuestro trabajo sugiere que, mediante el endeudamiento internacional en moneda nacional, los países emergentes pueden compensar parcialmente los choques externos. Junto con la acumulación de reservas, pueden implantar un régimen de tipo de cambio menos flexible, al que denominamos pseudoflexible, que es sostenible y produce mayor bienestar que los regímenes alternativos.
Este artículo se publicó originalmente en voxeu.org
Autores: Laura Alfaro, Profesora, Harvard Business School. Fabio Kanczuk Profesor en la Universidad de Sao Paulo.
Imagen: Una mujer cambia divisas en una casa de cambio brasileña. REUTERS/Sergio Moraes.




