La industria minera y de metales se está recuperando de uno de sus periodos más difíciles en décadas. La volatilidad del mercado y la caída de los precios de las materias primas han creado una nueva normalidad, en la que los recortes de costes, la automatización y la eficiencia operativa son de vital importancia.
Mientras tanto, cuestiones específicas del sector relacionadas con la regulación, el riesgo geopolítico, los límites legales al uso de los recursos naturales, el activismo accionarial y el escrutinio público han generado desafíos adicionales. Aunque creemos que la demanda de minerales crecerá en los próximos años, existen varias tendencias que determinarán qué tipos de empresas mineras prevalecerán en el futuro. Hemos identificado los siguientes siete factores que, en nuestra opinión, darán forma al sector minero y de metales.
1. Transición a una economía baja en carbono
Se prevé que la demanda de la mayoría de los minerales sea elevada para lograr la transición energética. Si bien los combustibles fósiles han contribuido a mejorar el nivel de vida en todo el mundo desde el siglo XVIII, las emisiones de gases de efecto invernadero asociadas han provocado el calentamiento global. Para evitar temperaturas con consecuencias catastróficas para el planeta, los países deben descarbonizar sus sistemas energéticos para mediados de este siglo. Dado que los sistemas energéticos y de transporte de bajas emisiones son más intensivos en minerales que sus equivalentes basados en combustibles fósiles, la transición representa una gran oportunidad para el sector minero. Al mismo tiempo, el sector minero deberá reducir sus propias emisiones. Las empresas mineras que alimenten sus operaciones con energía renovable, que operen flotas de camiones eléctricos o de hidrógeno e integren el reciclaje en sus cadenas de valor, estarán en mejores condiciones para vender minerales premium con bajas emisiones de carbono.
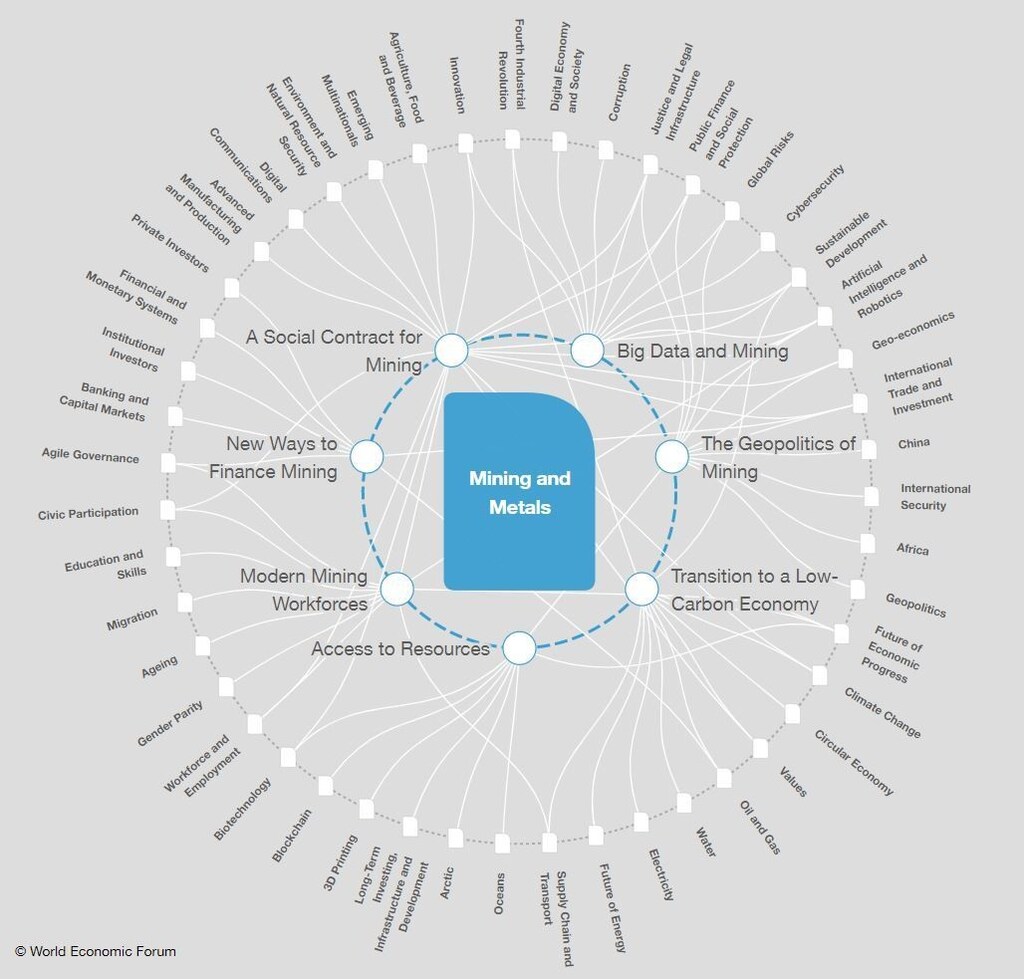
2. Acceso a los recursos
Las empresas tendrán que aventurarse en zonas mineras de frontera. A medida que se agoten los recursos minerales de clase mundial en zonas de bajo riesgo, las empresas mineras deberán dominar nuevas tecnologías de extracción y procesamiento, o bien adentrarse en zonas de frontera donde la extracción no había sido económicamente viable hasta ahora. La automatización y la digitalización permitirán una minería más selectiva y eficiente, que podría potenciarse aún más mediante avances tecnológicos en áreas como la lixiviación in situ (un proceso minero utilizado para recuperar minerales como el cobre y el uranio mediante sondeos perforados en un yacimiento), el hundimiento por bloques (un método de minería subterránea que utiliza la gravedad para explotar cuerpos minerales situados en profundidad) o la biominería (una técnica de extracción de metales a partir de minerales y otros materiales sólidos, que normalmente utiliza procariotas u hongos).
Las jurisdicciones mineras con mayores riesgos percibidos podrían registrar un interés creciente por parte de los inversores. En la búsqueda de yacimientos de mineral de alta ley, los gobiernos y las empresas explorarán cada vez más la minería en aguas profundas y en asteroides. Si bien estas tecnologías abrirán nuevas vías para que las empresas mineras optimicen la valorización de los recursos existentes o accedan a otros nuevos, todavía constituyen un terreno inexplorado en cuanto a modelos de negocio, procesos y posibles externalidades sociales y ambientales.
3. Nuevas formas de financiar la minería
A medida que las empresas mineras intentan limitar el riesgo, los modelos de financiación y producción novedosos se volverán más comunes. Tras la demanda procedente de China, que desencadenó un auge de las materias primas en la primera década del siglo XXI, los precios se desplomaron y las empresas mineras se vieron obligadas a centrarse en reducir sus ratios de endeudamiento y mejorar sus balances. Se desarrollaron soluciones de financiación alternativas, como los acuerdos de regalías y de flujo de metales, que reducen la carga sobre los balances de las empresas mineras. Para distribuir el riesgo de los nuevos proyectos intensivos en capital, es probable que estas soluciones de financiación sigan creciendo. Las empresas también podrían buscar desarrollar empresas conjuntas similares a las observadas en el sector del petróleo y el gas, con el fin de reducir su exposición a un proyecto o jurisdicción concretos, y también podrían considerar acuerdos de servicios.
4. Un contrato social para la minería
Generar beneficios reales para las comunidades cercanas a las minas será clave para el éxito de los nuevos proyectos. Obtener la «licencia para operar» de las comunidades locales ha sido un desafío para la industria minera en los últimos años. Muchos proyectos propuestos han sido rechazados y las operaciones se han visto interrumpidas por protestas. Con un número récord de minas acercándose al final de su vida útil y con fondos insuficientes reservados para la restauración; con nuevos proyectos mineros que amplían la huella del sector sin generar necesariamente oportunidades de empleo adicionales oportunidades de empleo a nivel local debido a la automatización; y con el aumento del estrés hídrico y de los fenómenos meteorológicos extremos debidos al calentamiento global: es probable que la oposición local a la minería aumente si no se desarrollan nuevos modelos de negocio que beneficien a las comunidades afectadas.
5. Big data y minería
Transparencia de datos para favorecer las relaciones de la industria minera con las partes interesadas. La recopilación y el procesamiento de grandes volúmenes de datos serán esenciales para las empresas mineras a medida que digitalizan y automatizan sus operaciones. Qué datos deben compartirse y hacerse transparentes seguirá siendo un importante debate. Los gobiernos buscarán impulsar aún más la divulgación de las estructuras de las filiales para combatir la erosión de la base imponible; los consumidores tratarán de aumentar la transparencia de la cadena de valor; los inversores utilizarán la proliferación de datos no financieros para evaluar mejor los riesgos de sus carteras mineras; la sociedad civil seguirá presionando para que las empresas vayan más allá del estándar obligatorio Estándar EITI; y las comunidades afectadas están especialmente interesadas en acceder a datos que recojan las externalidades que les afectan. Será clave que las empresas trabajen junto con otras partes interesadas para comprender qué tipos de datos deben ponerse a disposición y el formato adecuado de divulgación, a fin de garantizar la estandarización, la utilidad y el impacto.
6. La geopolítica de la minería
Las empresas mineras deben navegar entre el aumento del riesgo geopolítico y el proteccionismo económico. La creciente resistencia popular a la globalización y al libre comercio está alterando la política y afecta directamente al sector minero y de metales. Los responsables políticos de las jurisdicciones mineras intentan cada vez más aprobar leyes y reglamentos de contenido local que exijan que los minerales se procesen antes de ser exportados. Al mismo tiempo, las restricciones a la importación de productos semiacabados, como el acero y el aluminio, están en el centro de las recientes disputas comerciales. Las guerras comerciales y el aumento del proteccionismo probablemente reducirán la demanda mundial de materias primas y alterarán la cadena de valor de las empresas mineras y de metales. En el sector de los «minerales críticos», que es fundamental para las industrias de alta tecnología y orientadas al futuro, esta tendencia se complica aún más por la concentración del mercado en manos de unos pocos actores. Una mayor concentración, las maniobras geopolíticas y la exhibición de fuerza podrían crear desafíos para las empresas que hasta ahora han prosperado en un sistema de comercio relativamente libre, al tiempo que crearían oportunidades para proyectos nacionales que quizá no serían económicamente viables sin la intervención del gobierno.
7. Fuerzas laborales modernas en la minería
Mantener un diálogo abierto será clave a medida que las empresas mineras intenten renovar su base de empleados. Las tecnologías y los modelos de negocio en constante evolución exigirán que los empleados de las empresas mineras desarrollen nuevas competencias. El sector tendrá que competir cada vez más con el sector de las TI para atraer talento de primer nivel procedente de las universidades, con el fin de impulsar sus procesos de digitalización y automatización. Los gobiernos y las empresas tendrán que trabajar juntos para ayudar a los trabajadores que no puedan ser absorbidos por un sector minero automatizado a pasar a nuevas actividades mediante programas de reciclaje profesional y de transición. La velocidad a la que las empresas mineras podrán implantar nuevas tecnologías en sus minas dependerá estrechamente de la aceptación, por parte del gobierno anfitrión y de los sindicatos, de la reducción de las oportunidades de empleo y de contratación. Por ello, estos actores deben participar en la toma de decisiones sobre la transición y en la definición de políticas que apoyen a quienes se verán afectados negativamente.
Nicolas Maennling y Perrine Toledano son cocuradores del Foro Económico Mundial Mapa de transformación sobre minería y metales.




