Las teorías económicas estándar predicen que la información siempre es valiosa porque ayuda a las personas a tomar mejores decisiones. En cambio, las teorías de la falta de atención racional sostienen que las personas asumen costos monetarios o de oportunidad (de tiempo) para obtener información, que comparan con los beneficios esperados. La falta de atención racional se ha utilizado como mecanismo explicativo en trabajos teóricos recientes sobre la valoración de activos y la macroeconomía. Woodford (2009), Reis (2006), Gabaix y Laibson (2002), y Van Nieuwerburgh y Veldkamp (2009) son algunos ejemplos.
Sin embargo, las personas también buscan información aparentemente inútil o evitan información útil (véase Golman et al. 2016 para una revisión de la investigación sobre este tema). La investigación sobre la utilidad dependiente de la información sostiene que esta también tiene un impacto directo en la utilidad, que va más allá de los costos y beneficios de la información (Caplin y Leahy 2001, Golman y Loewenstein 2015, Kőszegi y Rabin 2009, Ely et al. 2015, Van Nieuwerburgh y Veldkamp 2010).
¿Qué determina la falta de atención?
Sin embargo, hay pocas pruebas empíricas que permitan responder a esta pregunta. En particular, aún no sabemos si las teorías de la falta de atención racional o las teorías de la utilidad dependiente de la información explican mejor el comportamiento cotidiano.
En un artículo reciente, presentamos un estudio empírico a gran escala sobre la atención individual a las cuentas corrientes, de ahorro y de tarjetas de crédito, con el fin de comprender mejor qué determina la atención y contribuir a este trabajo teórico (Olafsson y Pagel 2018). Para ello, utilizamos datos de una plataforma de agregación financiera en Islandia que las personas usan para consultar sus cuentas bancarias, pero no para realizar transacciones financieras. (Nuestro trabajo se centra exclusivamente en los factores que determinan si se presta atención, y no en sus consecuencias, que Carlin et al. 2017 investigaron recientemente).^1
Utilizamos los inicios de sesión en cuentas en línea y aplicaciones para teléfonos inteligentes para medir la atención individual. Sicherman et al. (2015), Karlsson et al. (2009) y Gherzi et al. (2014) ya habían utilizado este método en estudios sobre carteras de jubilación. También empleamos datos de alta frecuencia a nivel de transacción sobre ingresos, gastos, saldos y límites de crédito.
Planteamos las siguientes preguntas:
>¿Cuándo y en qué condiciones prestan las personas atención a sus cuentas financieras?
>¿Pueden explicarse nuestros hallazgos empíricos mediante teorías «racionales» de la falta de atención, es decir, por los costos y beneficios directos de la información?
>¿Hasta qué punto la falta de atención no es «racional», sino «selectiva», es decir, está impulsada por una utilidad dependiente de la información?^2
Falta de atención selectiva
Descubrimos que la falta de atención es selectiva, no racional, y que la utilidad dependiente de la información, que genera «efectos avestruz» (evitar las malas noticias) y utilidad anticipatoria (un aumento de la utilidad actual al anticipar el consumo futuro), reviste una importancia primordial para la atención individual a las cuentas financieras.
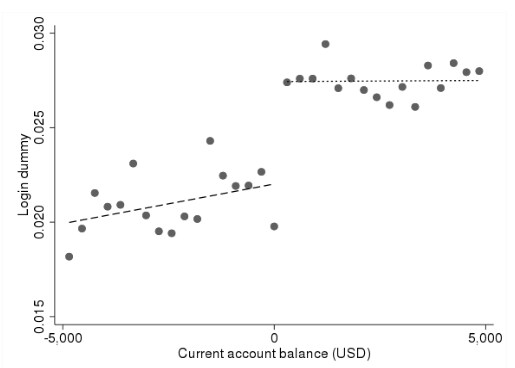
La figura 1 lo ilustra. Muestra una correlación positiva entre los saldos de las cuentas bancarias y los inicios de sesión, así como un salto cuando los saldos pasan de negativos a positivos en los datos sin procesar. Indicios anecdóticos de los medios en línea sugieren que es común tener miedo de consultar los saldos bancarios.
Figura 1 Promedio de inicios de sesión según los intervalos de saldo de las cuentas corrientes; se incluyen únicamente las personas cuyos saldos en cuentas corrientes fueron negativos y positivos en algún momento
Nuestros datos nos permiten comparar a las personas con sus propios registros históricos.^3 En otras palabras, analizamos a personas con tenencias de efectivo bajas o altas, o con descubiertos pequeños o grandes, en relación con sus promedios de tenencias de efectivo y descubiertos. Esto nos permitió obtener resultados que no reflejan las diferencias entre personas. Además, controlamos todas las características individuales, los patrones habituales de cada semana y de los días festivos, así como las tendencias generales. De este modo, observamos a las personas cuando sus tenencias de efectivo o sus descubiertos son relativamente altos o bajos y encontramos varios patrones. La atención individual:
>aumenta cuando llegan ingresos perfectamente previsibles,
>disminuye con los gastos y aumenta con el ahorro,
>aumenta con las tenencias de efectivo y la liquidez,
>disminuye cuando las personas tienen descubiertos, especialmente de cuantía intermedia, y
>da un salto discontinuo cuando los saldos de las cuentas corrientes pasan de negativos a positivos.
Interpretación de los hallazgos
Para interpretarlos, analizamos cómo se comportaría un agente racionalmente desatento, sujeto a costos y beneficios de la información, pero que no experimenta utilidad dependiente de la información. Comparamos nuestras pruebas empíricas con cuatro hipótesis racionales, según las cuales las personas iniciarían sesión:
>independientemente de sus transacciones, porque saben todo o no saben nada de lo que ocurre en sus cuentas,
>para verificar transacciones,
>para elaborar un presupuesto o planificar gastos, o
>cuando los costos de oportunidad son bajos (es decir, cuando las personas tienen pocas cosas que hacer o el costo de su tiempo es bajo).
Sostenemos que estas teorías racionales de la falta de atención son incompatibles con nuestros hallazgos empíricos:
>Puede descartarse que las personas inicien sesión independientemente de sus transacciones. Los pagos de ingresos perfectamente previsibles provocaron un aumento de los inicios de sesión. Por lo tanto, las personas no podían tener certeza ni incertidumbre absolutas sobre las transacciones de sus cuentas.
>La verificación de transacciones no parecía ser la principal motivación para iniciar sesión. Por ejemplo, no encontramos una respuesta mayor de inicios de sesión en los días de pago con muchas otras transacciones, aunque estas deberían aumentar la necesidad de verificarlas.
>La respuesta de inicios de sesión en los días de pago fue mayor cuando las tenencias de efectivo y la liquidez eran altas. Esto sería incompatible tanto con la hipótesis 2 como con la 3, porque las personas deberían preocuparse más por elaborar un presupuesto cuando sus tenencias de efectivo y su liquidez fueran bajas.
>Encontramos una relación negativa entre los inicios de sesión y los gastos (en especial, los gastos que consumen tiempo, como las comidas en restaurantes y las mejoras en el hogar), lo que sugiere que el gasto podría servir para medir los costos de oportunidad. Sin embargo, la respuesta de los inicios de sesión en los días de pago no se ve afectada por los gastos simultáneos.
Atención a las cuentas bancarias y de jubilación
Hay tres diferencias importantes entre la atención a las cuentas de jubilación, analizada por Karlsson et al. (2009), y nuestro contexto.
Sabemos que las personas pueden mejorar su situación financiera si prestan más atención a sus cuentas (Carlin et al. 2017, Stango y Zinman 2014, Medina 2016), pero no sabemos si los inversores tienen alguna habilidad para elegir acciones o acertar el momento del mercado. Esto implica que prestar atención a las cuentas bancarias sería más beneficioso que prestarla a las carteras.
La incertidumbre sobre los saldos de las cuentas bancarias debería ser mucho menor que la incertidumbre sobre las carteras. Esto haría más difícil justificar teóricamente la falta de atención y, por tanto, esta debería resultar más sorprendente en el caso de las cuentas corrientes.
Descubrimos atención selectiva en una actividad cotidiana, en una muestra amplia y representativa de la población. Esto implica que la falta de atención selectiva está más extendida de lo que sugieren estudios anteriores.
Por ello, sostenemos que nuestros resultados respaldan de manera general los modelos de utilidad dependiente de la información que generan efectos avestruz y utilidad anticipatoria. Para reforzar este argumento, analizamos hasta qué punto el modelo de utilidad dependiente de la información más utilizado, desarrollado por Kőszegi y Rabin (2006, 2007, 2009), puede conciliar y formalizar intuiciones coherentes con nuestros datos empíricos; es decir, que las personas incurren en costos considerables por su falta de atención, pero consultan sus cuentas con más frecuencia cuando han recibido ingresos y tienen más efectivo. Constatamos que el modelo de Kőszegi y Rabin (2009) genera algunos de nuestros hallazgos empíricos, pero no otros.
Los supuestos de falta de atención racional en los modelos macroeconómicos generarían dinámicas agregadas distintas si, como sugieren nuestros hallazgos, la falta de atención fuera selectiva en lugar de racional. Lo demostramos formalmente con un modelo sencillo de árbol de Lucas (1979), siguiendo el modelo de atención variable en el tiempo de Andrei y Hasler (2014).
Como cualquier agente con una función de utilidad prudente considera que suavizar el consumo es más beneficioso cuando la riqueza es baja, un agente racionalmente desatento debería prestar más atención —en otras palabras, suavizar el consumo con mayor frecuencia— cuando se produce una perturbación adversa del consumo. Suponemos que un agente con atención selectiva haría lo contrario. A continuación, mostramos que las predicciones del modelo sobre la rentabilidad y la volatilidad de los activos de riesgo, los activos sin riesgo y la prima de riesgo de las acciones se ven afectadas sustancialmente si suponemos una falta de atención selectiva en lugar de racional.
Aplicaciones de la falta de atención selectiva
Nuestros hallazgos también contribuyen a los de otros investigadores sobre los costos de la información (por ejemplo, Abel et al. 2013, Alvarez et al. 2012, Huang y Liu 2007, Van Nieuwerburgh y Veldkamp 2009, y Van Nieuwerburgh y Veldkamp 2010). Este estudio, junto con la investigación de Carlin et al. (2017) sobre el efecto causal de prestar atención a las finanzas personales, implica que a veces las personas están dispuestas a pagar para no recibir información. Por lo tanto, los costos de la información varían en el tiempo de formas significativas y, en ocasiones, son efectivamente negativos.
Además, dado que las personas en situaciones financieras desesperadas no prestan atención y empeoran así su situación, nuestros hallazgos son útiles para la investigación sobre las trampas de pobreza (véase Azariadis y Stachurski 2005 para una revisión de la bibliografía) y sobre la pobreza y la función cognitiva (Mani et al. 2013, Carvalho et al. 2016).
Por último, nuestros hallazgos son importantes para formular políticas o diseñar intervenciones experimentales (de campo). En estos casos, sería importante tener en cuenta que la falta de atención es selectiva, no racional (véase DellaVigna 2009 para una revisión de la bibliografía).
Nota de los autores: Este proyecto recibió financiación del Consejo Danés para la Investigación Independiente, en virtud del acuerdo de subvención n.º 6165-00020. Estamos muy agradecidos al equipo de análisis de Meniga por proporcionar los datos y ayudarnos con ellos.




