La guerra en Ucrania y las sanciones están erosionando las perspectivas económicas de Rusia durante los próximos años, según un economista.
Las previsiones recientes anticipan una caída del PIB ruso del 7-8 % en 2022-2023.
El crecimiento a largo plazo de Rusia está limitado por tendencias demográficas desfavorables, bajas tasas de inversión y bajos niveles de productividad.
Pero los efectos más severos sobre la economía rusa siguen limitados en gran medida a sectores concretos objeto específico de sanciones.
La brutal guerra de Rusia en Ucrania ya dura más de nueve meses. La UE, Estados Unidos y otros muchos países han impuesto amplias sanciones económicas a Rusia para restringir sus capacidades financieras y tecnológicas para la guerra. La guerra y las sanciones ya han afectado a la economía rusa. Rusia ha quedado en gran medida aislada de la economía mundial y solo ha encontrado nuevos socios económicos en medida limitada. La guerra y las sanciones están erosionando las perspectivas económicas de Rusia durante los próximos años.
Los flujos financieros hacia Rusia se agotan
El sector financiero ruso se ha visto gravemente golpeado por la guerra y las sanciones. Una gran parte de las reservas de divisas del país están congeladas, el acceso a la financiación internacional es limitado y las transacciones internacionales de pago son difíciles. En los primeros días de la invasión, el Banco Central de Rusia se vio obligado a recurrir a restricciones severas de los flujos de capital para respaldar el tipo de cambio del rublo y evitar una crisis financiera (Mukhin e Itskhoki, 2022). En junio de 2022, el Gobierno ruso incumplió el pago de su deuda externa por primera vez en décadas, ya que las sanciones impidieron los pagos a los acreedores internacionales.
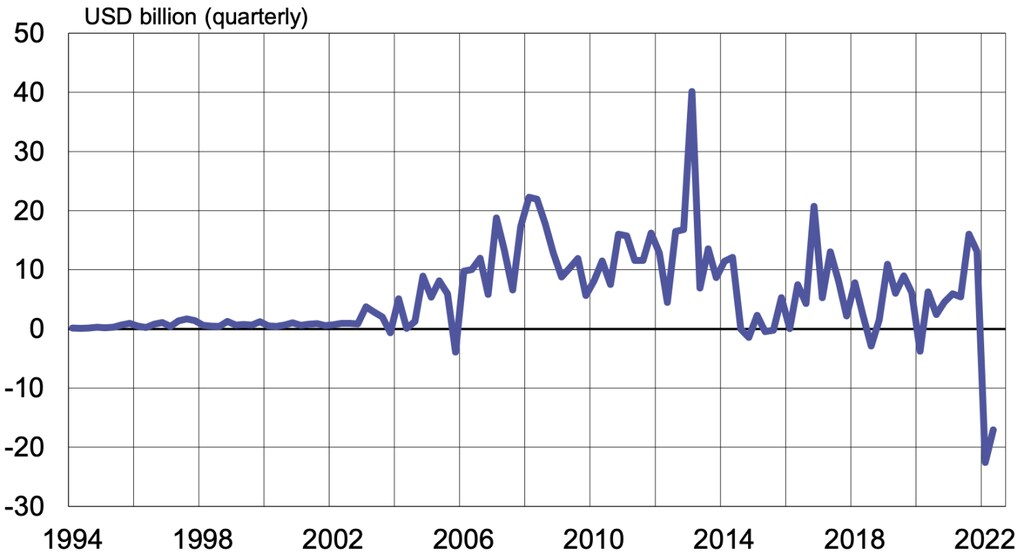
La financiación exterior de Rusia procedía tradicionalmente principalmente de países que ahora la sancionan (Simola, 2022a). Los datos disponibles sugieren que Rusia no ha conseguido encontrar nuevas fuentes significativas de financiación exterior. De hecho, las entradas netas de inversión extranjera directa en Rusia se hundieron hasta niveles negativos históricamente profundos tras la invasión de Ucrania (gráfico 1). Cientos de empresas extranjeras han decidido abandonar Rusia, aunque las autoridades rusas han complicado gravemente el proceso de salida. La pérdida de inversión extranjera directa se ha identificado como una de las consecuencias potencialmente más devastadoras de las sanciones para la economía rusa (Mahlstein et al., 2022).
Gráfico 1 Entradas netas de IED en Rusia
Los sectores tecnológicos de Rusia afectados por la pérdida de importaciones
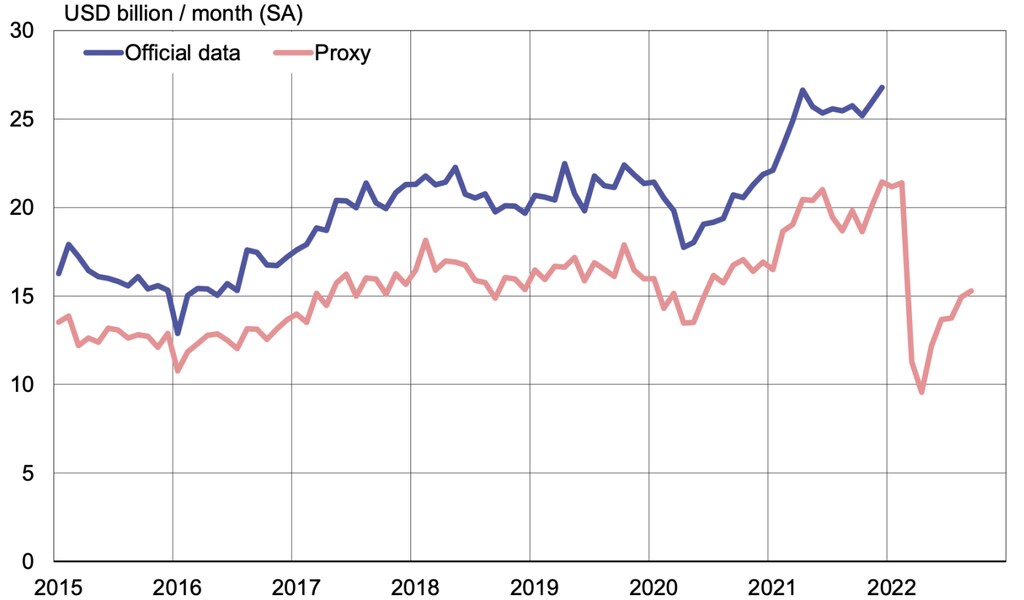
Las numerosas restricciones impuestas a las exportaciones a Rusia se centran en bienes de alta tecnología, con el objetivo de debilitar la capacidad productiva de la industria militar rusa. Rusia ha dejado de publicar estadísticas de comercio internacional, pero se estima que las importaciones rusas se han contraído considerablemente debido a la guerra y las sanciones (Borin, 2022; Simola, 2022c). Las importaciones de muchos productos tecnológicos han caído especialmente con fuerza. Un indicador alternativo basado en estadísticas espejo (datos de exportación de los principales socios comerciales) sugiere que las importaciones rusas de bienes en septiembre cayeron un 28 % con respecto a los niveles anteriores a la invasión (gráfico 2). En años anteriores, este indicador alternativo ha seguido de cerca la evolución de las importaciones rusas, con una correlación de 0,97.
Gráfico 2 Importaciones de bienes de Rusia según datos oficiales y proxy construido a partir de estadísticas espejo
Pese a años de intentos de sustituir importaciones por producción nacional, Rusia dependía en gran medida de bienes e insumos importados de alta tecnología antes de la guerra (Simola, 2022b). La estructura productiva de Rusia sigue dominada, como lo ha estado durante décadas, por la minería y por industrias intensivas en recursos de baja tecnología. Con las sanciones limitando ahora la disponibilidad de tecnología y financiación, las perspectivas de Rusia de sustituir importaciones de productos tecnológicos se han vuelto aún más limitadas.
Parece que, hasta ahora, los países que no aplican sanciones no han proporcionado a Rusia sustitutos de la mayoría de bienes tecnológicos en un volumen sustancial. De hecho, las importaciones rusas procedentes de muchos países no sancionadores también se han contraído. Si bien las importaciones rusas procedentes de China y Turquía han superado los niveles previos a la guerra en los últimos meses, la proporción de productos tecnológicos se ha mantenido sin cambios. Las importaciones tecnológicas procedentes de países vecinos como Kazajistán han crecido considerablemente, pero el volumen absoluto es bastante modesto (Simola, 2022a).
La producción de muchos bienes de las industrias de tecnología media y alta de Rusia se ha contraído bruscamente. Por ejemplo, en octubre la producción de camiones cayó interanualmente un 40 %, la de receptores de televisión un 44 % y la de excavadoras un 69 %. A medida que las empresas rusas agotan sus existencias de insumos importados y la necesidad de mantenimiento de maquinaria importada se mantiene, el impacto de las sanciones se intensificará gradualmente. Sin embargo, la pequeña proporción que representan estas industrias en la producción total de Rusia limita el efecto sobre la producción manufacturera total del país.
Algunos sectores exportadores de Rusia ya sufren las sanciones
Los países que aplican sanciones también han impuesto restricciones y aranceles a las importaciones procedentes de Rusia. Las sanciones abarcan muchos de los principales bienes de exportación de Rusia, entre ellos el petróleo crudo, los productos petrolíferos refinados, el carbón, el oro, la madera y diversos productos de acero. Muchas de estas restricciones a las importaciones han ido acompañadas de períodos de transición u otras modificaciones, lo que ha dado tiempo a los países sancionadores y a los mercados mundiales para adaptarse y suavizar los efectos derivados (por ejemplo, un techo de precio para los envíos de petróleo ruso en lugar de una prohibición total de los servicios conexos). Aunque reduce los costes para otros países, este enfoque también diluye los efectos de tales medidas sobre la economía rusa.
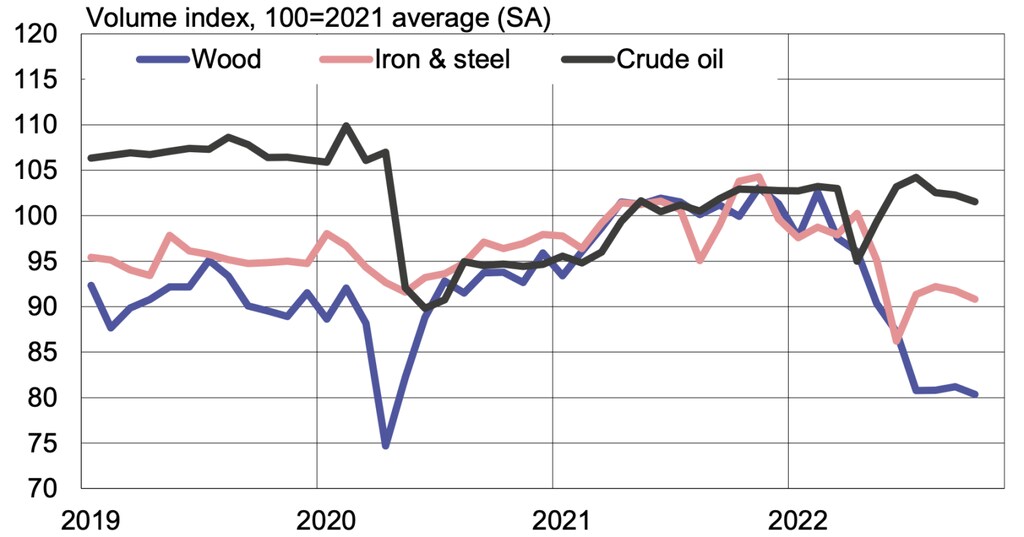
Algunas de las restricciones a las importaciones aplicadas anteriormente ya están teniendo un impacto visible en la industria rusa. Por ejemplo, los productores rusos de madera y acero no han logrado encontrar mercados de exportación alternativos que ofrezcan niveles de precios rentables (Simola, 2022c). En estas industrias, la producción ha disminuido bruscamente y las empresas han sufrido cuantiosas pérdidas (gráfico 3).
Gráfico 3 Variación de la producción mensual desestacionalizada de sectores exportadores rusos seleccionados
La industria petrolera rusa ha sufrido mucho menos. Rosstat, la oficina estadística de Rusia, estima que el PIB del petróleo y el gas se mantuvo sin cambios en el segundo trimestre de 2022, mientras que el PIB no petrolero se contrajo más de un 5 % interanual, algo más que en el segundo trimestre de 2020, durante la primera ola de la pandemia de COVID-19. Las restricciones a las importaciones de petróleo impuestas por el mayor comprador de petróleo ruso, la UE, acaban de entrar en vigor en diciembre de 2022. Además, un repunte de los precios mundiales del petróleo ha respaldado a la industria petrolera rusa (aunque el petróleo ruso se ha vendido con descuento), junto con una reorientación del petróleo ruso hacia nuevos mercados de exportación, principalmente India y China (Simola, 2022a).
Una vez en vigor, se prevé que las restricciones de la UE a las importaciones de petróleo ruso provoquen una caída de los ingresos por exportación y de la producción petrolera de Rusia. Los estudios de simulación sugieren que los costes de las sanciones para Rusia podrían llegar a ser considerablemente mayores si se suman más países (Hertel et al., 2022; Langot et al., 2022; Simola, 2022d; Wanner et al., 2022).
Erosión del potencial de crecimiento a largo plazo de Rusia
Aunque las previsiones del PIB de Rusia para este año mejoraron respecto a la primavera pasada, las previsiones para 2023 empeoraron. En lugar de una caída repentina, Rusia se enfrenta a una recesión prolongada y dolorosa. Las previsiones recientes anticipan una caída del PIB ruso del 7–8 % en 2022–2023, es decir, un descenso similar al registrado durante las grandes crisis económicas de Rusia en 1998 y 2008. La diferencia es que la economía rusa se recuperó rápidamente tras esas crisis anteriores, mientras que las perspectivas actuales de Rusia son sombrías durante los próximos años.
El potencial de crecimiento de Rusia ya parecía bastante débil antes de la guerra, y la mayoría de las estimaciones rondaban el 1,5 % anual (Korhonen, 2021). El crecimiento a largo plazo de Rusia está limitado por tendencias demográficas desfavorables, bajas tasas de inversión y bajos niveles de productividad. La estructura demográfica se ve ahora aún más deteriorada por las bajas, las lesiones permanentes, la movilización y la emigración provocadas por la guerra. La inversión se ve obstaculizada por la gran incertidumbre y por el acceso severamente restringido a la financiación exterior. El aumento de la intervención estatal, el énfasis en las industrias militares y la falta de acceso a la tecnología occidental pesan aún más sobre la productividad.
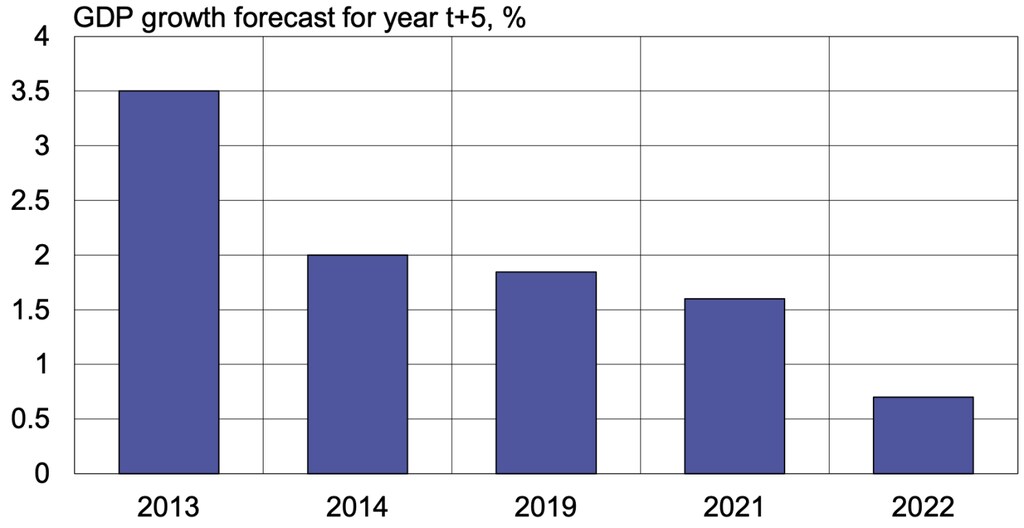
Las previsiones a cinco años de las Perspectivas de la economía mundial del FMI ofrecen una ilustración aproximada de la pérdida de potencial de crecimiento de Rusia. Suponiendo que el quinto año de previsión denota un crecimiento potencial aproximado, las previsiones del FMI muestran la magnitud del efecto de la agresión militar y las sanciones de Rusia sobre su crecimiento a largo plazo desde la anexión ilegal de la península de Crimea en 2014. En las Perspectivas de la economía mundial de octubre de 2013, el potencial de crecimiento de Rusia se estimó en un 3,5 % anual (gráfico 4). En octubre de 2022, había caído solo al 0,7 % anual. La comparación de las previsiones de 2019 y 2021 sugiere que la pandemia de COVID-19 explicó solo unos 0,25 puntos porcentuales de la caída prevista.
Gráfico 4 La estimación de crecimiento a largo plazo de Rusia se ha reducido sustancialmente en las previsiones de las Perspectivas de la economía mundial del FMI
Observaciones finales
Existen abundantes pruebas de que la guerra y las sanciones han afectado al desempeño de la economía rusa. Los efectos más severos siguen limitados en gran medida a sectores concretos objeto específico de sanciones. Los períodos de transición y otras medidas mitigan los perjuicios de las sanciones para los países sancionadores y los mercados mundiales, pero al mismo tiempo amortiguan su impacto sobre la economía rusa. El efecto directo de las sanciones sobre la población rusa es limitado, ya que están dirigidas principalmente a degradar las capacidades militares de Rusia. No obstante, todos los rusos sufrirán durante muchos años un deterioro del nivel de vida como consecuencia de la mal concebida guerra de Rusia.
La literatura sugiere que una coalición más amplia de países sancionadores podría aumentar considerablemente los costes de las sanciones para Rusia. Se espera que el impacto de las sanciones aumente gradualmente y ensombrezca las perspectivas económicas de Rusia durante los próximos años. Pero, aunque las sanciones son una herramienta importante para restringir las posibilidades de Rusia de continuar la guerra, también se necesitan otras medidas.
Referencias
Borin, A, F Conteduca y M Mancini (2022), “El impacto de la guerra en las importaciones rusas: un análisis contrafactual”, VoxEU.org, 9 de noviembre.
Hertel, T, D van der Mensbrugghe y M Chepeliev (2022), “Recorte de las exportaciones rusas de combustibles fósiles: dolor a corto plazo para una ganancia a largo plazo”, VoxEU.org, 9 de marzo.
Korhonen, I (2021), “El potencial de crecimiento de Rusia tras la COVID-19”, BOFIT Policy Brief 9/2021.
Langot, F, F Malherbet, R Norbiato y F Tripier (2022), “La fuerza de la unidad: el coste económico de las restricciones comerciales a Rusia”, VoxEU.org, 22 de abril.
Mahlstein, K, C McDaniel, S Schropp y M Tsigas (2022), “Posibles efectos económicos de las sanciones a Rusia: un embargo comercial aliado”, VoxEU.org, 6 de mayo.
Mukhin, D y O Itskhoki (2022), “Sanciones y tipo de cambio”, VoxEU.org, 16 de mayo.
Simola, H (2022a), “¿Puede Rusia reorientar sus flujos comerciales y financieros?”, BOFIT Policy Brief 7/2022.
Simola, H (2022b), “¿Hecho en Rusia? Evaluación del potencial de Rusia para la sustitución de importaciones”, BOFIT Policy Brief 3/2022.
Simola, H (2022c), “El comercio exterior ruso tras cuatro meses de guerra en Ucrania”, BOFIT Policy Brief 5/2022.
Simola, H (2022d), “Sanciones comerciales y producción rusa”, BOFIT Policy Brief 4/2022.
Wanner, J, J Hinz, K Kamin y S Chowdhry (2022), “Coaliciones de sanciones: más fuertes juntos”, VoxEU.org, 30 de octubre.