En 2010, mientras el mundo aún sentía las réplicas de la crisis financiera de 2008, tuvo lugar un hito interesante: por primera vez en la historia, la riqueza de los hogares a nivel mundial se dividió por igual entre activos financieros y activos tangibles. Los activos tangibles (viviendas, automóviles, electrodomésticos y similares) representan ahora un porcentaje mayor de nuestro patrimonio neto que nunca antes.
Al mismo tiempo, la expresión «el acceso por encima de la propiedad» se escucha en muchos ámbitos, desde los consejos de administración de las empresas hasta los centros comunitarios. Esto incluye las plataformas de la economía colaborativa que permiten acceder a casi cualquier cosa, desde una bicicleta hasta una mascota, cuando se desee, en lugar de poseerla en propiedad plena.
Los activos tangibles desempeñan un papel clave en esta «economía del acceso». Sin embargo, sigue sin existir ninguna plataforma para la gestión personal de estos bienes: no hay una forma sencilla para que las personas organicen, valoren y protejan lo que poseen (y que quizá deseen compartir) a lo largo del tiempo.
Su rastro digital
Históricamente, las empresas han controlado la información sobre lo que compran las personas y lo que poseen. Amazon lo sabe, lo saben las grandes superficies, las compañías de tarjetas de crédito y otros intermediarios. Más recientemente, los grafos sociales, como Facebook, y los grafos de aspiraciones, como Pinterest, también tienen alguna idea al respecto. Pero el hecho simple es que las personas están en su mayoría desconectadas de información significativa sobre lo que poseen. Como resultado, no pueden crear una imagen clara de su patrimonio ni de cómo protegerlo. No sorprende que el 90 % de todos los millennials no tenga ningún tipo de seguro.
Sin embargo, gracias a las nuevas tecnologías y a los tipos de plataformas que hace posibles la economía colaborativa, hoy es posible replantearse quién puede y debe tener acceso a esta información. Imagine un mundo en el que usted disponga de datos sobre lo que posee (su procedencia, valor e historial de reparaciones), todos reunidos en un solo lugar. Imagine poder identificar a quién más le gustaría utilizarlo, compartirlo o comprarlo cuando usted ya no lo quiera. Imagine seguir el rastro digital de sus transacciones y disponer de una nube personal para sus cosas.
La punta del iceberg
Este mundo está más cerca de lo que cree, y ofrece una oportunidad sin precedentes tanto para los emprendedores como para las aseguradoras. Por un lado, estamos en las primeras fases del desarrollo de productos de seguro a medida para transacciones de uso compartido, como los que ofrecen plataformas de carsharing entre particulares como RelayRides y Getaround, hasta el seguro por uso que ofrecen empresas como MetroMile. Por otro lado, estos ejemplos representan solo la punta del iceberg. Dando un paso más allá, ¿qué pasaría si pudiéramos desagregar el seguro de contenidos y pasar de ofrecer una cobertura las 24/7 (pagada en su totalidad por el propietario) a una «protección de riesgos para lo que importa, cuando y donde se necesite» (pagada por quien quiera acceder)? ¿Y si las microprimas y las pólizas de microduración se convirtieran en la nueva norma?
Empresas como Trōv están siendo pioneras en este enfoque, y las aseguradoras tradicionales se están alineando con ellas en todo el mundo. Mientras que hace apenas un par de años la mayoría de las aseguradoras consideraba la economía colaborativa un asunto secundario, hoy comprenden que puede ser fundamental para su éxito empresarial futuro. Muchas de ellas tienen dificultades para encajar estos nuevos modelos en sus análisis actuariales tradicionales, por lo que ven las alianzas (con Trōv y otras empresas) como una vía a seguir.
Cuando las personas tienen capacidad de decisión y tienen en sus manos los datos sobre lo que poseen, las oportunidades para desbloquear la riqueza de nuevas formas son infinitas. Podemos proteger con mayor eficiencia aquello que más nos importa, y las empresas pueden diseñarse para atender esas necesidades. Con el tiempo, esto podría implicar replantear no solo el seguro y la gestión de riesgos, sino también la propia «riqueza».
¿Ha leído?
La próxima gran novedad de la economía colaborativa
Compartir es cuidar – pero ¿cómo podemos regularla?
Datos: lo que todo el mundo debería saber
Autora: April Rinne es una Young Global Leader y responsable del Grupo de Trabajo sobre Economía Colaborativa del Foro. Es asesora independiente de empresas de economía colaborativa, gobiernos locales e inversores de todo el mundo, incluida Trōv.
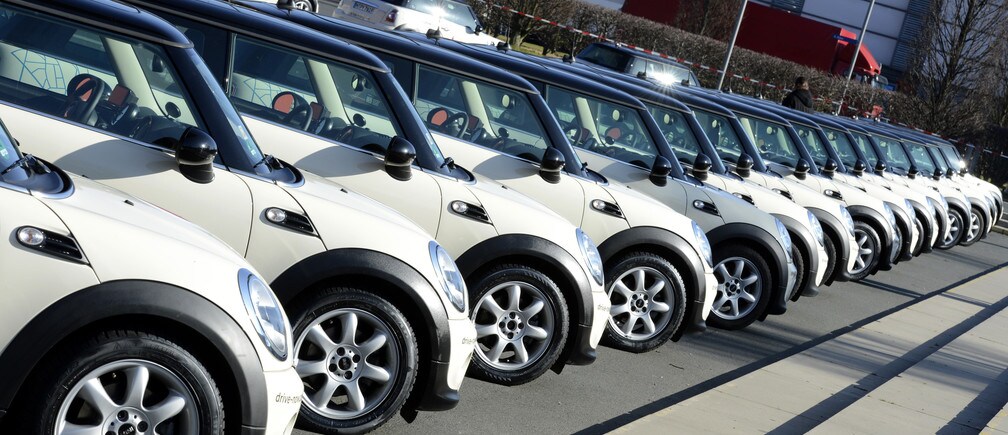
Imagen: Mini coches alineados para anunciar un sistema de coche compartido en línea con soporte de red móvil de Vodafone durante los preparativos de la feria informática CeBit en Hannover, el 4 de marzo de 2013. REUTERS/Fabian Bimmer




