Lo positivo para muchas de las principales economías del mundo es que la gente vive más. Pero la longevidad trae consigo desafíos: un nuevo informe sugiere que los jubilados de todo el mundo sobrevivirán a sus ahorros, lo que deja a muchos ante un futuro incierto.
El informe del Foro Económico Mundial «Invertir en (y para) nuestro futuro» analiza la esperanza de vida y las previsiones de ahorro en seis grandes economías mundiales.
Los resultados muestran que la gente debería esperar vivir más tiempo que el fondo de dinero que ha ahorrado para la jubilación, entre ocho y casi 20 años de media, con la mayor carga para las mujeres.
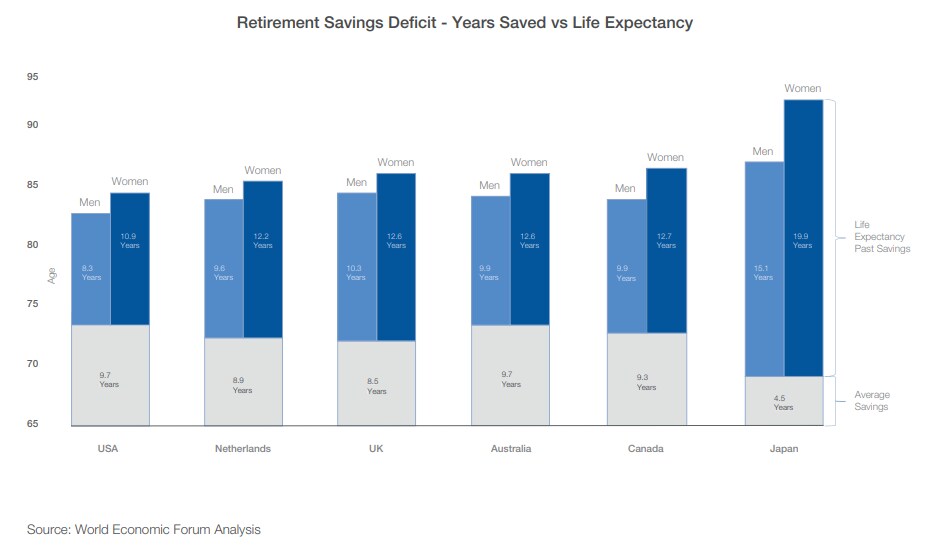
Como muestra el gráfico, la mayoría de los jubilados varones de las seis economías incluidas en el estudio pueden esperar vivir alrededor de una década más de lo que sus fondos de jubilación pueden cubrir. El déficit de ahorro es aún mayor para las mujeres, que viven de media dos años más que los hombres.
También aparecen diferencias significativas entre economías. La combinación en Japón de una mayor esperanza de vida y menores ahorros medios —porque invierten en activos más seguros, con menores rendimientos a lo largo del tiempo— deja a los jubilados de allí particularmente expuestos.
El envejecimiento de la población en Japón
La esperanza de vida al nacer en Japón es la más alta de los países de la OCDE: 87,1 años para las mujeres y 81 años para los hombres.
Las mujeres en Japón pueden esperar sobrevivir a sus prestaciones de pensión casi dos décadas, lo que es sustancialmente más largo que en otras economías.
El problema se agrava por una población que se reduce y envejece a medida que la tasa de natalidad sigue cayendo: las nuevas cifras muestran que la población japonesa disminuyó en 444.000 personas el año pasado, ya que se registró el menor número de nacimientos desde que existen registros, en 1899.
El gobierno retiró recientemente un informe que puso en duda la capacidad del sistema público de pensiones para afrontar el envejecimiento de la población.
Años dorados
¿Por qué la gente sobrevive a sus ahorros para la jubilación? La pobreza ha disminuido al mismo tiempo que han aumentado los avances médicos y la mejora de la prestación sanitaria.
Junto con otros factores, como la mayor conciencia global de los beneficios de una dieta saludable y del ejercicio regular, esto significa que la gente vive más.
A mediados de este siglo, la proporción de personas mayores de 60 años en la población mundial se situará en el 22 %, casi el doble de la cifra de 2015, según datos de las Naciones Unidas.
El envejecimiento de nuestra población ha ejercido una presión insostenible sobre los sistemas de pensiones públicos y patrocinados por los empleadores, lo que ha llevado a una tendencia creciente a que las personas asuman la responsabilidad de financiar su propia jubilación. Sin embargo, el ahorro no ha seguido el ritmo del declive de los planes de pensiones tradicionales, lo que ha generado el actual déficit de ahorro para la jubilación.
Repensar el riesgo
Para cerrar la brecha de ahorro, sugiere el informe del Foro Económico Mundial, las personas y los responsables de políticas deben asegurarse de que las inversiones en pensiones puedan generar rendimientos suficientes para mantener a los jubilados durante sus años posteriores al trabajo.
Se necesita un nuevo enfoque de inversión, que implica que los gobiernos no solo replanteen el enfoque tradicional de talla única para las pensiones, sino que también redefinan su actitud ante el riesgo. Al reducir o reorientar la normativa de inversión de los planes de pensiones, las personas podrán tomar decisiones de inversión que incrementen los rendimientos a largo plazo para cubrir su situación específica de jubilación.
Por lo general, la mentalidad de un inversor para la jubilación es reacia al riesgo y valora el ahorro constante durante un largo periodo de tiempo. Sin embargo, el informe destaca la necesidad de que los ahorradores jóvenes y de mediana edad reorienten sus inversiones en pensiones para asumir mayores riesgos a corto plazo que generen mayores rendimientos a largo plazo.
«El verdadero riesgo que las personas deben gestionar al invertir en su futuro es el riesgo de sobrevivir a sus ahorros para la jubilación», afirma Han Yik, director de la Industria de Inversores Institucionales del Foro Económico Mundial.
«Como la gente vive más tiempo, debe asegurarse de contar con fondos de jubilación suficientes para durar toda una vida más larga. Esto exige invertir con una mentalidad de largo plazo desde más temprano en la vida para aumentar el ahorro total más adelante.»
Cuestión de suerte
El informe destaca la necesidad de una mayor diversificación de las futuras inversiones en pensiones, alejándose de los activos tradicionales, seguros, de renta variable y de renta fija que priorizan la liquidez frente al crecimiento a largo plazo. Dado que las inversiones en pensiones suelen ser a largo plazo, las carteras deberían incluir activos alternativos que generen mayores rendimientos, pero que vinculen a los inversores durante un plazo más largo.
Para ayudar a repartir el riesgo, los inversores deben poder ir más allá de los activos puramente nacionales y buscar rendimientos en otras partes del mundo, lo que ayuda a proteger las carteras frente a las recesiones económicas de su economía de origen.
Pero, aunque el tamaño del fondo de jubilación de una persona es importante, también lo es la cuestión de la rapidez o la sensatez con que se gasta. Las investigaciones hasta la fecha calculan que los jubilados retirarán un porcentaje constante del 4 % de su cartera cada año, lo que el informe sugiere que puede inducir a error. En la práctica, las personas gastan más en los primeros años de jubilación y menos a medida que envejecen.
Los responsables de políticas deben implantar soluciones sólidas y creativas para proteger a los jubilados a medida que envejecen, como fondos de rentas vitalicias mancomunados, que permitan un gasto flexible y garanticen que los ahorros duren durante toda la jubilación.
Cerrar la brecha de ahorro exige que los gobiernos evalúen y eviten las normativas de pensiones que dificultan la capacidad de una persona para tomar las mejores decisiones de inversión a largo plazo, lo que permitirá a los futuros jubilados disponer de fondos suficientes para relajarse y disfrutar de sus años dorados.




