La Gran Recesión ha dejado a los macroeconomistas ante numerosos enigmas. Uno de ellos es la supuesta ruptura de la relación entre la inflación y la brecha del producto, también conocida como curva de Phillips.
La hipótesis de una ruptura de la curva de Phillips se sustenta en dos argumentos principales.
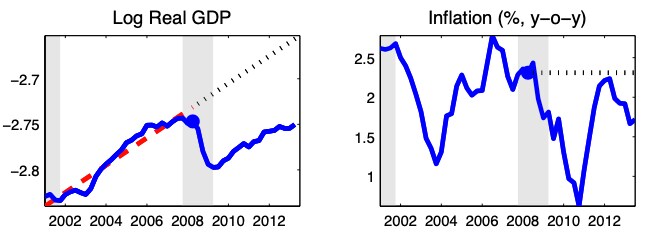
El primero es el «enigma de la deflación ausente». La Gran Recesión provocó una extraordinaria caída del PIB de Estados Unidos, de alrededor del 10 % con respecto a su tendencia previa a la crisis, mientras que la inflación descendió solo alrededor de un 1,5 % (véase la Figura 1).1 Esta leve caída de la inflación sorprendió a muchos macroeconomistas. Por ejemplo, el presidente de la Reserva Federal de Nueva York, John C. Williams (2010: 8), escribió: «La sorpresa [sobre la inflación] es que haya caído tan poco, dada la profundidad y duración de la reciente recesión. Según la experiencia de recesiones graves anteriores, habría esperado que la inflación cayera el doble de lo que ha caído».
El segundo argumento es la ausencia de presiones al alza sobre la inflación de precios y salarios durante la recuperación tras la Gran Recesión, a veces denominada «enigma de la inflación ausente». Las curvas de Phillips estándar de precios y salarios implican que la inflación de salarios y precios debería aumentar de forma notable cuando la economía se recupera de la recesión.
La supuesta ruptura de la curva de Phillips –es decir, su incapacidad para explicar la deflación y la inflación ausentes– ha llevado a los investigadores de política monetaria y a los economistas de los bancos centrales a preguntarse si es necesario desarrollar modelos completamente nuevos para determinar los precios y los salarios. Las principales instituciones de política económica, entre ellas el FMI y los bancos centrales, han dedicado recursos considerables a comprender las razones que subyacen a las tasas de inflación subyacente por debajo del objetivo, así como a diseñar respuestas de política adecuadas.2
Sin embargo, desarrollar modelos completamente nuevos de determinación de precios y salarios no parece necesario. En nuestra investigación en curso (Lindé y Trabandt, 2019), demostramos que una modificación relativamente pequeña del modelo neokeynesiano estándar, combinada con el uso de la solución no lineal en lugar de la linealizada, basta para resolver ambos enigmas.
En primer lugar, sostenemos que es clave introducir rigideces reales en la fijación de precios y salarios. Para ello, utilizamos el agregador de Kimball (1995) en lugar del agregador estándar de Dixit-Stiglitz (1977). El agregador de Kimball «curva» la curva de demanda de las empresas e introduce así complementariedades estratégicas adicionales en la fijación de precios y salarios. Una mayor complementariedad estratégica reduce la sensibilidad de los precios y los salarios a la holgura en los mercados de bienes y de trabajo durante una recesión.
Así, el agregador de Kimball se utiliza habitualmente en los modelos neokeynesianos (por ejemplo, Smets y Wouters, 2007), ya que permite explicar simultáneamente la evidencia macroeconómica de una pendiente baja de la curva de Phillips y la evidencia microeconómica de cambios frecuentes de precios. Sin embargo, aunque la introducción de rigideces reales es necesaria en este sentido, no es suficiente para explicar los movimientos de las cantidades y los precios agregados observados durante la Gran Recesión y la posterior recuperación.
Demostramos que linealizar todas las ecuaciones de equilibrio del modelo no lineal subyacente alrededor del estado estacionario, excepto la restricción del límite inferior del tipo de interés nominal, introduce grandes errores de aproximación cuando golpean a la economía perturbaciones adversas de gran magnitud, como ocurrió durante la Gran Recesión. Por ello, sostenemos que debería utilizarse la solución no lineal para comprender la dinámica producción-inflación durante la Gran Recesión. Demostramos que la no linealidad implícita en el agregador de Kimball es una característica clave del modelo que explica las diferencias entre las soluciones linealizada y no lineal del modelo: es fundamental para resolver los enigmas de la deflación y la inflación ausentes.
En resumen, nuestro modelo implica curvas de Phillips de precios y salarios no lineales, es decir, relaciones no lineales entre la inflación de precios y salarios y la brecha del producto (véanse las Figuras 2 y 3).3 Las pendientes de nuestras curvas de Phillips de precios y salarios son notablemente más planas en las recesiones que en las expansiones. En otras palabras, nuestras curvas de Phillips tienen forma de «plátano» o de «bumerán», como en el artículo seminal de Phillips (1958). En consecuencia, y en línea con los datos, nuestro modelo no lineal implica que la inflación cae relativamente poco en las recesiones profundas. En cambio, el modelo linealizado predice erróneamente una caída de la inflación mucho mayor, al extrapolar las reglas de decisión locales alrededor del estado estacionario a recesiones profundas alejadas de dicho estado.
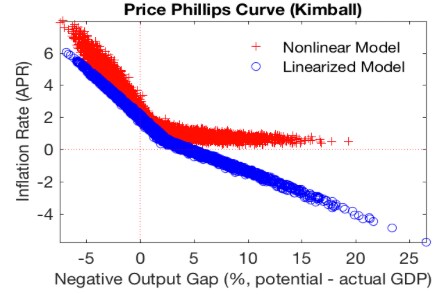
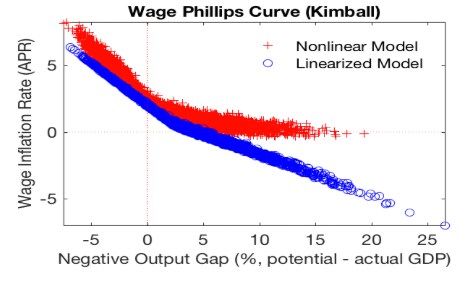
Nuestra investigación también resulta útil para comprender la ausencia de presiones al alza sobre la inflación de precios y salarios durante la recuperación tras la Gran Recesión, es decir, el «enigma de la inflación ausente». Las curvas de Phillips con forma de plátano implican que la inflación de precios y salarios se mantiene contenida hasta que el nivel de actividad económica se ha recuperado lo suficiente en relación con su potencial. Dicho de otro modo, aunque el crecimiento económico pueda reanudarse tras una recesión profunda, la inflación de precios y salarios solo aumentará de forma moderada hasta que la holgura económica se haya reducido lo suficiente.
Por tanto, nuestro modelo no solo resuelve el enigma de la deflación ausente, sino que también ofrece una explicación para el enigma de la inflación ausente. Según nuestro modelo, las presiones inflacionistas de precios y salarios moderadas, como las observadas durante la recuperación tras la Gran Recesión, son indicativas de una holgura económica sustancial, en línea con la Figura 1, que muestra que el PIB posterior a la crisis no se ha acercado ni de lejos al nivel implicado por su tendencia previa a la crisis.4
En definitiva, nuestro modelo no lineal nos permite explicar simultáneamente el desempeño cuantitativo de la inflación antes de la Gran Recesión, la deflación ausente durante la Gran Recesión, así como la inflación ausente en los últimos años. Nuestros resultados advierten contra la práctica habitual de utilizar modelos linealizados para estudiar la dinámica de la inflación y la producción cuando la economía se ve expuesta a grandes perturbaciones.




