Un plan de transición climática bien articulado puede mostrar a los inversores actuales y potenciales cómo una empresa descarbonizará su actividad manteniendo su rentabilidad.
Pero los inversores quieren ver acción, no solo ambición, en lo que respecta a la planificación de la transición climática.
Un análisis reciente de los planes de transición climática de las empresas indias muestra cómo este cambio afecta a empresas de todos los tamaños y en todos los sectores.
Desde el inicio de la década, las empresas de todo el mundo han fijado ambiciosos objetivos de cero emisiones netas. Y, al menos sobre el papel, la ambición corporativa parece sin precedentes. La iniciativa Science Based Targets (SBTi) enumera más de 10.000 empresas con objetivos de descarbonización validados y más de 2.000 con objetivos de cero emisiones netas, lo que subraya la creciente ambición corporativa.
Pero el escrutinio de los inversores se centra en la planificación de la transición climática y en si estos planes pueden producir realmente resultados.
Un aspecto clave de las divulgaciones de los planes corporativos de transición climática es su impacto en los flujos de capital, la confianza de los inversores y la credibilidad general de los mercados de finanzas sostenibles. Según una encuesta de la Organización Internacional de Comisiones de Valores (IOSCO) entre inversores globales, mientras que los planes de transición climática se encuentran en etapas incipientes, los participantes del mercado están cada vez más interesados en utilizarlos para la asignación de capital, la evaluación de riesgos, la fijación de precios, la valoración y la toma de decisiones.
De hecho, un plan de transición climática bien articulado puede ayudar a una entidad de altas emisiones a demostar a los inversores actuales y potenciales cómo descarbonizará su actividad manteniendo su rentabilidad. Las señales de los inversores también se ven reforzadas por las expectativas de divulgación en rápida evolución. Las normas de divulgación de la Junta Internacional de Normas de Sostenibilidad (ISSB) han sido adoptadas en 37 jurisdicciones a nivel mundial. Y, en junio de 2025, la Fundación IFRS publicó un documento de orientación sobre la divulgación de planes de transición en el marco de la norma IFRS S2, respaldando de facto las divulgaciones alineadas con la Transition Plan Taskforce.
Por ello, es cada vez más importante que las empresas puedan demostrar resultados concretos de sus planes de transición climática si desean acceder a los mercados globales de finanzas sostenibles. Esto es especialmente cierto para las empresas de mercados emergentes que desean aprovechar el creciente interés de los inversores por los negocios sostenibles de todo el mundo.
La planificación de la transición climática en los mercados emergentes
Las empresas y entidades soberanas indias captaron 14,5 mil millones de dólares de los mercados de deuda sostenible en el año natural 2025, según Bloomberg New Energy Finance, una cifra modesta en comparación con los 2,2 billones de dólares captados a nivel mundial durante el mismo periodo. A medida que los fondos de capital global buscan ejecución, y no solo ambición, en lo que respecta a la planificación de la transición climática, las entidades indias de sectores de difícil descarbonización deben obtener resultados para seguir siendo competitivas en los mercados globales de finanzas sostenibles.
Los estándares de Informes de Responsabilidad y Sostenibilidad Empresarial (BRSR) de la India han acercado la información corporativa del país a los estándares globales. Sin embargo, aunque el BRSR exige divulgaciones sobre emisiones, gobernanza y estrategias de sostenibilidad, estas siguen estando compartimentadas. Esto dificulta que las partes interesadas comprendan cómo las empresas planean traducir las ambiciones climáticas en medidas concretas y resultados medibles. El BRSR tampoco incluye aún divulgaciones específicas sobre planes de transición climática.
A medida que los marcos globales convergen en torno a la planificación de la transición, esta brecha podría afectar la forma en que los inversores internacionales evalúan la preparación de las empresas en la India y en otros mercados emergentes que se encuentran actualmente en una etapa similar en cuanto a la planificación corporativa de la transición climática.
Una brecha en la planificación de la transición climática
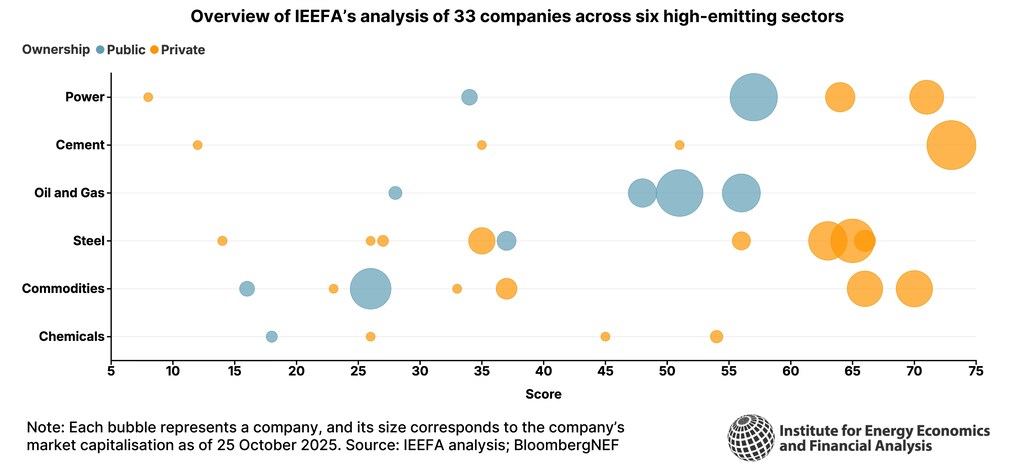
Un reciente estudio del Institute for Energy Economics and Financial Analysis (IEEFA) sobre las divulgaciones públicas sobre planificación de la transición climática de las principales entidades de sectores de altas emisiones en la India revela una clara brecha. Las grandes empresas con exposición global superan a las pequeñas y medianas empresas, así como a sus homólogas del sector público, en las divulgaciones sobre planificación de la transición.
Además, las empresas con grandes capitalizaciones obtienen puntuaciones casi el doble de altas que las pequeñas y medianas empresas, en todos los sectores. Esto refleja un problema estructural profundo en términos de capacidad, sistemas y procesos internos de datos, y la existencia de una mentalidad orientada al cumplimiento normativo entre las empresas más pequeñas.
En todos los sectores, la ejecución es el eslabón más débil
La mayoría de las empresas analizadas por el IEEFA identifican al menos una acción para descarbonizar sus operaciones, desde la adopción de energías renovables y mejoras en la eficiencia energética hasta el uso de hidrógeno verde y tecnologías de captura de carbono. Sin embargo, estas palancas rara vez se vinculan cualitativamente con ambiciones climáticas como un objetivo de cero emisiones netas. Pocas empresas demuestran cómo contribuyen las acciones específicas a la reducción de emisiones a lo largo del tiempo.
El análisis también muestra que las estructuras de gobernanza siguen siendo en gran medida procedimentales y aún no se han traducido en una rendición de cuentas clara, en la alineación de incentivos ni en la capacidad de ejecución para cumplir los objetivos de los planes de transición climática. El componente de gobernanza más débil en general son los incentivos y la remuneración, ya que solo un puñado de grandes empresas con exposición internacional divulga mecanismos que vinculan los objetivos climáticos con la compensación.
Traducir la ambición climática en trayectorias de ejecución cuantificadas, con plazos definidos y financieramente integradas es otro punto débil. La mayoría de las empresas no demuestran un vínculo entre las acciones de transición y la elaboración de presupuestos corporativos. La fijación interna del precio del carbono está en gran medida ausente, y solo un tercio de las empresas informa de su uso, según el análisis del IEEFA. Aún menos informan de utilizarla para decisiones de asignación de capital.

La participación de los grupos de interés también sigue siendo de carácter procedimental. Las empresas reconocen su dependencia de proveedores, clientes y responsables de políticas para alcanzar los objetivos de sus planes de transición climática, pero pocas muestran cómo se gestionarán estas relaciones.
Por último, la divulgación de cómo los planes de transición se traducen en resultados medibles y verificables también sigue siendo débil. En todos los sectores, la información sobre el inventario de emisiones se limita en gran medida a las emisiones de alcance 1 y 2. Las prácticas de verificación por terceros siguen evolucionando y la alineación entre la estrategia climática y las decisiones empresariales también es poco clara.
Si bien el análisis dibuja un panorama sombrío de las prácticas de planificación de la transición en la India, es importante considerarlo en el contexto de las divulgaciones de empresas de otros mercados. Como la encuesta de la IOSCO señala, las prácticas de planificación de la transición se encuentran en una etapa incipiente a nivel mundial. Las jurisdicciones que apoyen de forma proactiva el desarrollo de capacidades y las normativas para una planificación sólida de la transición climática serán pioneras en los mercados de capitales globales del futuro.
Acción coordinada en la planificación de la transición climática
Fortalecer las divulgaciones sobre planes de transición climática en la India requerirá un impulso coordinado por parte de los reguladores y las empresas.
Para el regulador, publicar un marco de correspondencia BRSR–TPT–ISSB, actualizar la guía BRSR vigente para incorporar explícitamente elementos de planificación de la transición e introducir una "instantánea del plan de transición" de una página dentro de los informes BRSR deberían ser prioridades a corto plazo.
Para las empresas, la planificación de la transición debe pasar de ser un ejercicio de presentación de informes a convertirse en una herramienta estratégica. Los objetivos climáticos deben integrarse en la estrategia corporativa y en los procesos de asignación de capital. Los incentivos ejecutivos deben vincularse a hitos climáticos. Además, la participación de proveedores y la recualificación de la fuerza laboral deben pasar del reconocimiento a la implementación.
Los mercados de capitales globales están pasando rápidamente de recompensar la acción climática a valorar la ejecución climática. A medida que los regímenes de divulgación convergen en torno a la planificación de la transición alineada con ISSB-TPT, las empresas de mercados emergentes también serán evaluadas por la credibilidad, la integración financiera y la ejecución de sus trayectorias de transición, y no solo por los objetivos que anuncian.
La planificación corporativa de la transición climática se encuentra en un punto de inflexión. A medida que los proveedores de capital valoran cada vez más los planes de transición creíbles, las empresas que traduzcan la ambición en acción obtendrán una ventaja competitiva, mientras que aquellas que lo consideren un mero trámite de divulgación corren el riesgo de quedarse atrás.




