Los sistemas políticos latinoamericanos han evolucionado considerablemente en lo que va de siglo. La mayoría de los países de la región son democracias consolidadas, con elecciones periódicas y limpias, medios de comunicación libres e independientes, y autonomía entre las distintas ramas del gobierno.
En 2018, América Latina celebrará varias elecciones, en particular las presidenciales de Colombia (mayo-junio), México (julio) y Brasil (octubre). Además de elegir a sus presidentes, estos países renovarán sus congresos y varios gobiernos estatales. El resultado de las contiendas presidenciales, junto con las elecciones legislativas, contribuirá a definir las políticas económicas de la región durante la próxima década.
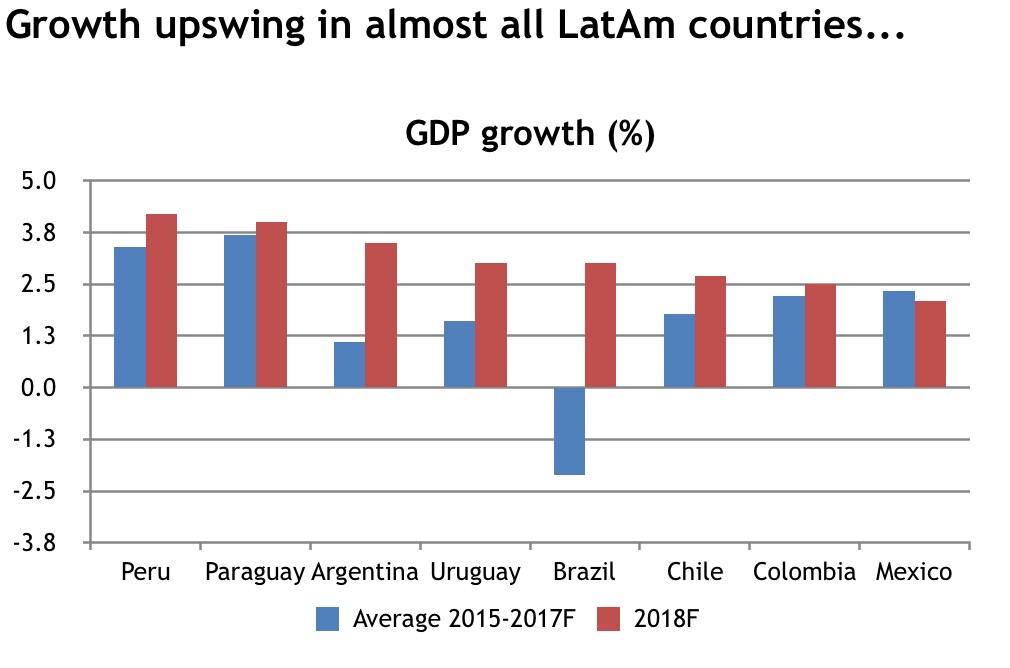
Las elecciones tendrán lugar en medio de una leve recuperación en toda la región. En principio, esto debería beneficiar a los partidos en el poder. En concreto, es probable que el crecimiento del PIB aumente del 1,6 % al 2,5 % en Colombia, se mantenga sin cambios en algo más del 2 % en México y se acelere del 1 % al 3 % en Brasil. Es probable que las presiones inflacionarias permanezcan contenidas en estos países, entre el 3 % y el 4 %, cerca de las metas de los tres bancos centrales.
A falta de perturbaciones importantes, el real brasileño y el peso colombiano deberían depreciarse moderadamente, gracias a la continuidad del endurecimiento monetario en Estados Unidos. El futuro del peso mexicano parece más incierto. La moneda parece infravalorada y, por tanto, podría apreciarse, salvo que el resultado de las negociaciones del TLCAN en curso sea demasiado desfavorable. En este contexto, es probable que la política monetaria se relaje aún más en Colombia, entre 50 y 75 puntos básicos, y en Brasil (50 puntos básicos). En México podría endurecerse aún más (25-50 puntos básicos), ya que su banco central sigue, en cierta medida, los pasos de la Reserva Federal de Estados Unidos.
Aunque estas elecciones serán importantes, no conviene sobrestimar su impacto. Estas economías afrontan desafíos que limitan el margen de acción y concentran la atención y la energía de quienquiera que gane las respectivas contiendas.
En el caso de Colombia, el desafío consiste en completar el proceso de paz y asumir los costos fiscales inherentes sin poner en peligro la importante calificación de grado de inversión del país. La reciente rebaja de la calificación soberana evidencia este problema. Aunque la relación entre la deuda y el PIB de Colombia no es tan elevada como la de algunos otros países de la región, el resultado primario ha caído sustancialmente desde 2012, a medida que disminuían los ingresos relacionados con el petróleo.
Las autoridades, independientemente de su afiliación política, tendrán que aumentar los ingresos para volver a situar el superávit cerca del umbral del 1 % del PIB. Colombia también tendrá que hacer frente a una ola de refugiados procedentes de la vecina Venezuela. En algunos escenarios, esto podría suponer un impacto fiscal cercano al 0,5 % del PIB.
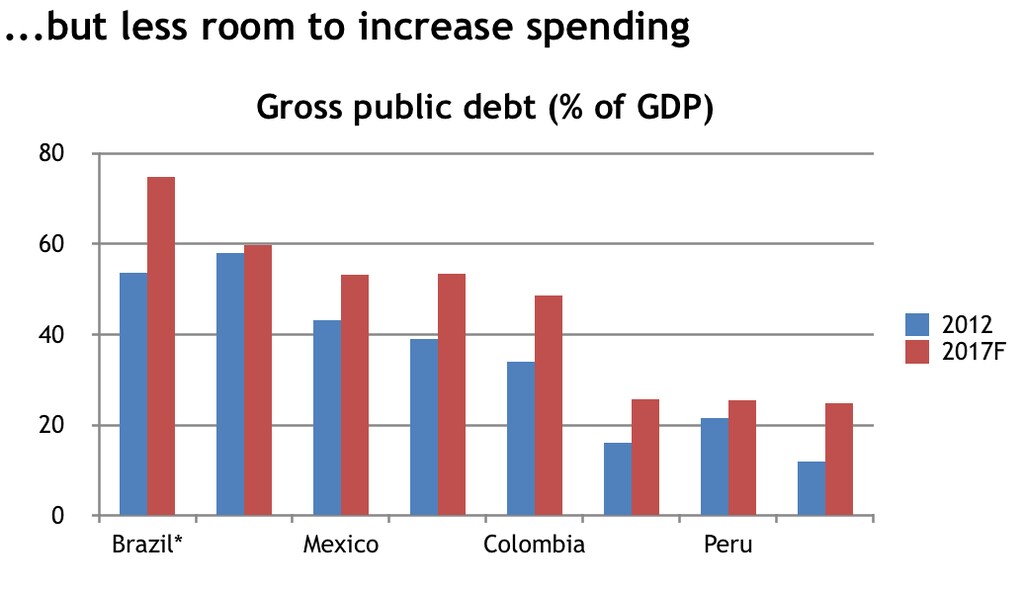
Los desafíos de México están más relacionados con el entorno externo que con las cuestiones fiscales, aunque estas últimas no deben pasarse por alto (estimamos que la deuda bruta del sector público aumentó 12 puntos porcentuales del PIB entre 2012 y 2017). El principal desafío para la nueva administración será afrontar las consecuencias de las negociaciones del TLCAN. Si un nuevo acuerdo comercial norteamericano obstaculiza la libre circulación de mercancías entre las tres economías de la región, las monedas tendrán que ajustarse.
El MXN será el principal mecanismo con el que México hará frente a la nueva situación. Un peso más débil tendría consecuencias inflacionarias que incidirían en las decisiones de política económica a corto plazo, especialmente en lo relativo a las tasas de interés. Cabe esperar que el resultado de las negociaciones del TLCAN no lleve a México a abandonar su estrategia de desarrollo basada en el comercio y orientada al exterior, independientemente, una vez más, del resultado electoral.
En cuanto a Brasil, la situación fiscal debería ser la primera prioridad de la próxima administración, sea cual sea el resultado electoral. La deuda bruta del sector público aumentó de alrededor del 54 % del PIB a cerca del 75 % entre 2012 y 2017. Para estabilizar la deuda, Brasil necesita implementar un ajuste fiscal de unos 5 puntos porcentuales del PIB. Con ese objetivo, las autoridades introdujeron un límite constitucional al crecimiento del gasto para ajustar gradualmente la posición fiscal, pero aún no se ha demostrado que pueda mantenerse. Algunos factores deberían contribuir a mejorar las cuentas fiscales a corto plazo, como la recuperación económica y los efectos de unas tasas de interés históricamente bajas.
Sin embargo, sin nuevas reformas, es probable que la dinámica de la deuda vuelva a deteriorarse a corto plazo, lo que impediría una recuperación sostenible de la actividad económica. Dado que el comercio representa apenas el 18 % del PIB —una de las proporciones más bajas del G20— y que las negociaciones comerciales entre la Unión Europea y el Mercosur están llegando a un punto crítico, las próximas autoridades brasileñas tendrán que plantearse si mantienen la postura proteccionista tradicional del país o se integran de manera más decidida en el comercio mundial.
Los tres países también afrontan desafíos cada vez mayores en materia de inclusión digital. Esta probablemente será una fuente clave de ventaja (o desventaja) competitiva en este siglo. Brasil, Colombia y México ocuparon los puestos 55, 65 y 71, respectivamente, en el Informe de Competitividad Global 2017-2018 del Foro Económico Mundial, una clasificación de 137 países. Luxemburgo, Suiza y Holanda ocuparon los primeros puestos. Estados Unidos quedó en sexto lugar.
Cuesta imaginar que las economías latinoamericanas mejoren sus posiciones en las clasificaciones de competitividad e ingreso per cápita sin avanzar también en su preparación tecnológica. Este desafío seguirá siendo pertinente durante algún tiempo, independientemente del resultado de las elecciones.
La maratón electoral latinoamericana de 2018 podría generar cierta volatilidad en los precios de los activos de vez en cuando. Sin duda, concentrará la atención de los inversores y los líderes empresariales. Pero no conviene sobrestimar su relevancia para las cuestiones a largo plazo. Los desafíos fiscales, comerciales y tecnológicos siguen siendo prioritarios.




