El dinero móvil ha transformado el panorama de la inclusión financiera en los países en desarrollo y los mercados emergentes, al adelantarse a la oferta de servicios bancarios formales. Esta columna explica cómo el dinero móvil puede contribuir a corregir varias fallas del mercado en las economías en desarrollo, entre ellas las relacionadas con el ahorro, los seguros y el empoderamiento de las mujeres. Ilustra estos efectos con ejemplos de una literatura empírica en auge y concluye que los efectos sistémicos del dinero móvil podrían ser incluso mayores de lo que sugieren los estudios actuales.
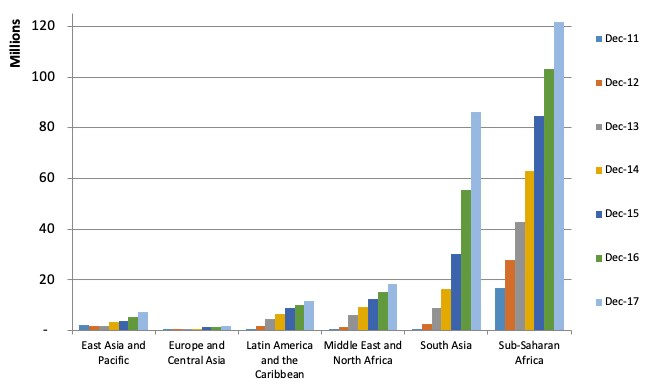
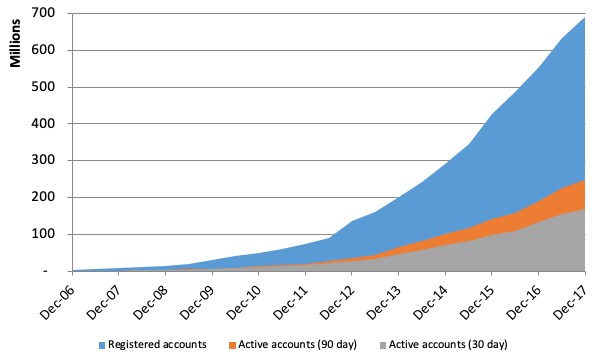
El dinero móvil es novedoso. Apenas se conocía hace una década. Sin embargo, ha transformado el panorama de la inclusión financiera en los países en desarrollo y los mercados emergentes, al adelantarse a la oferta de servicios bancarios formales (figuras 1 y 2). El dinero móvil está disponible en dos tercios de los países de ingreso bajo y mediano.
Figura 1 Número de servicios de dinero móvil activos para personas sin acceso a servicios bancarios, por región
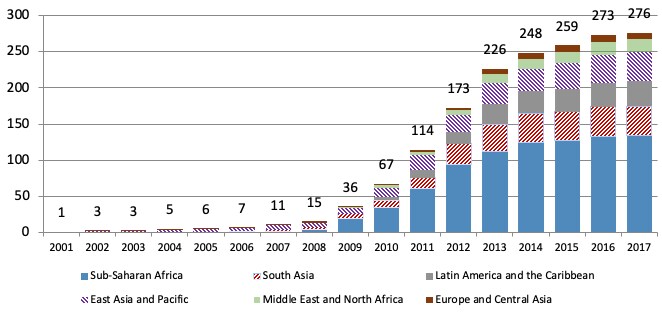
Figura 2 Crecimiento de las cuentas de dinero móvil activas (90 días), por región
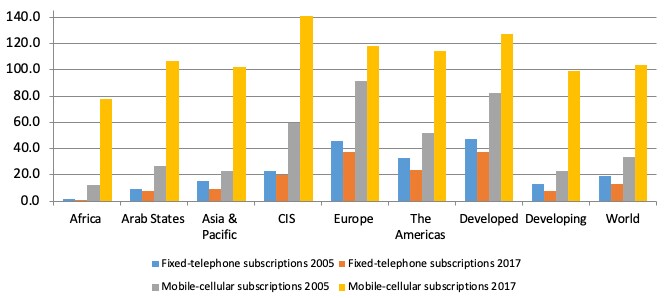
El dinero móvil se refiere a servicios de transacciones financieras potencialmente disponibles para cualquier persona que use un teléfono móvil, incluidas las personas pobres de todo el mundo que no tienen acceso a servicios bancarios y no son un segmento rentable para los bancos comerciales (figura 3). Una persona instala una aplicación de telefonía móvil en una tarjeta SIM, abre una cuenta de dinero electrónico con el proveedor del servicio (por lo general, un operador de redes móviles por sí solo o en asociación formal con uno o más bancos, según la jurisdicción nacional) y deposita efectivo a cambio de dinero electrónico. Incluso se pueden guardar cantidades muy pequeñas, retirarlas en efectivo o transferirlas a otras personas mediante un mensaje de texto codificado y seguro, sin que el cliente o el destinatario tenga una cuenta bancaria formal . La tecnología de telefonía móvil tiene la ventaja de que los usuarios invierten en el aparato, mientras que ya existe una infraestructura (escalable) para distribuir ampliamente tiempo de aire a través de canales de red seguros (figura 4). Al adoptar el dinero móvil, las personas desatendidas obtienen un medio seguro y de menor costo para hacer transferencias y pagos, así como para guardar fondos de forma segura y privada.
Figura 3 Disponibilidad de infraestructura bancaria
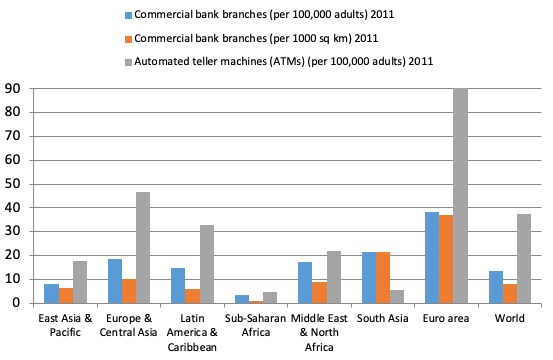
Figura 4 Suscripciones a telefonía fija y móvil celular: 2005 y 2017
La innovación tecnológica mitiga la restricción de información asimétrica que enfrentan los bancos convencionales al prestar a personas pobres sin garantías. Por primera vez, el movimiento de efectivo hacia cuentas electrónicas registra el historial de transacciones financieras en tiempo real de quienes no tienen acceso a servicios bancarios. Mediante algoritmos, estos registros generan puntuaciones crediticias individuales que evolucionan con el tiempo y que, en última instancia, permiten a los usuarios acceder a una vía hacia servicios financieros formales a través del teléfono móvil, por ejemplo, cuentas de ahorro con intereses, pequeños préstamos y productos de seguros. El dinero móvil también permite el crédito de compra a plazos, lo que hace posibles las compras seguras y a distancia de bienes duraderos costosos mediante pagos según el uso.
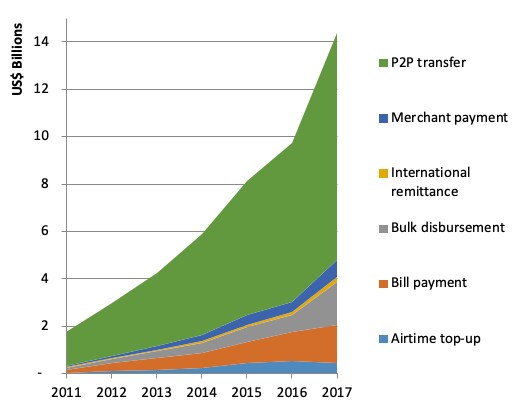
Los pagos móviles en economías con mercados financieros profundos están vinculados a cuentas bancarias preexistentes. En los países en desarrollo o emergentes donde predomina el efectivo, la mayoría de los usuarios no tiene acceso a servicios bancarios. A medida que evolucionan los sistemas de dinero móvil y los teléfonos inteligentes se vuelven asequibles en los países más pobres, los servicios podrían ampliarse (por ejemplo, figura 5) y vincularse con los que ofrecen los bancos y las compañías de seguros. En los márgenes, esto difumina las diferencias entre la banca móvil y el dinero móvil. Sin embargo, las personas más pobres seguirán sin acceso a servicios bancarios y dependerán del dinero móvil para obtener servicios financieros básicos.
Figura 5 Crecimiento de una plataforma de pagos diversificada
La novedad y el rápido crecimiento de los sistemas de dinero móvil han tomado desprevenida a la respuesta regulatoria. El entorno regulatorio determina la viabilidad y variedad de los modelos de negocio, la competencia y la innovación. El dinero móvil es un gran negocio, pero, irónicamente, no genera beneficios con facilidad (Aron, 2017). Los datos indican que una regulación propicia favorece la rentabilidad y sostenibilidad de los sistemas de dinero móvil. Aron (2019), Di Castri (2013) y Klein y Mayer (2011) resumen lecciones regulatorias fundamentales.
La economía del dinero móvil: una perspectiva microeconómica
El dinero móvil puede contribuir a corregir varias fallas del mercado en las economías en desarrollo.
Menores costos de transacción
Se reducen los costos de transacción al enviar y recibir dinero, sobre todo cuando la infraestructura de transporte es insuficiente. Estos incluyen los costos de transporte de los desplazamientos; el tiempo de viaje y el tiempo de espera en largas filas; los costos de coordinación entre personas, entre empresas y proveedores o clientes, y entre el Gobierno y la ciudadanía; y los costos de las demoras y las pérdidas que actúan como un impuesto (o como una pérdida total por robo cuando se usan métodos de transferencia de dinero inseguros).
Mayor transparencia
El impacto de aumentar la transparencia mediante registros electrónicos es de gran alcance. Cada depósito, retiro, transferencia o pago realizado a través del dinero móvil crea un historial financiero registrado. Esto protege los derechos de los clientes y fomenta la confianza en las empresas, lo que impulsa el crecimiento de redes de pago eficientes. El dinero móvil hace que las remesas internacionales sean más asequibles y rastreables. Los pagos móviles podrían mejorar la recaudación de impuestos y reducir la evasión al hacer más visible el gasto. Los sistemas de dinero móvil consolidados fomentan la formalización de la economía: integran a los usuarios del sector informal en redes empresariales, la banca y los seguros formales, y los vinculan con el Gobierno mediante la seguridad social, los impuestos y pagos salariales seguros.
Ahorro
El dinero móvil modifica la naturaleza del ahorro y aumenta el ahorro por medios digitales. Para las personas pobres sin acceso a servicios bancarios, su «inmersión en el efectivo físico genera fricciones considerables en su vida financiera» (Radcliffe y Voorhies, 2012). Los hogares que usan efectivo ahorran de manera informal, con riesgo de robo —por ejemplo, guardando dinero bajo el colchón—, acumulan activos como joyas o ganado y ahorran a través de grupos informales. Las cuentas electrónicas de dinero móvil permiten guardar efectivo de forma segura, aunque no generan intereses, y ofrecen la posibilidad de abrir cuentas de ahorro con compromisos (Dupas y Robinson, 2013), lo que fomenta el ahorro entre las personas pobres.
Privacidad y empoderamiento de las mujeres
Las mujeres y los grupos minoritarios suelen tener oportunidades limitadas y dificultades para acceder a la propiedad, un aspecto de la desigualdad que puede generar ineficiencias económicas generalizadas. El dinero móvil puede modificar el poder de negociación dentro de la familia y empoderar a las mujeres que lo usan. Una mayor privacidad puede influir tanto en la distribución entre hogares (Jakiela y Ozier, 2016) como en la distribución dentro de los hogares (Duflo y Udry, 2004). En comparación con los ingresos en efectivo, la menor visibilidad del momento y el importe de las transferencias móviles, así como de los saldos electrónicos acumulados, podría proteger los ahorros de quien los recibe.
Riesgo y seguros
El nivel de vida de las personas pobres está expuesto a perturbaciones colectivas como epidemias, otros desastres naturales, conflictos y brotes de enfermedades; y a perturbaciones idiosincrásicas como robos, daños a la vivienda, enfermedades y fallecimientos. Por lo general, no hay seguros formales, pero los lazos familiares, de clan y de redes pueden crear redes informales de seguros, sustentadas en relaciones de confianza dentro de la red (De Weerdt y Dercon, 2006). Jack y Suri (2011) explican cómo el dinero móvil puede facilitar la distribución del riesgo. El alcance geográfico de las redes puede ampliarse. Las transferencias oportunas, incluso de pequeñas cantidades, pueden frenar graves caídas que de otro modo serían difíciles de revertir. Es posible tomar decisiones de inversión más eficientes y mejorar la relación entre riesgo y rendimiento. Los sistemas consolidados de dinero móvil que dan acceso a microseguros proporcionan una protección adicional.
Ampliación de las redes y las oportunidades en el mercado laboral
El dinero móvil podría modificar el tamaño y la cohesión de las redes sociales. Una mejor distribución del riesgo y unas remesas más baratas y de largo alcance amplían las opciones laborales hacia ocupaciones de mayor riesgo, pero también de mayor rendimiento, o permiten migrar a mercados laborales más rentables (Suri y Jack, 2016). La reducción de los costos de transacción de las remesas podría favorecer actitudes más abiertas hacia la migración desde el hogar (Jack y Suri, 2011), aunque los migrantes lejanos son menos visibles y deben rendir menos cuentas. Existe un amplio margen para investigar la formación o disolución de redes, así como las decisiones de migración y remesas, utilizando datos de transacciones de dinero móvil (Chuang y Schechter, 2015).
Evidencia empírica de la literatura microeconómica
Demostrar los beneficios del dinero móvil para el bienestar y la distribución del riesgo en distintos países podría reforzar los argumentos a favor del apoyo y la inversión de los gobiernos y los donantes. Una literatura empírica microeconómica en auge ha intentado cuantificar los beneficios económicos de acceder a servicios financieros seguros a través del dinero móvil, así como los factores que impulsan su adopción. Sin embargo, esta literatura está lastrada por problemas de datos, metodología e identificación.
Desafíos relacionados con los datos
Los cambios institucionales y de régimen político afectan la adopción del dinero móvil. En Côte d’Ivoire, por ejemplo, el fin del conflicto en 2012 fue clave para la adopción del dinero móvil (Pénicaud y Katakam, 2014). La relevancia de los factores determinantes cambia con el tiempo; por ejemplo, los teléfonos inteligentes más baratos y capaces amplían el acceso y la posesión. En principio, se podrían evaluar empíricamente los efectos de los cambios y las transformaciones de régimen.
Las regresiones empíricas estarán mal especificadas si omiten variables difíciles de medir relacionadas con el dinero móvil, como los efectos indirectos del aprendizaje en la comunidad y los cambios tecnológicos y de calidad. Por lo general, las variables observables importantes, como la calidad de la educación y la riqueza, se miden mal, lo que puede agravar los sesgos. Las ambigüedades en las definiciones pueden introducir sesgos de medición en el uso del dinero móvil. Sin embargo, si se superan las preocupaciones relativas a la privacidad, el nuevo acceso a una abundante fuente de macrodatos —las transacciones administrativas de dinero móvil de empresas y particulares— ofrece una enorme oportunidad de investigación.
Figura 6 Total de cuentas registradas y activas
Desafíos para los métodos empíricos
Los estudios empíricos cuantitativos abarcan investigaciones que evalúan los factores determinantes de la adopción del dinero móvil (es decir, el uso del dinero móvil se aproxima mediante la variable dependiente) y estudios sobre los efectos del dinero móvil en los resultados microeconómicos. Entre estos últimos, se analiza si el dinero móvil favorece una mejor distribución del riesgo, la seguridad alimentaria, el consumo, la rentabilidad empresarial, el ahorro y el uso eficaz de las transferencias de efectivo.
Se presentan dos problemas de selección que plantean dificultades para establecer una causalidad inequívoca. El despliegue del dinero móvil por parte de los operadores y sus agentes puede no ser aleatorio si eligen dónde operar en función de las características de los hogares y las aldeas. Por ejemplo, si la riqueza determina la selección de agentes para una aldea (y las regresiones no controlan adecuadamente la riqueza), se exagerará el efecto del dinero móvil en la promoción del consumo. Es difícil descartar que los agentes se seleccionen a sí mismos para operar en lugares más rentables. El segundo problema de selección está fuera de duda: la adopción del dinero móvil por parte de las personas está influida por factores observables (por ejemplo, la educación, la residencia urbana y el uso de servicios bancarios) y no observables (por ejemplo, la propensión al riesgo, los efectos indirectos del aprendizaje comunitario y los cambios en las preferencias tecnológicas), que también pueden estar correlacionados con el uso del dinero móvil. Por tanto, es difícil establecer una causalidad unidireccional mediante medidas del uso del dinero móvil.
Las metodologías empíricas predominantes en este campo son los ensayos controlados aleatorizados (ECA), los cuasiexperimentos con una estrategia de estimación de diferencias en diferencias o el método no paramétrico de emparejamiento por puntuación de propensión, y las variables instrumentales. Estos métodos tienen distintos grados de éxito a la hora de abordar la heterogeneidad entre personas u hogares. También hay que considerar si los resultados pueden ampliarse a mayor escala o trasladarse para generalizarlos a otros contextos con estructuras institucionales diferentes.
Evaluación de la evidencia
Aron (2017, 2018) presenta un estudio técnico detallado de diversos trabajos. Los mejores aprovechan datos de panel. Entre los análisis más convincentes se encuentran los de diferencias en diferencias que demuestran cómo el dinero móvil ha fomentado la distribución del riesgo en redes informales tras grandes perturbaciones. El mecanismo propuesto se basa en la reducción de los costos de transacción. El foco no está en el efecto directo del uso del dinero móvil en el bienestar, sino en cómo su uso interactúa con una perturbación negativa de los ingresos (por ejemplo, una sequía o una inundación), controlando las características de los hogares. En Kenia, Jack y Suri (2014) concluyen que el consumo total de los usuarios de dinero móvil no se ve afectado por las perturbaciones negativas de los ingresos, mientras que el consumo de quienes no lo usan disminuye, en especial entre las personas más pobres. En Tanzania, Riley (2018) examina además los posibles efectos indirectos beneficiosos del dinero móvil en la comunidad de una aldea rural tras una perturbación negativa.
El estudio de panel rural de Uganda de Munyegera y Matsumoto (2016a) respalda la evidencia cualitativa de que la educación y la riqueza influyen en la adopción. Varios estudios sostienen que el dinero móvil tiene una influencia beneficiosa en el ahorro declarado (según el método de ahorro) y en los flujos de ahorro (Demombynes y Thegeya, 2012; Munyegera y Matsumoto, 2016a; y Mbiti y Weil, 2016). Sin embargo, los resultados se ven comprometidos por problemas de causalidad ambigua y no permiten llegar a conclusiones sólidas y definitivas. Los ECA realizados en Mozambique y Afganistán (Batista y Vicente, 2016; Blumenstock et al., 2015b) indican que el ahorro no aumentó, aunque se empezó a ahorrar mediante el dinero móvil; estos estudios usan muestras pequeñas y especializadas, por lo que probablemente no sean generalizables.
Varios de los estudios sobre bienestar examinados, que no son ECA, son mucho menos satisfactorios; Aron (2018) considera que, por lo general, sus resultados no son fiables. El problema central es la causalidad ambigua de la variable ficticia de uso del dinero móvil, y no siempre resultan convincentes los distintos métodos empleados para mitigarla. Dos estudios más sólidos se refieren a Uganda (Munyegera y Matsumoto, 2016a) y Kenia (Suri y Jack, 2016). El estudio de panel keniano indica que, con acceso al dinero móvil, el crecimiento del consumo fue positivo en los hogares encabezados por mujeres, hubo un cambio ocupacional que las alejó de la agricultura y el 2% de los hogares kenianos salió de la pobreza. Sin embargo, el resultado está sujeto a un posible sesgo; véase Aron (2018).
Un convincente estudio de bienestar con ECA de Aker et al. (2016) concluye que, tras una sequía, mejoró el bienestar de los hogares de Níger que recibieron transferencias de efectivo mediante cuentas de dinero móvil. Se fortaleció el poder de negociación de las mujeres dentro del hogar y aumentó su productividad gracias a la reducción de los costos de transporte, el tiempo de viaje y el tiempo de espera en filas. Los beneficiarios tuvieron más probabilidades de cultivar y comercializar cultivos comerciales, y mejoró la alimentación infantil. Para obtener estos beneficios, la infraestructura de dinero móvil debe funcionar. La posibilidad de generalizar los resultados queda pendiente de su replicación en otros lugares, culturas, continentes y períodos.
Reflexiones finales
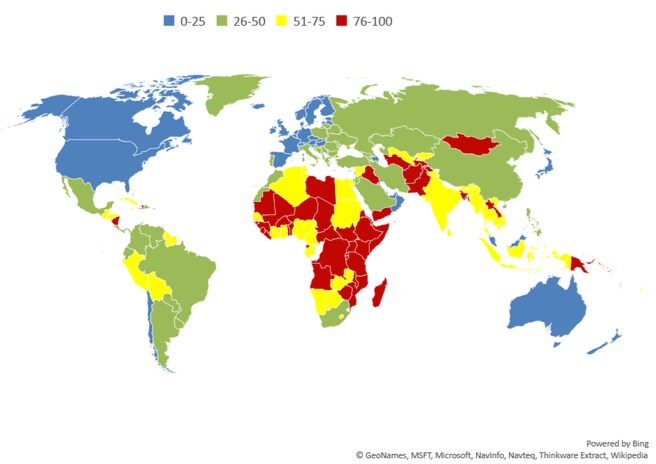
Atkinson (2015) sostuvo que la desigualdad económica suele coincidir con diferencias en el acceso, el uso o el conocimiento de las tecnologías de la información y la comunicación (por ejemplo, figura 7). Subrayó que investigadores, empresas, responsables de formular políticas y gobiernos pueden orientar el rumbo y la trayectoria del cambio tecnológico. Los organismos de ayuda, los donantes y las organizaciones internacionales han impulsado con firmeza el crecimiento beneficioso del dinero móvil y la inclusión financiera.
Figura 7 Porcentaje de personas que NO usaban internet en 2016
Las instantáneas estáticas basadas en microdatos pueden subestimar los beneficios sistémicos del dinero móvil. El microanálisis no capta las externalidades positivas vinculadas al crecimiento de las redes ni al aumento de la transparencia y la formalización de la economía. El análisis estático tampoco contempla que muchos beneficios tardan en acumularse, incluso a nivel individual, por lo que es probable que los beneficios a largo plazo sean mayores.




