
Los gobiernos de todo el mundo adoptaron medidas para mitigar el impacto de la pandemia en sus respectivas economías.
Sin embargo, como resultado del éxito de estas políticas, la deuda privada mundial se ha disparado.
Esto podría ralentizar la recuperación económica, pero el lastre para el crecimiento variará de un país a otro y dentro de cada uno.
El apoyo fiscal estratégico seguirá siendo crucial para muchos durante la transición hacia la recuperación.
Para evitar ajustes que causen trastornos a largo plazo, se recomienda a los responsables de formular políticas que estén atentos a cualquier evolución adversa en el sector financiero.
Los gobiernos lograron reducir el costo económico de la pandemia al proporcionar abundante liquidez a consumidores y empresas afectados mediante garantías de crédito, préstamos en condiciones favorables y moratorias en los pagos de intereses.
Pero, aunque estas políticas demostraron ser eficaces para respaldar los balances, también provocaron un aumento repentino de la deuda privada y prolongaron el incremento sostenido del apalancamiento impulsado por las condiciones financieras favorables desde la crisis financiera mundial de 2008.
Deuda mundial aumentó en 13 puntos porcentuales del producto interno bruto mundial en 2020, más rápido que durante la crisis financiera mundial y casi al mismo ritmo que la deuda pública.
Estimamos que los niveles recientes de apalancamiento podrían ralentizar la recuperación económica en un 0,9 % acumulado del PIB en las economías avanzadas y en un 1,3 % en los mercados emergentes, en promedio, durante los próximos tres años.
Un mayor lastre de la deuda
Sin embargo, las cifras agregadas no cuentan toda la historia. El impacto de la pandemia en las finanzas de los hogares y las empresas ha variado de un país a otro y dentro de cada uno, como reflejo de las diferencias en las respuestas de política y en la composición sectorial de sus economías.
Por ejemplo, los servicios de contacto intensivo, como el entretenimiento, se contrajeron cuando la gente se quedó en casa, mientras que la producción y las exportaciones de computadoras, software y otros bienes se expandieron al aumentar el gasto de los consumidores en electrodomésticos. El impacto en los balances de consumidores y empresas, sobre todo de quienes estuvieron más expuestos a la pandemia, varió mucho según el apoyo proporcionado por los gobiernos.
Nuestro análisis muestra que el lastre pospandémico para el crecimiento podría ser mucho mayor en los países donde (1) el endeudamiento está más concentrado entre hogares con dificultades financieras y empresas vulnerables, (2) el margen fiscal es limitado, (3) el régimen de insolvencia es ineficiente y (4) es necesario endurecer rápidamente la política monetaria.
Los hogares de bajos ingresos y las empresas vulnerables (negocios muy endeudados y no rentables que tienen dificultades para pagar los intereses) suelen tener menos capacidad para soportar un nivel elevado de deuda. Por ello, es probable que reduzcan más drásticamente el gasto en consumo e inversión en el futuro. Así pues, se prevé que el lastre para el crecimiento futuro sea mayor en los países donde el endeudamiento de los hogares de bajos ingresos y las empresas vulnerables aumentó más durante la pandemia.
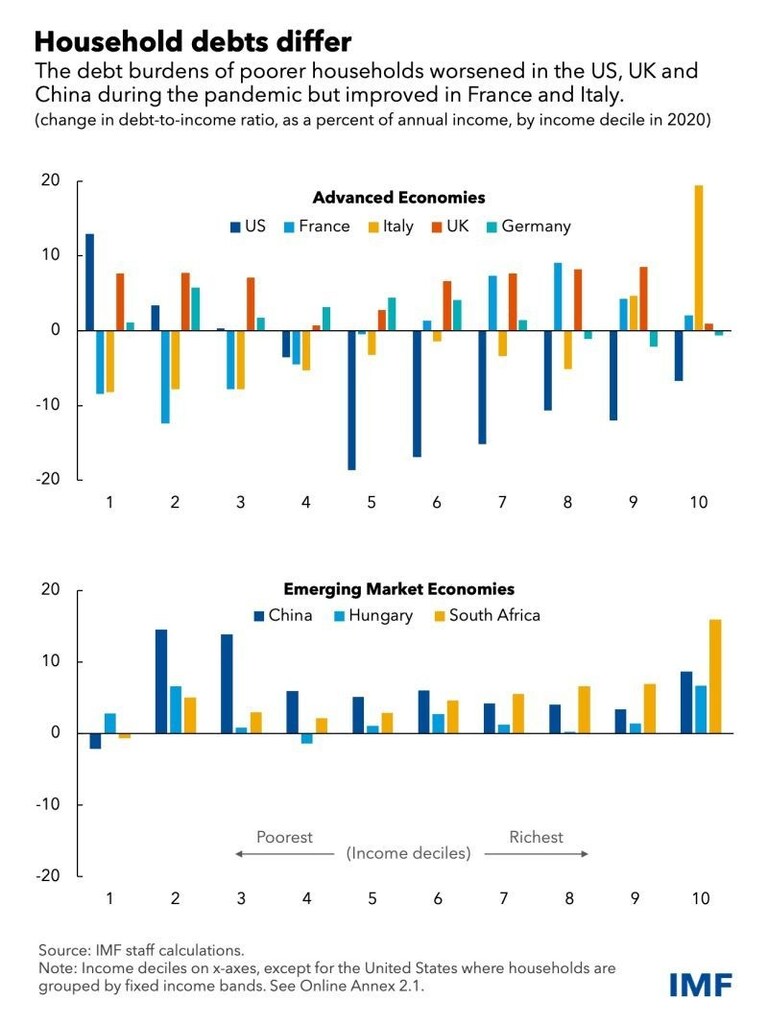
Los consumidores de China y Sudáfrica registraron los mayores aumentos en los coeficientes de deuda de los hogares entre los países de los que se dispone de datos detallados. Sin embargo, la experiencia de los hogares en estos dos países fue muy distinta: en China, el apalancamiento aumentó más entre los hogares de menores ingresos, mientras que en Sudáfrica la mayor parte del aumento correspondió a los hogares de ingresos más altos.
Entre las economías avanzadas, los hogares de bajos ingresos de Estados Unidos, Alemania y el Reino Unido registraron aumentos de deuda comparativamente mayores que los de Francia e Italia, donde el apalancamiento incluso disminuyó entre los hogares más pobres.
El impacto de la pandemia en las empresas también varió. Las empresas vulnerables, muy concentradas en los servicios de contacto intensivo, a menudo pidieron préstamos para sobrevivir a la caída de los ingresos causada por la pandemia. Por ello, es probable que la inversión futura sea menor en los países con una mayor proporción de sectores de contacto intensivo.
Aumento de la inflación y de las tasas de interés
A medida que las economías se recuperan y la inflación se acelera, los gobiernos deberían tener en cuenta el impacto del endurecimiento de las políticas fiscal y monetaria en los consumidores y las empresas con mayores dificultades financieras al determinar el ritmo de retirada de las políticas extraordinarias de apoyo.
Por ejemplo, estimamos que un endurecimiento inesperado de 100 puntos básicos reduciría la inversión de las empresas más apalancadas en 6,5 puntos porcentuales acumulados a lo largo de dos años, cuatro puntos porcentuales más que en las menos apalancadas.
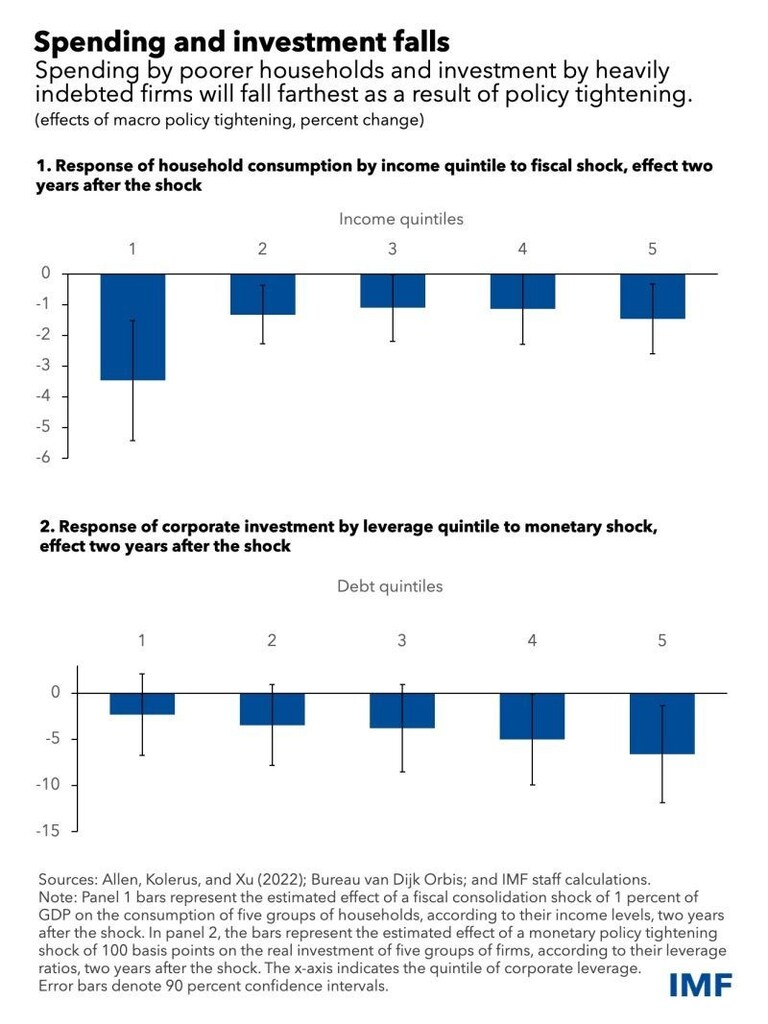
Donde la recuperación está muy avanzada y los balances están en buen estado, el apoyo fiscal podría reducirse más rápidamente, facilitando la labor de los bancos centrales. En otros lugares, los gobiernos deberían dirigir el apoyo fiscal a los más vulnerables durante la transición hacia la recuperación, manteniéndose dentro de marcos fiscales creíbles a medio plazo.
Para evitar que un rápido endurecimiento de la política monetaria provoque trastornos importantes y potencialmente duraderos, los responsables de formular políticas deberían prestar mucha atención a la evolución adversa del sector financiero.
Esto es especialmente importante en los países donde una ola de quiebras en sectores muy golpeados por la pandemia podría extenderse al resto de la economía. Los gobiernos de estos países podrían incentivar la reestructuración en lugar de la liquidación y, cuando sea necesario, ampliar el apoyo a la solvencia.
Regímenes de insolvencia y reestructuración
Las autoridades también deberían mejorar los mecanismos de reestructuración e insolvencia (por ejemplo, mediante procedimientos extrajudiciales específicos de reestructuración) para promover una reasignación rápida del capital y el trabajo hacia las empresas más productivas.
Del mismo modo, si el elevado endeudamiento de los hogares amenaza la recuperación, los gobiernos deberían considerar programas de reestructuración de deuda rentables que transfieran recursos a personas relativamente vulnerables, más propensas a gastar sus ingresos. Por diseño, estos programas deberían procurar minimizar el riesgo moral.
En resumen, el reciente aumento del endeudamiento de los hogares y las empresas plantea riesgos para el ritmo de la recuperación. Sin embargo, este riesgo no se distribuye por igual. El seguimiento minucioso y en tiempo real de los balances de los hogares de bajos ingresos y las empresas vulnerables es clave para ajustar la retirada de las medidas de apoyo. Esto podría prevenir situaciones de grave dificultad repentinas cuando se endurezcan las condiciones financieras.




