2017 fue un año inesperadamente estelar para los mercados bursátiles de EE. UU.: subieron alrededor de un 24% gracias a una economía más sólida, al descenso del desempleo y a las rebajas fiscales previstas para las empresas, que finalmentese materializaron en el último momento. Según el profesor de Finanzas de WhartonJeremy Siegel, ahora que gran parte de las buenas noticias ya está descontada en los índices, es probable que los mercados se tomen un respiro en 2018. Siegel prevé que el índice Dow Jones Industrial Average se mantenga estable o suba hasta un 10% al cierre del año, y que en algún momento del año pueda producirse una corrección de alrededor del 10%. En esta entrevista de Knowledge@Wharton, Siegel también ofrece su opinión sobre la Fed, el crecimiento del PIB, la inflación, el aumento de los salarios, una burbuja del bitcoin y por qué la futura legislación económica republicana tendrá un camino difícil.
A continuación, la transcripción editada de la conversación.
Knowledge@Wharton: Después de que el Dow subiera alrededor de un 24% en 2017, mucha gente diría que ya no tiene mucho margen para crecer. Al mismo tiempo, se han producido algunos cambios de última hora, sobre todo en materia fiscal: los impuestos a las empresas serán mucho más bajos y algunas compañías podrán liberar una gran cantidad de efectivo que tienen en el extranjero. También hay normas de deducción de gastos más flexibles, que se espera que impulsen la inversión. ¿Cómo cree que evolucionará todo esto?
Jeremy Siegel: Bueno, 2017 fue un gran año para el mercado. Creo que en 2018 los mercados bursátil y de bonos se enfrentarán a muchos más desafíos. Las buenas noticias sobre la reforma del impuesto de sociedades —y creo que la mayor parte son buenas noticias— fueron una de las razones del alza de los precios de las acciones durante la segunda mitad del año pasado.
Knowledge@Wharton: Entonces, ese beneficio ya está descontado.
Siegel: Sí, creo que ya está descontado. Gran parte de las buenas noticias ya está incorporada, y creo que hay dos factores que pondrán a prueba los mercados de renta variable. El primero será que la Fed suba los tipos de interés. El segundo, creo, es que Trump afrontará muchos más desafíos políticos este año. En realidad, ya no habrá votaciones con un resultado de 51 a 49, porque el procedimiento de reconciliación presupuestaria solo puede utilizarse una vez al año. Solo puede aplicarse en el momento de aprobar el presupuesto. [Un proyecto de ley que avanza en el Congreso mediante el procedimiento de reconciliación no puede ser bloqueado con una obstrucción parlamentaria.] Tenemos que esperar hasta octubre.
Para que se apruebe cualquier otra medida, los demócratas realmente tienen que dar su visto bueno. No sé qué más podría aprobarse. Por ejemplo, soy bastante pesimista sobre la posibilidad de que se apruebe algún gasto en infraestructuras, un tema importante al que todo el mundo parece estar prestando atención tras los cambios fiscales. Creo que se llegará a un acuerdo sobre DACA [la política migratoria de Acción Diferida para los Llegados en la Infancia]: los demócratas destinarán algo de dinero a la seguridad fronteriza, como exigirá Trump, a cambio de aprobar DACA.
Pero, aparte de algunas medidas muy concretas, de verdad no creo que el año que viene se apruebe ninguna otra ley. Los demócratas creen que llevan la iniciativa. Las encuestas les son muy favorables. Puede que consideren que bloquear al presidente es la mejor opción.
Dicho todo esto, lo que sale de Washington no siempre es bueno. Así que, en ese sentido, el bloqueo no siempre es malo. Pero está muy claro que, ante el riesgo de que tanto la Cámara de Representantes como el Senado pasen a manos de los demócratas, por ahora la agenda de Trump se limita básicamente a lo que ya conocemos, y creo que habrá muy poco más.
Knowledge@Wharton: En resumen, ¿dónde cree que cerrará el Dow este año?
Siegel: Creo que subirá entre un 0% y un 10%. No me sorprendería que en algún momento del año se produjera una corrección. Una corrección se define como un descenso del 10%. Eso no significa que vayamos a cerrar el año un 10% más abajo. Y podríamos subir un 10% antes de caer un 10%. Pero hace bastante tiempo que no tenemos una corrección. Como sabe, ha sido un mercado alcista muy estable. Creo que en 2018 habrá más volatilidad que el año pasado.
Knowledge@Wharton: ¿Y el crecimiento del PIB?
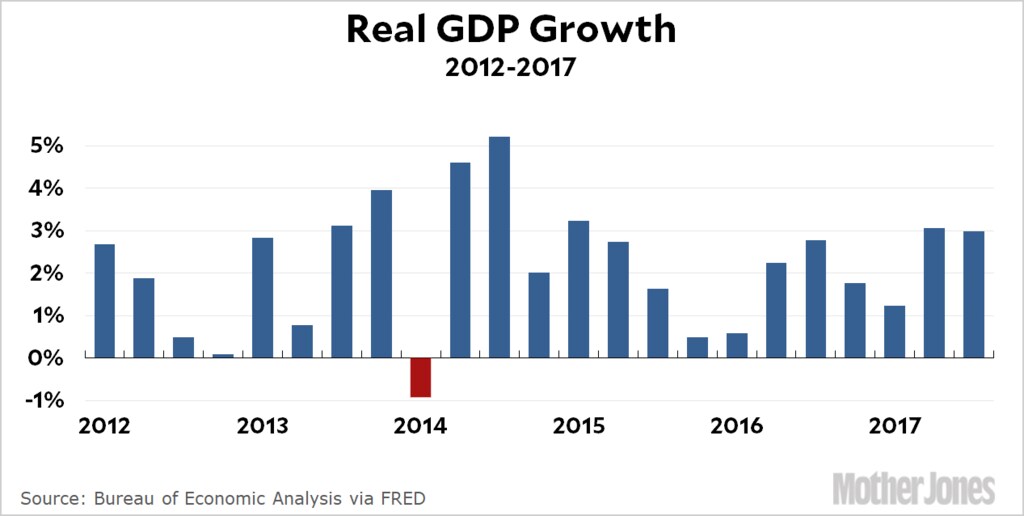
Siegel: Podría ser bueno. En el segundo y el tercer trimestre crecimos más de un 3%. Los expertos a los que sigo prevén algo más de un 2,5 % para el cuarto trimestre, lo que probablemente decepcionará a Trump. Quiere ver tres trimestres consecutivos con un crecimiento del 3% o superior. Pero es muy posible que el año que viene pasemos a una economía con un crecimiento del 3% al 3,5%. Eso sin duda elevaría el riesgo de que la Fed suba los tipos de interés. Esa es una de las cosas que preocupará al mercado bursátil. Recuerde que un fuerte crecimiento económico es un arma de doble filo para el mercado bursátil. Se prefieren unos beneficios más altos, pero los tipos de interés más altos que sirven para valorar esos beneficios son negativos para los precios de las acciones.
Knowledge@Wharton: Porque unos tipos de interés más altos desvían parte de las compras de acciones.
Siegel: Sí. Eso significa que los bonos se vuelven mucho más competitivos. Incluso ahora, cuando los tipos están básicamente por encima del 2%, la gente puede obtener ese rendimiento con certificados de depósito que vencen este año, quizá cerca del 3% al final del año. Por primera vez en 10 años, eso supera el tipo de interés, es decir, la rentabilidad por dividendos que se puede obtener en el mercado bursátil. Aun así, creo que el mercado bursátil sigue siendo una apuesta mucho mejor, porque ofrece crecimiento a largo plazo, etcétera. Pero ya no existe esa urgencia de pensar: «Dios mío, no estoy obteniendo nada», como nos pasó a todos durante tantos años tras la crisis financiera. La gente podría decir: «Oye, tengo mi dinero en el banco al 2,5%; ahora mismo no tengo tanta motivación para invertir más en acciones».
Knowledge@Wharton: Se acerca un nuevo presidente de la Fed [Jerome Powell], y eso tendrá cierta influencia. Además, la Fed prevé tres subidas de tipos, aunque hasta ahora han sido bastante moderadas.
Siegel: Veinticinco puntos básicos cada una. De hecho, en diciembre de 2016 previeron tres subidas para el año pasado. Y, aunque cueste creerlo, acertaron de pleno: fue la primera vez que realmente hicieron lo que habían dicho que harían. Se debió a que la economía era bastante sólida. Creo que Goldman Sachs prevé cuatro subidas el año que viene.
Una vez más, todo dependerá de la economía. Pero, con las nóminas creciendo tan rápido como lo hacen, las nóminas mensuales —el número de puestos de trabajo que se espera crear— superan en más del doble el crecimiento de la población. Eso es lo que reduce la tasa de desempleo, que ha bajado al 4,1%, mucho menos de lo que la Fed había previsto para finales del año pasado. Muchos economistas, incluso los optimistas, dicen ahora: «Bueno, todavía no hemos visto un gran aumento de los salarios, y eso es positivo para la inflación». Ahora consideran que una tasa del 3,5% provocaría escasez de mano de obra. Si repasamos la historia, ese nivel ha provocado escasez. Pero, al ritmo actual, llegaremos al 3,5% antes de que termine el verano. Así que, a menos que se desacelere el crecimiento de las nóminas —y por ahora no hay indicios de que eso vaya a ocurrir—, el mercado laboral se estrechará mucho.
Knowledge@Wharton: ¿Hay algún motivo de peso para querer ralentizar ese crecimiento del empleo?
Siegel: Bueno, solo en el sentido de preguntarse de dónde saldrán los trabajadores. En otras palabras, la inmigración normal y el mero crecimiento de la población aportan alrededor de 75.000 personas al mes; así que, cuando se crean 190.000 puestos de trabajo [nuevos al mes], se recurre a una reserva de desempleados que se reduce cada vez más. Eso significa que habrá escasez de trabajadores y, por tanto, competencia por la mano de obra. Y los salarios, en la medida en que superen el crecimiento de la productividad, contribuirán a la inflación. Eso es precisamente lo que lleva a la Fed a endurecer su política de tipos de interés. Y sin duda supone una amenaza para el mercado bursátil este año.
Hasta ahora hemos tenido suerte. A los economistas les ha sorprendido muy gratamente que un desempleo del 4,1% todavía no haya estrechado los mercados laborales hasta el punto de generar inflación real. Pero, si repasamos la historia, puede que no haga falta llegar al 4,5% [para que aumente la inflación], ni siquiera al 4,0%. Al llegar al 3,5%, hay muy pocas ocasiones en que hayamos bajado de ese nivel, salvo en tiempos de guerra, cuando había controles de precios y salarios, sin que se produjera cierta inflación salarial.
Knowledge@Wharton: Cuando se llega al 3,5% o al 4%, ¿cuánto tarda eso en hacer subir la inflación? ¿Ocurre de inmediato o con un desfase de 18 meses?
Siegel: El desfase no es tan largo, porque los costes laborales siguen representando el 70% de los costes de producción de las empresas. En algunas es más y en otras, menos. Así que, si tienen que competir por los trabajadores subiendo los salarios y esto no va acompañado de un aumento de la productividad —y la productividad ha crecido muy poco, aunque últimamente hay algunos indicios de avances favorables—, sus costes aumentan. Y las empresas trasladan esos costes de inmediato a los mercados. Los mercados de bonos se anticipan… miran hacia el futuro. Los mercados de materias primas sensibles también se anticipan. Generan esa presión que pone en alerta a la Fed.
También existe la incertidumbre en torno al nuevo presidente de la Fed, cuyo perfil conocemos menos que el de Janet Yellen y, sin duda, que el de sus predecesores Ben Bernanke o Alan Greenspan.
Además, estamos a la espera de que se elija a un vicepresidente, que creo que será mucho más importante. No hay que olvidar que, si no me equivoco, este es el primer presidente de la Fed desde William Miller, en la década de 1970, que no tiene ni un título de posgrado ni una licenciatura en Economía. Eso no lo descalifica necesariamente. Pero, por lo que oigo de la Administración Trump, están tratando de encontrar a alguien que sí tenga esos títulos para el cargo de vicepresidente; él o ella tendrá más influencia que quienes ocuparon el cargo anteriormente. Y, ya sabe, estos serán acontecimientos importantes y continuos para los mercados.
Knowledge@Wharton: ¿No es posible también que la presión inflacionaria sobre los salarios contribuya a aumentar la productividad? En otras palabras, si los costes laborales suben, hay que encontrar formas más eficientes de hacer las cosas.
Siegel: Sin duda. Se ha comentado algo en relación con estas subidas del salario mínimo. Muchos estados se han adelantado al Gobierno federal [y han subido el salario mínimo], mientras que una Administración republicana no quiere aumentar el salario mínimo… así que se buscan formas rentables de sortearlo.
Pero el aspecto más decepcionante de la economía desde la Gran Recesión, cuyo punto más bajo se alcanzó en junio de 2009, no ha sido la creación de empleo. El crecimiento del empleo ha sido espectacular. La tasa de desempleo ha bajado más rápido de lo que incluso la Fed o casi todos los economistas del sector privado creían posible. No hay que olvidar que alcanzó un máximo del 10% y ahora está en el 4%. Es un descenso enorme, de seis puntos porcentuales. Lo más decepcionante ha sido el escaso crecimiento de la productividad durante este periodo. Y esa es la razón principal del estancamiento de los salarios. A largo plazo, los salarios solo pueden subir si aumenta la productividad de los trabajadores.
Knowledge@Wharton: Entonces, el aumento de los salarios podría tener un efecto positivo: una mayor productividad. ¿Es así?
Siegel: Podría ser. Digámoslo así: hay dos fuerzas que inciden en los salarios. Una es la productividad, que es la fuerza verdaderamente positiva. En otras palabras, si los trabajadores están mejor cualificados, disponen de mejores máquinas y tienen más capacidad productiva, sus salarios subirán. Eso es precisamente lo que queremos, sin inflación.
Pero la segunda fuente de aumento salarial es la escasez de trabajadores, simplemente porque hay muchísima demanda. Eso es lo que teme la Fed. Y, al bajar la tasa de desempleo del 10% al 4%, como he dicho, nos acercamos al punto en que esa escasez de trabajadores —la segunda fuente de aumento salarial, que no es positiva porque no se debe al crecimiento de la productividad— llevaría a la Fed a subir los tipos de interés más rápidamente.
Knowledge@Wharton: ¿Podría influir también el hecho de que, al subir los salarios, la gente tendrá más dinero para gastar, dado que el consumo representa el 70% del PIB? Eso impulsaría la economía.
Siegel: Pero no hemos tenido problemas para impulsar la economía. El gasto ha sido bueno durante este periodo. Y eso también me preocupa un poco y es otro motivo por el que soy muy pesimista sobre el gasto en infraestructuras: ¿de dónde saldrán los trabajadores? El gasto en infraestructuras es estupendo cuando hay un 10% de desempleo. Con un 4%, ¿dónde están los trabajadores? En este momento, las ofertas de empleo están cerca de un máximo histórico. Quien realmente quiera un trabajo puede conseguirlo. Así que eso supone otro impulso a la demanda: ¿de dónde procederá la oferta? Y ese es otro riesgo de inflación. Las disputas políticas acabarán frustrando la mayor parte del gasto en infraestructuras, más que la cuestión de «dónde están los trabajadores». Pero esa cuestión, sin duda, debe tenerse en cuenta.
Knowledge@Wharton: En este momento, la mayoría de las regiones y las principales economías del mundo —Europa, Japón, muchas otras regiones, numerosos países en desarrollo de Europa del Este y otras zonas, y las economías emergentes de Asia— están creciendo con relativa fuerza. Así que estamos en una especie de situación ideal, en la que muchos países y regiones crecen con vigor. Usted ha dicho que esto no era inusual en el pasado, pero sí lo ha sido en tiempos recientes. ¿Qué significa?
Siegel: Bueno, tiene razón. Los tres grandes sectores económicos, por así decirlo —la economía estadounidense, las economías desarrolladas fuera de Estados Unidos, principalmente Europa, aunque también hay otras regiones desarrolladas, y las economías de mercados emergentes— tocaron fondo en 2009. Todos sufrieron un golpe. En EE. UU. nos recuperamos primero. Europa empezaba a recuperarse y, de repente, recibió el impacto de la crisis de la deuda: la crisis griega, la española, la italiana. Allí se produjo una doble recesión.
Los mercados emergentes empezaron bien, pero de pronto el petróleo se desplomó: pasó de 100 dólares por barril a menos de 30 dólares en un momento dado, al igual que otras materias primas. Aunque los mercados emergentes intentan dejar de depender de las materias primas, cuentan con muchísimas, y sus precios se desplomaron en 2016. Ahora, con la recuperación de los precios de las materias primas —el petróleo, por supuesto, ya supera los 60 dólares por barril—, los mercados emergentes se están recuperando con fuerza. Europa se está recuperando de la crisis de la deuda. Por fin, países como España e Italia están remontando. Y EE. UU., por supuesto, sigue muy fuerte.
Así que sí, todos los grandes motores están funcionando a la vez. Y eso quizá tenga consecuencias para la inflación, porque no hay una región del mundo con una economía débil que pueda suministrarnos productos a bajo precio si aquí nos quedamos sin trabajadores. Ahora, prácticamente todas las grandes regiones económicas están fuertes.
Knowledge@Wharton: Eso podría empezar a afectar a los precios de las materias primas.
Siegel: Sí.
Knowledge@Wharton: Y después repercute en todo.
Siegel: Sin duda.
Knowledge@Wharton: Volviendo un poco a la Fed: parece que tiene otro motivo para querer subir los tipos de interés, además de las preocupaciones por la inflación. Pero los tipos han estado tan bajos durante tanto tiempo que a muchos les preocupa que, si vuelve a producirse una recesión, la Fed se quede sin recursos para la política monetaria. Y vemos que, en materia de política fiscal, resulta muy difícil sacar adelante medidas. Así que hemos dependido de la Fed; algunos dirían que demasiado.
Siegel: Correcto.
Knowledge@Wharton: Así que tienen un incentivo para subir los tipos de interés, ¿verdad?, más allá de los motivos puramente económicos, como la inflación y los demás factores que suelen tener en cuenta.
Siegel: Sí, y es una preocupación importante. La Fed ha hablado de ello. Vivimos en un mundo de tipos de interés más bajos de lo que estamos acostumbrados. Ya sabe, antes estábamos acostumbrados a tipos del 4%, 5% o 6% en el extremo de los plazos más largos. Ahora estamos en torno al 2% o el 3%. Y eso significa que, como el cero es un límite efectivo —sé que en Europa los tipos han bajado algo de cero, pero básicamente no mucho, como límite inferior efectivo—, se tienen menos recursos disponibles si las cosas empeoran. Y, por supuesto, esta es una de las razones por las que, durante la crisis financiera, Bernanke —y luego los demás bancos centrales importantes— adoptó medidas monetarias extraordinarias, como la flexibilización cuantitativa, que siempre he apoyado y que creo que nos ayudó a salir de la situación en la que estábamos.
Preferirían no recurrir a esas medidas. Quieren utilizar los objetivos de tipos de interés más tradicionales. Se ha hablado mucho de que, en un mundo de tipos bajos, hay menos margen de maniobra. Así que, en cierto modo, es positivo que estemos volviendo a la normalidad. Si ocurre algo malo, tendríamos cierto margen para bajar los tipos.
Recuerde que esas medidas extraordinarias siguen disponibles. Algunos de nosotros, los teóricos, hemos sugerido que se debería fijar como objetivo una inflación superior al 2% para intentar elevar los tipos de interés y tener más recursos por si ocurre algo malo. Pero, al menos por ahora, no hay un movimiento significativo en esa dirección.
Knowledge@Wharton: ¿Ve alguna burbuja financiera que pueda estallar en 2018? Y, en relación con esto, ¿qué opina de las criptomonedas como el bitcoin? Se ha hablado de una burbuja en ese mercado.
Siegel: Oh, sí.
Knowledge@Wharton: ¿Llegará a ser lo bastante grande como para afectar a la llamada economía real o a los mercados financieros convencionales?
Siegel: Bueno, en mi opinión, las criptomonedas son una burbuja. No las veo como sustitutos eficaces de las monedas nacionales. De hecho, creo que una caída del precio del bitcoin sería positiva para el mercado bursátil. Creo que ha desviado algo de dinero.
Algunas personas piensan: «Las acciones no son tan emocionantes ni tan volátiles. Pasémonos al bitcoin…». Así que creo que es una burbuja, pero no una burbuja peligrosa. A estas alturas, veo muy pocas otras burbujas, sobrevaloraciones que me parezcan peligrosas en 2018.
Eso no significa que todo vaya a ir sobre ruedas. Como he dicho, si la Fed sigue subiendo los tipos de interés, será un desafío para los precios de las acciones. Tras las grandes ganancias de 2017, pasar un año asimilándolas sin que el mercado sufra demasiado no me parece lo peor del mundo.
Knowledge@Wharton: Si esas subidas de tipos son agresivas, dice que afectarían al mercado. ¿Afectarían tanto a la economía? Al fin y al cabo, estas subidas no son tan grandes, ¿verdad?
Siegel: No, no lo son. En el panorama general, son pequeñas y siguen siendo muy, muy bajas. Así que la Fed subiría los tipos al 2% o al 3%. Antes pensábamos que el 3% era el suelo del ciclo de tipos de interés, no el techo. Pero una de las razones por las que las acciones se venden a 20 veces sus beneficios es que los tipos de interés son bajos. Y creo que incluso al 3% eso sigue justificando una relación cercana a 20.
No estoy hablando de un desplome ni de mercados desastrosos en el futuro. Solo digo que quizá haya una pequeña pausa para asegurarnos de que los beneficios se ajusten a lo previsto [en las previsiones]. Hay pronósticos de beneficios muy positivos, sobre todo con este recorte de impuestos. No estoy seguro de que se cumplan todos en 2018. Y la amenaza de tipos de interés más altos es lo que me hace ser más cauto con las acciones este año que el pasado.
Knowledge@Wharton: ¿Algún comentario final?
Siegel: Bueno, siempre es difícil hacer previsiones a corto plazo. Solo intento ofrecer a la gente un marco para reflexionar sobre los principales temas. Creo que la cuestión política se volverá mucho más difícil para los republicanos y, además, es probable que la Fed esté muy alerta a medida que se estreche el mercado laboral. Esas serán las principales preocupaciones de los inversores.




