Los datos de sostenibilidad son un activo fundamental para mejorar la agilidad, obtener una ventaja competitiva y generar confianza entre los grupos de interés.
El 85 % de los directivos planea avanzar con la divulgación de información sobre sostenibilidad.
Mediante un enfoque unificado, los directores financieros y los directores de sostenibilidad pueden reforzar la resiliencia y la transparencia.
El entorno empresarial mundial de 2025 está marcado por una volatilidad persistente de los mercados, una incertidumbre política generalizada y las continuas interrupciones en las cadenas de suministro. Los cambios regulatorios contribuyen con demasiada frecuencia a esta turbulencia.
Como ejemplo, cabe citar la decisión de la UE de aplazar la aplicación de los requisitos de información en el marco de la Directiva sobre la presentación de informes de sostenibilidad corporativa. Si bien este retraso pretende dar a las empresas más tiempo para prepararse, también ha generado una capa adicional de ambigüedad. Las empresas que operan dentro del mercado de la UE o que mantienen relaciones con él se enfrentan ahora a calendarios cambiantes, lo que dificulta la planificación y la asignación de recursos para la presentación de informes.
Al mismo tiempo, la creciente adopción de las normas del Consejo de Normas Internacionales de Sostenibilidad en más de 20 países podría indicar el inicio de una tendencia mundial: la presentación de informes de sostenibilidad se está estandarizando, se espera y resulta esencial para el éxito empresarial.
De la conformidad a la ventaja competitiva
En medio de esta complejidad surge una oportunidad crítica de situar los datos de sostenibilidad al mismo nivel estratégico que los datos financieros. La información sobre sostenibilidad ya no es solo un trámite; hoy es un activo fundamental para mejorar la agilidad, obtener una ventaja competitiva y generar confianza entre los grupos de interés.
Las organizaciones que integran la sostenibilidad en sus sistemas básicos de gestión de datos están mejor posicionadas para resistir las perturbaciones y salir más resilientes. Este cambio se refleja en las conclusiones de el Informe de referencia para directivos de 2025 sobre presentación integrada de informes, una encuesta a 1.600 líderes mundiales. El informe reveló que el 85 % de los directivos planea avanzar con la divulgación de información sobre sostenibilidad independientemente de los cambios regulatorios, y que el 97 % coincide en que una sólida presentación de informes de sostenibilidad ofrece una ventaja competitiva.
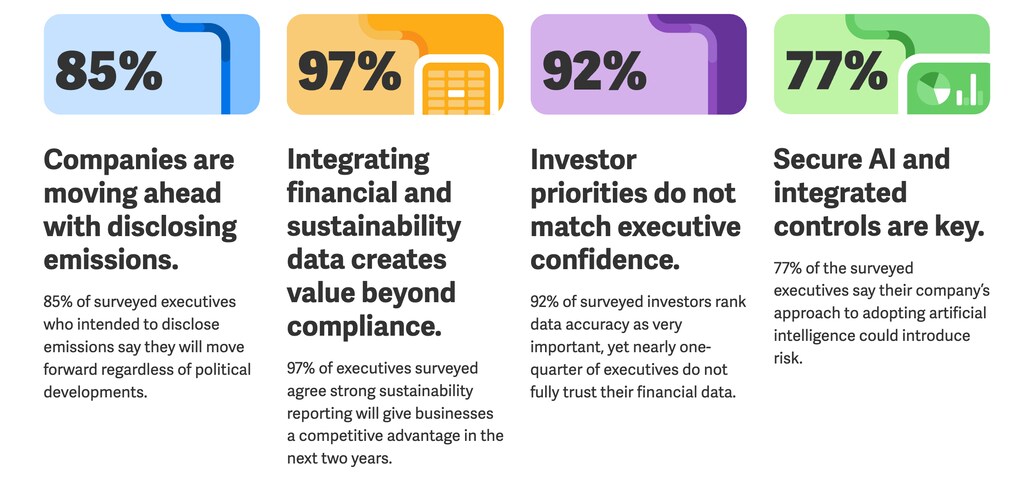
Estas cifras confirman una verdad más profunda: las métricas financieras por sí solas ya no definen el éxito empresarial. Los grupos de interés exigen mayor rendición de cuentas y transparencia. En consecuencia, la recopilación de datos de sostenibilidad ha dejado de ser un ejercicio de cumplimiento para convertirse en un imperativo estratégico. Las empresas deben transformar la forma en que crean valor y gestionan los riesgos, tratando los datos de sostenibilidad con la misma urgencia y rigor que los datos financieros.
La colaboración entre el CFO y el CSO para mejorar las operaciones de datos
Además de exigir nuevos procesos, esta transformación también requiere nuevas dinámicas de liderazgo. Es necesario forjar una alianza estratégica entre los directores financieros (CFO, por sus siglas en inglés) y los directores de sostenibilidad (CSO, por sus siglas en inglés) para integrar los datos de sostenibilidad en el marco operativo y financiero de las empresas. Como garantes del desempeño empresarial, los CFO y los CSO deben trabajar de forma conjunta, diseñando estrategias integradas que alineen las prioridades de sostenibilidad con los objetivos empresariales globales.
Para prosperar en esta nueva era de liderazgo integrado y datos integrados, los CFO y los CSO deben adoptar estrategias proactivas y colaborativas. Estas son tres áreas de enfoque en las que su liderazgo conjunto puede generar un impacto medible:
1. Integración empresarial sostenible: ir más allá de las casillas de verificación hacia la creación de valor
Los CFO deben considerar ahora la sostenibilidad como un factor clave de creación de valor, mientras que los CSO deben asegurarse de que los temas clave de sostenibilidad se integren en la estrategia corporativa más amplia. Juntos pueden crear una narrativa unificada que ofrezca un desempeño tanto financiero como en sostenibilidad.
Acciones clave a considerar:
• Establecer estructuras de gobernanza conjuntas y mecanismos de presentación de informes a nivel de consejo de administración.
• Invertir en formación cruzada y desarrollo de equipos para generar conocimiento compartido.
• Recurrir a expertos externos para obtener información sobre el ROI, la doble materialidad y el cumplimiento de la Directiva sobre la presentación de informes de sostenibilidad corporativa.
• Reforzar la infraestructura de datos para mejorar la gestión de riesgos y la resiliencia de la cadena de suministro.
• Asistir a eventos del sector como un equipo de liderazgo unificado de CFO y CSO para cultivar redes de colaboración.
2. Fusiones, adquisiciones y entrada en nuevos mercados: alinearse para un crecimiento sostenible
En el entorno de incertidumbre actual, las decisiones estratégicas de crecimiento conllevan un riesgo mayor, pero también una oportunidad mayor. Ya sea que se trate de entrar en nuevos mercados o de emprender operaciones de fusiones y adquisiciones, las empresas deben alinear los objetivos financieros con los resultados de sostenibilidad a largo plazo. Los CFO y los CSO desempeñan un papel fundamental para garantizar que estas decisiones reflejen una visión holística.
Acciones clave a considerar:
• Involucrar a los CFO y a los CSO desde el inicio y de forma constante a lo largo de todo el ciclo de vida de las fusiones y adquisiciones.
• Evaluar en qué medida las posibles adquisiciones contribuyen o restan a la creación de valor a largo plazo y a los objetivos de sostenibilidad.
• Identificar vías para la innovación sostenible y la expansión de mercados.
• Colaborar estrechamente en la integración posterior a la fusión para alinear el desempeño de sostenibilidad y el financiero.
3. Aprovechar las herramientas digitales, los datos, la información y la IA para la era inteligente
La tecnología está acelerando el cambio. El tema de la Reunión Anual 2025 del Foro Económico Mundial — Colaboración para la era inteligente — puso de relieve el potencial transformador de la IA y las herramientas digitales. Con el 80 % de los líderes que espera que la IA mejore la presentación de informes y las auditorías en los próximos dos años, y casi la mitad de los directores ejecutivos que anticipa mejoras de rentabilidad gracias a la IA generativa en el plazo de un año, el mandato es claro: la transformación digital debe respaldar tanto los objetivos financieros como los de sostenibilidad.
Acciones clave a considerar:
• Implementar información basada en IA para reforzar la integridad de los datos y la ciberseguridad.
• Equilibrar las prioridades nacionales y globales en las inversiones en tecnologías verdes e innovación digital.
• Diseñar sistemas de IA que impulsen simultáneamente la eficiencia operativa y la responsabilidad ambiental.
• Utilizar la IA generativa para hacer frente a la escasez de talento y respaldar las alianzas internacionales.

Ha llegado el momento de liderar
A medida que las condiciones empresariales se vuelven más complejas y las expectativas de los grupos de interés siguen aumentando, la integración de los datos de sostenibilidad y financieros ya no es opcional, sino de importancia crítica. Mediante un enfoque unificado, los CFO y los CSO pueden trazar un camino hacia organizaciones resilientes, transparentes y con visión de futuro.
Ha pasado el tiempo de la adaptación pasiva. Ha llegado el momento de liderar, con datos, con propósito y con convicción.




