Un nuevo estudio concluye que los ciclos inflacionarios anteriores de EE. UU. parecen más volátiles y más sensibles a la política de la Reserva Federal debido a las diferencias en la forma de medir la inflación de la vivienda antes y después de 1983.
Con estimaciones corregidas, la inflación subyacente actual del índice de precios al consumo (IPC) está, en realidad, más cerca de los niveles registrados en 1979.
Los autores sostienen que no es apropiado deducir los efectos del endurecimiento monetario a partir de la desinflación del IPC publicada para principios de la década de 1980, ya que el ritmo es significativamente más lento al medirlo con los métodos actuales.
Por último, sugieren que la política monetaria ya no opera a través de la vivienda como lo hacía en el pasado.
Antes de 1983, la inflación de la vivienda en EE. UU. se medía de tal manera que el índice de precios al consumo (IPC) respondía mecánicamente a la política de la Reserva Federal, lo que provocaba picos artificialmente altos y descensos rápidos de la inflación del IPC. Para contextualizar mejor el reciente repunte de la inflación, que ha alcanzado un máximo de 40 años, esta columna presenta nuevas series históricas de la inflación general y subyacente del IPC, más coherentes con las prácticas actuales y con las ponderaciones del gasto del periodo de posguerra. A partir de estas series, los autores concluyen que los niveles actuales de inflación están mucho más cerca de los picos inflacionarios del pasado de lo que indican las series oficiales.
A medida que han aumentado las preocupaciones por la inflación en EE. UU., el índice de precios al consumo (IPC) mensual ha sido objeto de un minucioso escrutinio. El IPC aumentó un 8,6% en los doce meses hasta mayo, el mayor incremento interanual desde 1981. Puede que este no sea el máximo, ya que los operadores esperan ahora que la tasa aumente durante los próximos cuatro meses hasta situarse en torno al 9%. Aunque es una cifra preocupante, seguiría muy por debajo del máximo oficial del 14,8% registrado en marzo de 1980. Para analizar la dinámica actual de aceleración de la inflación y la política monetaria, los economistas están volviendo a examinar la inflación de la era Volcker y otros periodos de inflación elevada (Reis 2021, DeLong 2022, Ha et al. 2022). En un artículo reciente (Bolhuis et al. 2022b), advertimos contra las comparaciones apresuradas y señalamos importantes diferencias de medición. La forma en que se medían los costes de la vivienda en propiedad en el IPC general antes de enero de 1983 hace que las medidas de los picos de inflación del IPC en el pasado, especialmente durante la era Volcker, parezcan artificialmente altas. Estimar el IPC anterior a 1983 con los métodos actuales revela que la inflación actual, sobre todo la subyacente, está considerablemente más cerca de los picos anteriores de lo que parece a primera vista. Examinar los métodos también revela que la medición anterior de la inflación de la vivienda respondía mecánicamente a la política de tipos de interés de la Reserva Federal. Por tanto, los planes para desacelerar la inflación no pueden basarse en comparaciones con el periodo anterior a 1983 del IPC.
Aunque, tras el ajuste, la inflación histórica del IPC parece más similar a la actual, destacamos algunas diferencias importantes con la era Volcker. Los problemas actuales son más manejables por varias razones. Ante todo, a finales de la década de 1970 las expectativas de inflación a largo plazo alcanzaron niveles cercanos a los dos dígitos (Hazell et al. 2020). Las expectativas actuales siguen bien ancladas (Krugman 2022), lo que sugiere que el problema de la inflación podría resolverse con mayor facilidad si se aborda con prontitud. Además, el principal problema que señalamos no afecta a la medida de inflación preferida de la Reserva Federal: el índice de precios del gasto en consumo personal (PCE) (Wilcox 2022). La menor ponderación de la vivienda en el PCE también debería permitir un retorno más rápido a la tendencia (Bolhuis et al. 2022a).
Medir la inflación: el papel de la vivienda
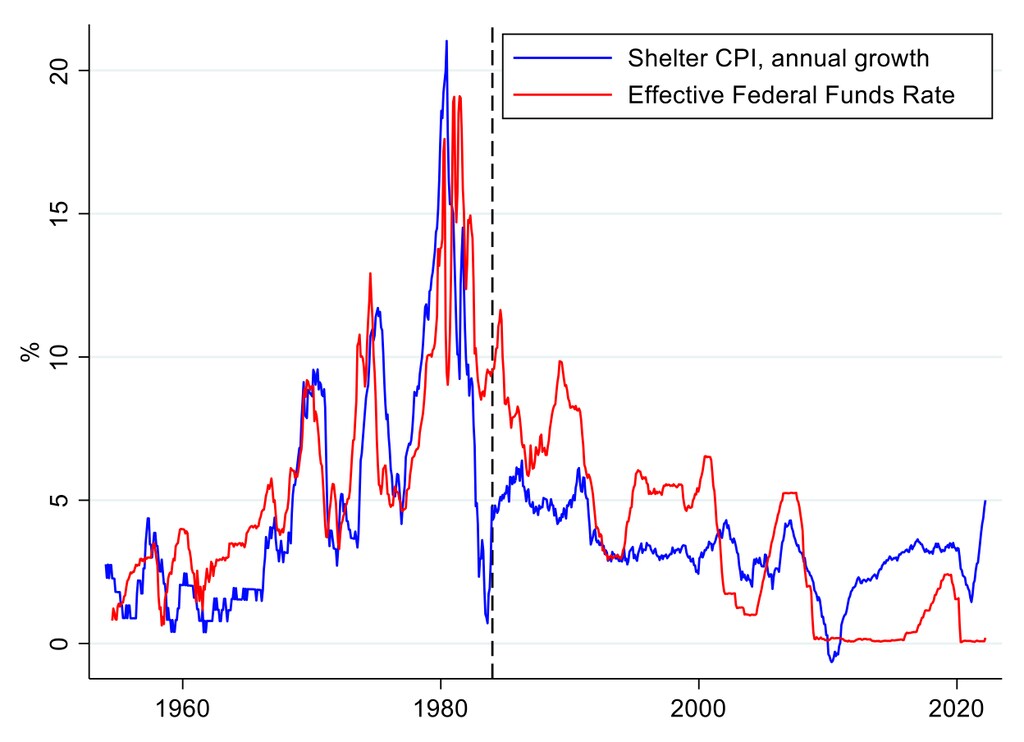
La vivienda es tanto un bien de consumo como una inversión. Entre 1953 y 1983, la Oficina de Estadísticas Laborales (BLS) valoró los costes de la vivienda en propiedad para el IPC sin separar estas dos características. Elaboró una medida que refleja, en términos generales, los cambios en los gastos de los propietarios de viviendas, tomando como variables los precios de la vivienda, los tipos de interés hipotecarios, los impuestos sobre la propiedad y los seguros, así como los costes de mantenimiento. Esta estimación respondía mucho más a los cambios en los tipos de interés y a las fluctuaciones de los precios de la vivienda que los alquileres. Este método produjo una serie volátil de la vivienda antes de 1983, como muestra el panel superior de la figura 1. Esta medida defectuosa llegó a representar el 26,1% de la ponderación del IPC general en diciembre de 1982. Los costes de la vivienda también se veían afectados directamente por la política de la Reserva Federal, debido al efecto del tipo de los fondos federales sobre los tipos hipotecarios. Durante los ciclos de endurecimiento de 1967–1969, 1972–1974 y 1977–1981, la inflación de la vivienda aumentó bruscamente, para luego caer precipitadamente cuando se ralentizó el ritmo del endurecimiento.
Figura 1 Inflación de la vivienda en el IPC y tipo de los fondos federales, de 1954 hasta la actualidad
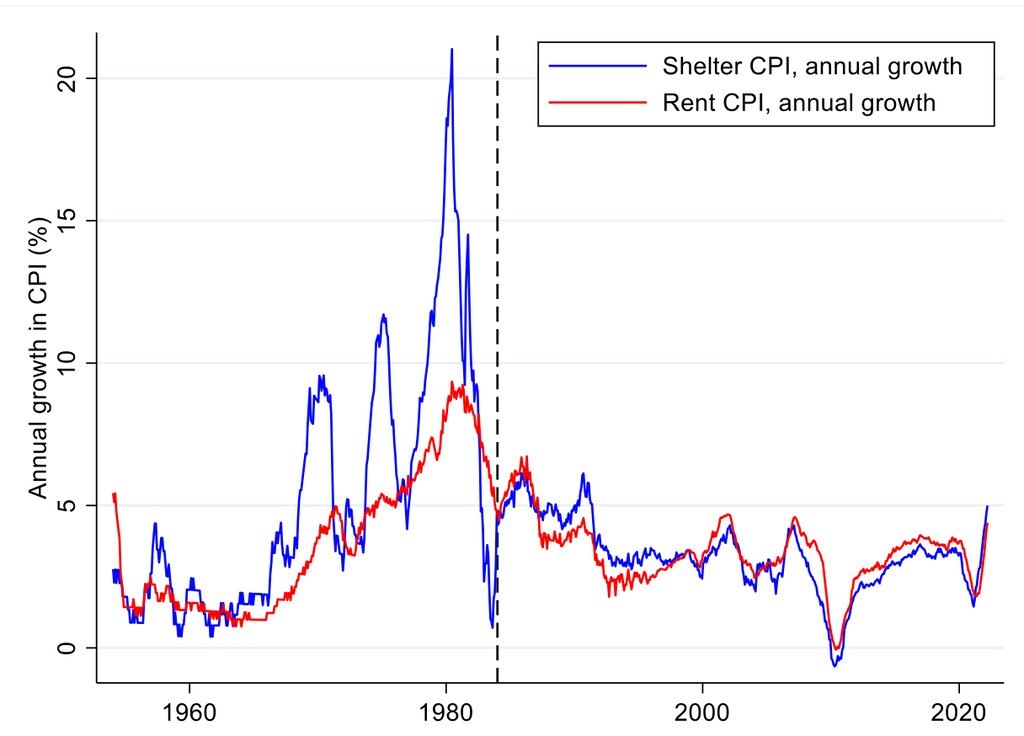
En 1983, tras diez años de debate interno, la BLS sustituyó los costes de la vivienda en propiedad por el alquiler equivalente de los propietarios (OER). Al estimar cuánto recibiría un propietario por su vivienda en el mercado de alquiler, la BLS eliminó el componente de inversión de la vivienda para aislar el consumo de servicios residenciales por parte de quienes ocupan su propia vivienda. Desde este cambio de 1983, el IPC de la vivienda ha sido mucho menos volátil y está mucho más correlacionado con el IPC de los alquileres (panel inferior de la figura 1). A partir de datos de la BLS disponibles públicamente para el periodo de posguerra, elaboramos nuevas estimaciones de la inflación general y subyacente del IPC que permiten realizar mejores comparaciones a lo largo del tiempo.
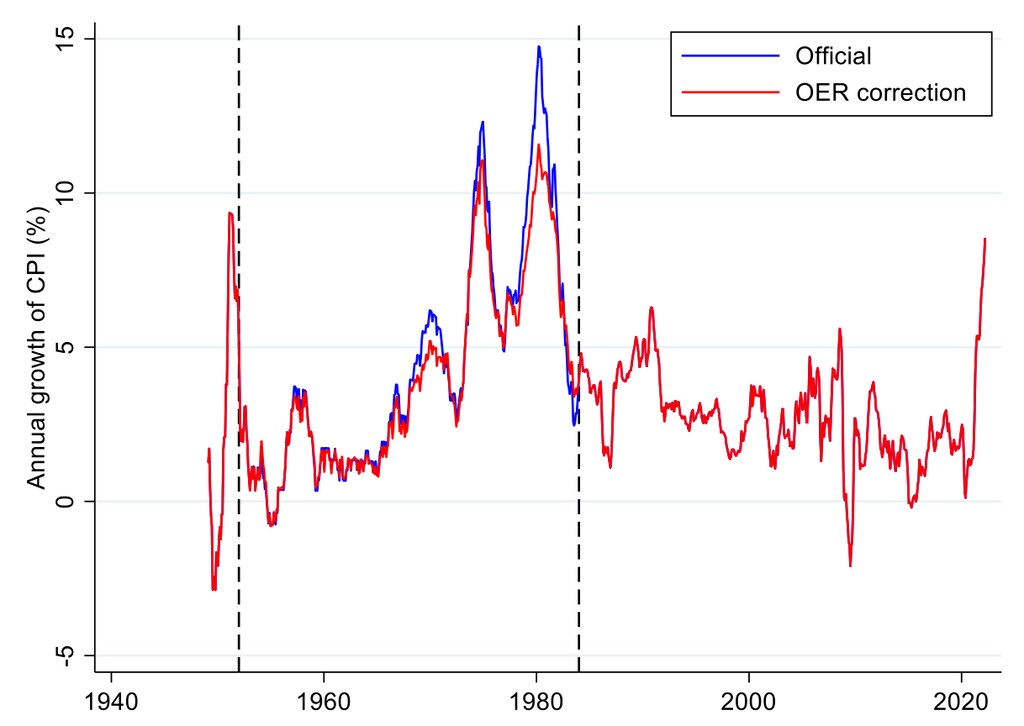
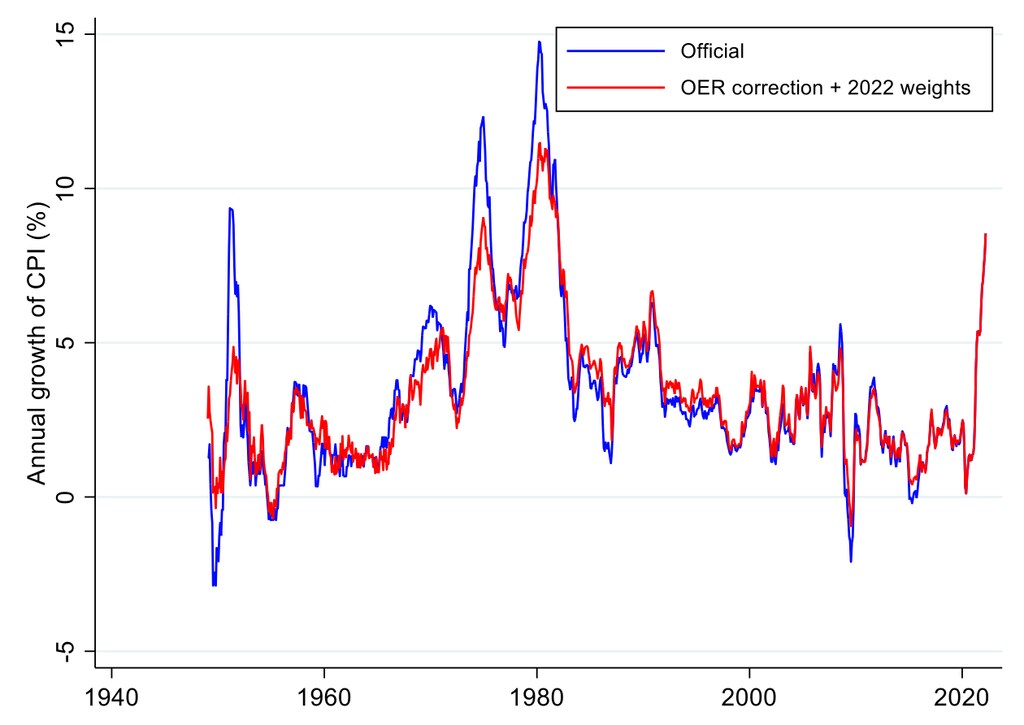
Nuestro conjunto de datos contiene 32 componentes que abarcan alrededor del 90% del IPC total desde 1946. Construimos tres medidas de inflación, presentadas en la figura 2. En primer lugar, reproducimos las tasas oficiales de inflación general y subyacente del IPC. Después, ajustamos la inflación del IPC anterior a 1983 estimando el OER mediante la serie del IPC de alquileres. Por último, para evaluar la importancia de las diferencias de volatilidad de los componentes del IPC para la inflación general, creamos una segunda versión de la serie estimada del IPC que utiliza las ponderaciones de 2022 para todo el periodo y ajusta los datos anteriores a 1983 con el OER estimado.
Figura 2 IPC general oficial y estimado
Comparación de los ciclos inflacionarios
Nuestras estimaciones sugieren que la tasa de inflación actual está más cerca del máximo de otros ciclos de lo que indican los datos oficiales del IPC. En la tabla 1, utilizamos nuestras estimaciones para comparar la dinámica inflacionaria actual con los tres ciclos en los que la tasa de crecimiento anual del IPC general oficial alcanzó un máximo superior al valor actual del 8,6%. El máximo de la inflación de la era Volcker (marzo de 1980), que actualmente se considera que fue del 14,8%, se reduce a solo un 11,6% al ajustar por el cambio de los costes de la vivienda en propiedad al OER. El crecimiento del IPC subyacente en ese mismo mes baja del 12,5% al 6,7% al medirlo con el método OER. Estas grandes diferencias reflejan tanto la importante ponderación del OER en el índice, especialmente en el IPC subyacente, como los máximos más bajos del OER estimado en comparación con los costes de la vivienda en propiedad.
Tabla 1 Ciclos inflacionarios pasados y el actual
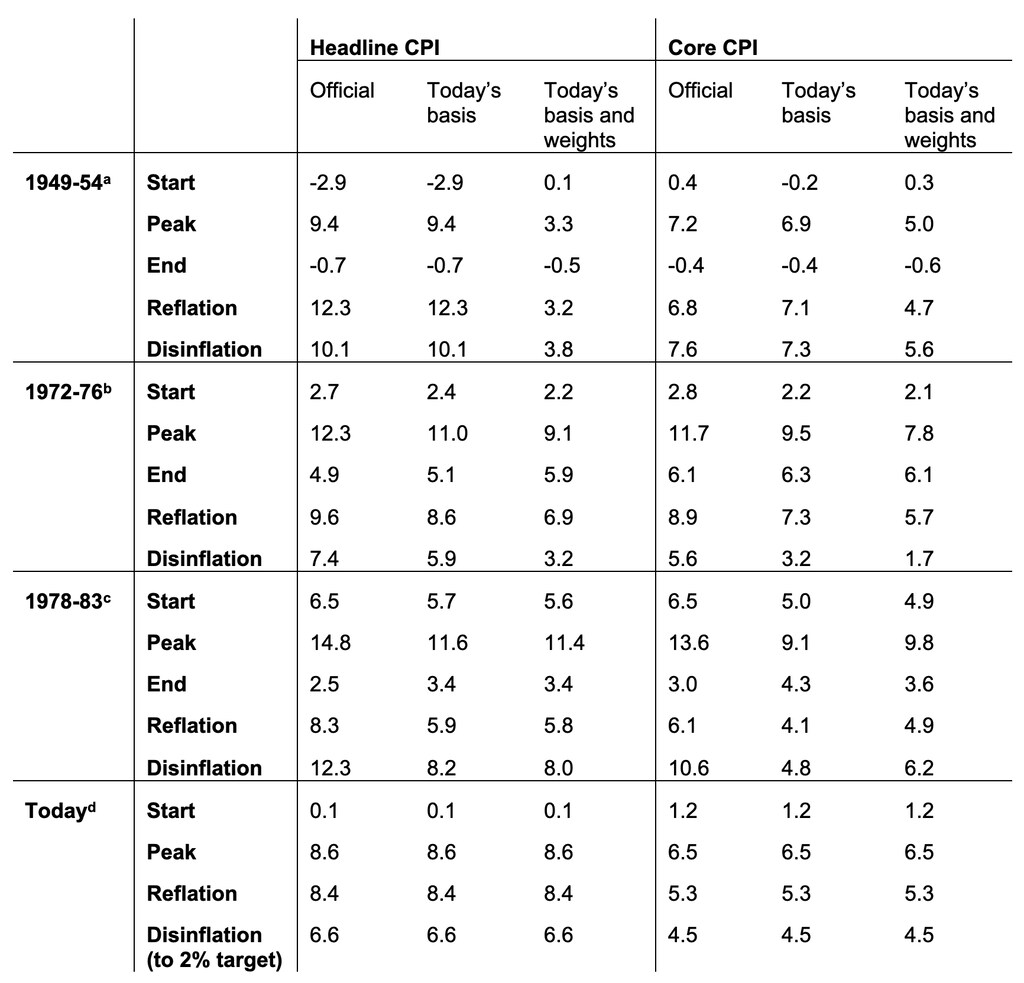
Nuestras estimaciones también indican que los ciclos inflacionarios del pasado parecen más volátiles que el actual debido a la mayor ponderación de los componentes de bienes transitorios en las mediciones anteriores. A principios de la década de 1950, por ejemplo, los alimentos y la ropa representaban casi el 50% del índice general del IPC. Tras dispararse por encima del 10% la tasa de crecimiento de estos componentes debido a la escasez provocada por la guerra de Corea, la inflación general cayó del 9% al 2% en un año. Hoy, sin embargo, los alimentos y la ropa solo representan el 17% de la ponderación del IPC general. El índice da cuenta de este cambio de los componentes de bienes transitorios a los servicios menos volátiles, con un aumento generalizado de la ponderación en el IPC de sectores con precios «rígidos» (Bryan y Meyer 2010). El método actual hace que la inflación de la vivienda sea particularmente rígida (Bolhuis et al. 2022a). Estos cambios en los métodos de medición complican las comparaciones entre las tasas del IPC.
Señalamos de nuevo que, desde 2000, la medida de inflación preferida de la Reserva Federal es el índice de precios del PCE, que ha medido de forma coherente la inflación de los alquileres y no presenta el problema relacionado con la vivienda que examinamos. A pesar de sus limitaciones, la BLS informó recientemente de que más de 2 millones de trabajadores estaban cubiertos por convenios colectivos que vinculaban sus salarios al IPC. El índice del IPC también afecta a los ingresos de casi 80 millones de personas por disposición legal: 47,8 millones de beneficiarios de la Seguridad Social, unos 4,1 millones de jubilados y supervivientes del ejército y del servicio civil federal, y unos 22,4 millones de beneficiarios de cupones de alimentos. El IPC también se utiliza como variable en innumerables contratos en EE. UU. que afectan a casi todos los hogares del país. De este modo, un descenso del IPC más lento de lo deseado podría reforzarse a sí mismo en el IPC y el PCE, al tardar más la inflación en salir del sistema. Además, señalamos que el público y los periodistas suelen consultar primero el IPC para conocer la situación actual de la inflación. Dejamos para futuras investigaciones el papel de la inflación medida por el IPC y el PCE en la formación de las expectativas de inflación a largo plazo, pero advertimos que no debe ignorarse por completo el IPC.
Conclusiones para el debate actual sobre la inflación
Los ciclos inflacionarios anteriores parecen más volátiles y más sensibles a la política de la Reserva Federal debido a las diferencias en la forma de medir la inflación de la vivienda antes y después de 1983. Destacamos tres consecuencias. En primer lugar, nuestras observaciones indican que el régimen inflacionario actual está considerablemente más cerca del de finales de la década de 1970 de lo que parece cuando se comparan directamente las tasas de inflación. Nuestras estimaciones corregidas sugieren que la inflación subyacente del IPC se encuentra ahora en niveles registrados en 1979. En segundo lugar, concluimos que no es apropiado deducir los efectos del endurecimiento monetario a partir de la desinflación del IPC publicada que Paul Volcker logró a principios de la década de 1980. El ritmo de desinflación del IPC subyacente de Volcker es significativamente más lento al medirlo con los métodos actuales. Al ritmo alcanzado en la década de 1980, y usando esta estimación corregida, el IPC general actual tardaría unos tres años en volver al 2%. Por último, muchos comentaristas han afirmado que la política monetaria opera a través de la vivienda; así ocurría claramente en el pasado. Una vez que se estabilizaban los tipos, la inflación de la vivienda se desplomaba mecánicamente. Hoy, dada la estructura de rezagos de la inflación de la vivienda que se analiza en otro lugar (Bolhuis et al. 2022a), es probable que los servicios residenciales supongan un obstáculo importante para el descenso de la inflación general y, sobre todo, de la subyacente. Esto podría ser un quebradero de cabeza para la Reserva Federal incluso después de que los precios de la vivienda dejen de subir a tasas de dos dígitos.




