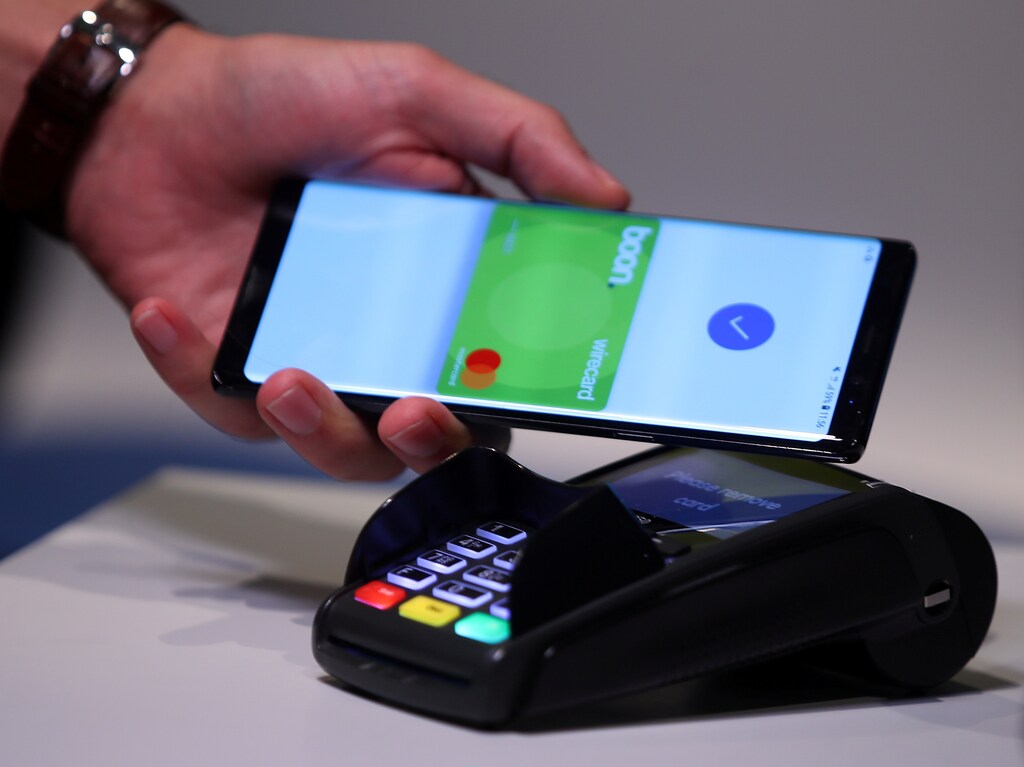
Eliminar el efectivo podría parecer la vía lógica para los comercios y otros establecimientos que quieren aprovechar al máximo la economía digital. Las Amazon Go tiendas de conveniencia en Seattle, Chicago y San Francisco, el Mercedes-Benz Stadium de Atlanta y algunos comercios de Filadelfia están entre los que han adoptado un sistema sin efectivo.
Sin embargo, la ciudad de Filadelfia ha frenado en seco esta tendencia, alegando que excluye a las personas que no tienen tarjetas de crédito ni cuentas bancarias, o a quienes simplemente prefieren pagar en efectivo. A partir de julio entrará en vigor una ordenanza aprobada recientemente por la ciudad, con excepciones para algunos establecimientos, como los aparcamientos.
A primera vista, la prohibición de los comercios sin efectivo parece ir en contra del impulso hacia una economía verdaderamente digital, pero ambas partes presentan argumentos convincentes. «Por un lado, a medida que las instituciones financieras mundiales se vuelven más desarrolladas, eficientes y avanzadas, cada vez hay menos necesidad de efectivo», afirmó Itay Goldstein, profesor de finanzas de Wharton. «Por otro lado, todavía hay poblaciones en zonas pobres que no tienen acceso a muchos de estos avances y, por lo tanto, dependen del efectivo. Es evidente que existe una tensión».
Filadelfia no es la única ciudad que prohíbe los establecimientos sin efectivo. Una ley de Massachusetts de 1978 obliga a todos los establecimientos del estado a aceptar efectivo; Nueva Jersey tiene un proyecto de ley similar pendiente de la firma del gobernador, y Nueva York estudia una ley de este tipo, según un Wall Street Journal informe.
El concejal demócrata de Filadelfia por circunscripción general William Greenlee copatrocinó el proyecto de ley el otoño pasado junto con la concejal demócrata Maria Quiñones-Sánchez, después de enterarse de que, en algunos establecimientos del centro de la ciudad, los clientes necesitaban «algún tipo de tarjeta de crédito o de débito para comprar un café o una ensalada». Eso no le pareció bien. «Sé que hay personas que están [consideradas] “no bancarizadas”, lo que significa que no tienen ningún tipo de crédito», declaró. «Cuanto más empecé a hablar con la gente al respecto, nos dimos cuenta de que afecta de forma desproporcionada —no es de extrañar— a las personas de bajos ingresos, a las minorías y a los inmigrantes que podrían estar en la categoría de no bancarizados. Así que presentamos un proyecto de ley que básicamente establecía que los comercios minoristas habituales deben aceptar efectivo». El proyecto de ley no impide que los establecimientos acepten tarjetas de crédito o de débito, pero también tendrían que aceptar efectivo, añadió.
«Al cobrarlo todo, tiendes a gastar más. Te desvinculas del momento del pago». – Jay Zagorsky
Dos posturas en el debate
Eliminar el efectivo ofrece ventajas considerables para los comercios. Si no mantienen efectivo en sus locales, no necesitan contratar cajeros (como en el caso de Amazon Go), no tienen que gastar más en seguridad ni corren el riesgo de sufrir robos. Las transacciones con los clientes podrían ser más rápidas que las que implican efectivo, y el mayor volumen de operaciones también podría traducirse en más ventas. Según el Wall Street Journal, la oposición a la ordenanza de Filadelfia proviene de la Federación Nacional de Comercio Minorista, la Cámara de Comercio del Gran Filadelfia y la Asociación de Restaurantes y Alojamientos de Pensilvania.
«Puedo entender la motivación empresarial, sobre todo si sabes que los clientes afectados son personas de bajos ingresos», afirmó Mehrsa Baradaran, decana asociada de iniciativas estratégicas y presidenta asociada de Derecho Societario en la Facultad de Derecho de la Universidad de Georgia. Según sugirió, las empresas podrían argumentar internamente que pueden «permitirse perder» a estos clientes. «Aquí es donde la gente tiene que plantarse y decir: “Mire, hay algunos de nosotros que no tenemos poder político, pero que aún necesitamos operar con efectivo”».
Es cierto que los establecimientos sin efectivo podrían obtener los beneficios potenciales mencionados anteriormente, «pero aquí no hay nada gratis», afirmó Jay Zagorsky, economista y profesor titular sénior de mercados, política pública y derecho en la Universidad de Boston. Señaló que los comercios que aceptan tarjetas de crédito deben pagar comisiones por transacción que podrían reducir sus beneficios entre dos y tres por ciento. Los consumidores de ingresos medios y altos que no usan efectivo también tienen un inconveniente, porque «al cobrarlo todo, tiendes a gastar más. Te desvinculas del momento del pago. Puedes pasar la tarjeta tranquilamente y preocuparte por ello 30 días después». (Greenlee, Baradaran y Zagorsky debatieron los pros y los contras de eliminar el efectivo en el programa de radio Knowledge@Wharton en SiriusXM. Escuche el pódcast en la parte superior de esta página.)
Según Zagorsky, el centro de Filadelfia atrae a un gran número de turistas, y «no todos los turistas tienen necesariamente los medios adecuados para pagar sin efectivo». Incluso los defensores de todo lo digital ven valor en dejar espacio para el efectivo. Mencionó un restaurante de Boston recién inaugurado llamado Spyce, que presume de su tecnología robótica «de principio a fin». El restaurante toma los pedidos en pantallas táctiles y sirve la comida con una intervención humana mínima. Sin embargo, las pantallas táctiles incluyen un botón que permite a los clientes llamar a un gerente para aceptar pagos en efectivo, explicó.
Además, en un entorno sin efectivo, la tecnología y los sistemas podrían fallar, dejando a los consumidores varados. Zagorsky recordó un incidente en una gasolinera en el que el sistema de pago del surtidor se averió y su banco invalidó de inmediato su tarjeta, sospechando un fraude. Por suerte, llevaba algo de efectivo con el que pudo pagar la gasolina. De lo contrario, no habría tenido forma de llegar a su destino: un aeropuerto a unas 60 millas de distancia.
Cuando los comercios y otros establecimientos eliminan el efectivo, los estadounidenses de ingresos bajos y medios que no tienen acceso a una cuenta bancaria suelen ser los más perjudicados, según Baradaran. «Pagan mucho por usar su dinero. Alrededor del 10 % de sus ingresos se destina a obtener tarjetas de débito prepago o giros postales».
Muchas personas también corren el riesgo de pagar comisiones por penalización si no mantienen saldos mínimos en sus cuentas bancarias, señaló Baradaran. «Estoy segura de que muchas personas toman la decisión muy racional de no tener una cuenta bancaria y asumir todas esas comisiones aleatorias, y recurrir a un servicio de cambio de cheques», añadió. «Me gustaría que más ciudades siguieran el ejemplo de Filadelfia».
«Nos dimos cuenta de que [la economía sin efectivo] afecta de forma desproporcionada —no es de extrañar— a las personas de bajos ingresos, a las minorías y a los inmigrantes que podrían estar en la categoría de no bancarizados». – William Greenlee
¿Y qué pasa con Amazon?
La ordenanza de Greenlee excluye los aparcamientos, las empresas de alquiler de coches, los hoteles y los clubes de venta al por mayor basados en un modelo de membresía. Greenlee afirmó que él y Sánchez incluyeron esas excepciones para asegurarse de contar con los votos necesarios para aprobar el proyecto de ley. «Queríamos intentar abordar las preocupaciones que pudieran surgir», declaró. «Gran parte de nuestro enfoque en este proyecto de ley se centró en los establecimientos minoristas físicos. Consideramos que los aparcamientos y las empresas de alquiler de coches son un poco diferentes, y estuvimos dispuestos a excluirlos para asegurarnos de que suficientes concejales y el alcalde se sintieran cómodos apoyando el proyecto de ley».
Aún no está claro si las tiendas Amazon Go se verían afectadas si abren en Filadelfia, ni cuándo lo harían. Aunque los miembros Prime de Amazon podrían acogerse a las exenciones por basarse el pago en un modelo de membresía, Amazon ha afirmado que sus tiendas Amazon Go también atenderían a otros clientes. Greenlee confía en que se pueda encontrar una solución. «Creemos que podemos trabajar con Amazon en este asunto para que puedan seguir viniendo aquí si lo desean», declaró. «Pero nuestra prioridad debe ser las personas que viven aquí ahora. Se supone que debemos ayudar a quienes más necesitan ayuda. Si podemos trabajar con las demás entidades para que se sientan cómodas, también nos parece bien».
Desde ahora hasta el 1 de julio, la Comisión de Relaciones Humanas de Filadelfia, que será la agencia encargada de aplicar la ordenanza, y el Departamento de Comercio de la ciudad intentarían encontrar formas de «satisfacer o apaciguar» a Amazon u otras empresas que quieran instalarse en la ciudad y prescindir del efectivo, según declaró Greenlee.
Ampliar la inclusión
Después de que Greenlee copatrocinara el proyecto de ley, quedó «sorprendido» por la acogida que tuvo entre mucha gente. «He recibido muchas llamadas de personas, y conocidos que me paran y me dicen: “Sabes, eso tiene mucho sentido”». Señaló que muchos usuarios activos de tarjetas de crédito apoyan su proyecto de ley. «Es la cuestión de la equidad, el trato igualitario, lo que creo que está calando en la gente».
Goldstein declaró que no veía la ordenanza de Filadelfia como un exceso. «Los reguladores intervienen en muchos casos cuando hay preocupación por la discriminación», afirmó. «Está claro que, en este momento, las poblaciones pobres no tienen acceso a tarjetas de crédito ni de débito. Si hay cada vez más tiendas en Filadelfia que no aceptan efectivo, esas poblaciones quedarán básicamente excluidas de esas tiendas, y eso preocupa a los reguladores, a la administración de la ciudad y a otros».
«La ironía es que toda la revolución fintech tiene como objetivo incluir a cada vez más personas en lugar de excluirlas». – Itay Goldstein
La industria fintech, de rápido crecimiento, basa su propuesta empresarial en el uso de la tecnología en los servicios financieros para reducir costos y mejorar la eficiencia. Las fintech también son útiles para ampliar la inclusión financiera al atender a poblaciones no bancarizadas, según Goldstein. «La ironía es que toda la revolución fintech tiene como objetivo incluir a cada vez más personas en lugar de excluirlas».
China y África son ejemplos de esta inclusión, señaló Goldstein, con el uso generalizado y creciente de formas de pago sin efectivo. «Las personas que no tienen cuentas bancarias, pero tienen teléfonos móviles, pueden acceder a los sistemas de pago».
Goldstein coincidió en que una economía sin efectivo solo tiene sentido cuando todo funciona bien con las tarjetas de crédito y de débito, y cuando no son vulnerables a interrupciones, fraudes o ciberataques. «Sí, existe preocupación por la estabilidad de la infraestructura del sistema de pago digital», declaró. «Está claro que el efectivo es una buena copia de seguridad».
Goldstein espera que la prohibición de los comercios sin efectivo no sea una medida permanente. «Espero que algún día, cuando quizá más personas tengan acceso a los pagos digitales, haya una forma de revertirla», declaró. «Las empresas fintech de Estados Unidos deberían procurar llegar a cada vez más poblaciones. Así habrá menos preocupaciones por la prohibición del efectivo».




