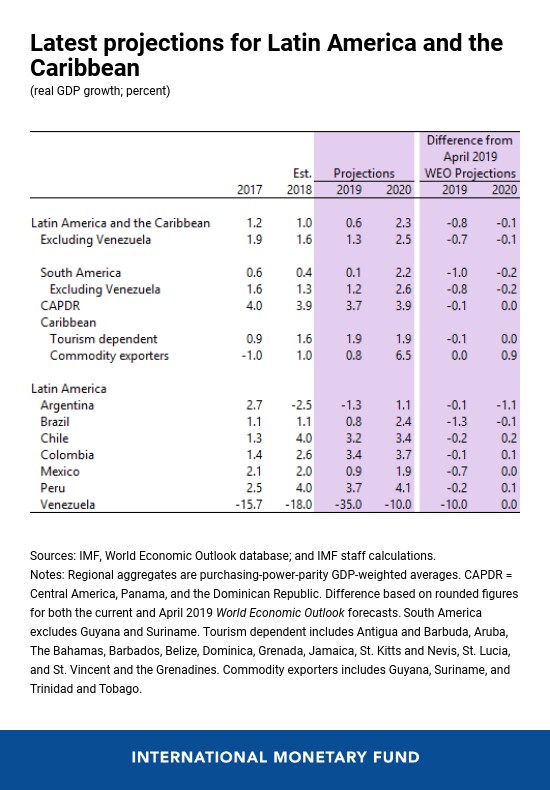
La actividad económica en América Latina y el Caribe sigue siendo lenta. Se prevé que el PIB real crezca un 0,6 % en 2019 (la tasa más baja desde 2016) antes de subir al 2,3 % en 2020.
El débil impulso refleja sorpresas negativas en la primera mitad de 2019, una elevada incertidumbre en la política interna de algunas economías grandes, el agravamiento de las tensiones comerciales entre Estados Unidos y China y un crecimiento mundial algo menor.
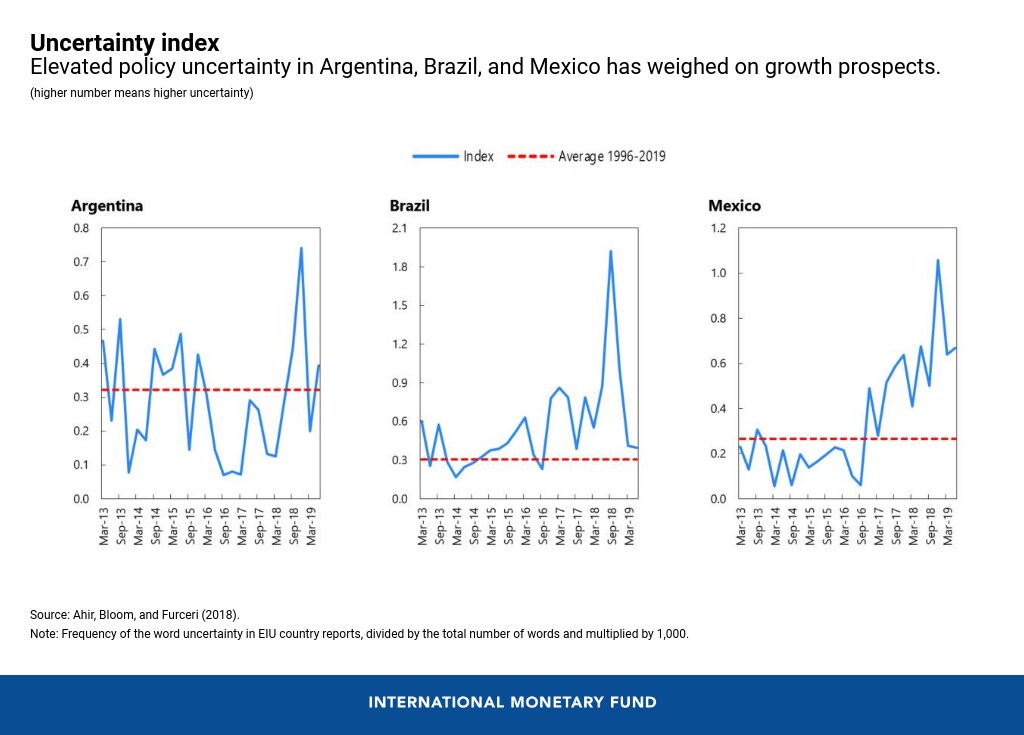
La elevada incertidumbre política en algunas economías grandes de la región también ha contribuido al débil impulso del crecimiento.
undefined
Crecimiento más lento
La actividad lenta en la primera mitad de este año refleja en gran medida factores temporales, como las condiciones meteorológicas adversas que redujeron la producción minera en Chile y la producción agrícola en Paraguay. La actividad minera en Brasil se moderó tras el desastre de la presa de Brumadinho, mientras que el crecimiento en México se debilitó por una ejecución insuficiente del presupuesto, huelgas laborales y escasez de combustible.
La elevada incertidumbre política en algunas economías grandes de la región también ha contribuido al débil impulso del crecimiento. En Brasil, las preocupaciones sobre el momento y el alcance de las muy necesarias reformas de pensiones (con un proyecto de ley que el Congreso debate actualmente) han mantenido la incertidumbre política por encima de los promedios históricos.
Del mismo modo, en México, la incertidumbre sigue siendo alta debido a ciertas reversiones de políticas, en particular las relacionadas con las reformas energética y educativa. También persisten las preocupaciones sobre la salud financiera y las perspectivas de Pemex. En Argentina, la incertidumbre se ha moderado y, más recientemente, la inflación ha comenzado a bajar mientras la actividad económica se recupera.
El menor crecimiento mundial y las tensiones comerciales persistentes entre Estados Unidos y China también han perjudicado a la región de América Latina a través de su impacto en los precios de las materias primas y las exportaciones.
Riesgos: globales y domésticos
Los riesgos para las perspectivas siguen sesgados a la baja, incluido un nuevo agravamiento de las tensiones comerciales entre Estados Unidos y China, una desaceleración en las principales economías y unas condiciones financieras mundiales más restrictivas.
Los principales riesgos internos incluyen un nuevo aumento de la incertidumbre política, la reversión de reformas y los desastres naturales. Aunque los flujos de cartera fueron fuertes a principios de este año, disminuyeron en mayo-junio y podrían seguir reduciéndose si se materializaran los riesgos a la baja.
Dadas las débiles perspectivas de crecimiento y los importantes riesgos a la baja, las políticas económicas deberán lograr un equilibrio entre apoyar el crecimiento y reconstruir los colchones de seguridad.
Políticas: un enfoque equilibrado
La consolidación fiscal sigue siendo una prioridad en muchos países de la región dados los elevados niveles de deuda pública. Es probable que esto reduzca el crecimiento, pero sus efectos contractivos pueden mitigarse protegiendo la inversión pública y el gasto social bien focalizado, al tiempo que se aumentan los ingresos y se recorta el gasto no prioritario.
Ante un menor crecimiento mundial y un sesgo de flexibilización en los principales bancos centrales de las economías avanzadas, la política monetaria puede seguir apoyando el crecimiento en la región, especialmente dadas las expectativas de inflación bien ancladas, las brechas negativas del producto y las presiones inflacionarias generalmente moderadas en la mayoría de los países. No obstante, deberían seguir vigilándose el endeudamiento de las empresas y de los hogares para salvaguardar la estabilidad financiera.
Más allá de las políticas para apoyar una recuperación cíclica, las reformas estructurales siguen siendo imprescindibles y deben acelerarse para impulsar el crecimiento potencial. Dichas reformas deberían incluir una mayor apertura de las economías al comercio y a la inversión extranjera directa, una flexibilización de la regulación de los mercados de productos y de trabajo, el fomento de la competencia y la mejora de la calidad del capital humano y físico.
América del Sur:
En Argentina, la economía se recupera gradualmente de la recesión del año pasado. Se prevé que el crecimiento del PIB aumente hasta el -1,3 % en 2019 y el 1,1 % en 2020, debido a la recuperación de la producción agrícola y a la reconstrucción gradual del poder adquisitivo de los consumidores, tras la fuerte caída de los salarios reales el año pasado. Se espera que la inflación siga bajando. No obstante, dado que la inflación resulta más persistente, las tasas de interés reales deberán mantenerse altas durante más tiempo, lo que dará lugar a una revisión a la baja del crecimiento del PIB en 2020.
En Brasil, se prevé que el crecimiento se mantenga moderado, en el 0,8 % en 2019, y que se acelere hasta el 2,4 % en 2020, siempre que se apruebe una reforma de pensiones sólida, regrese la confianza, se recupere la inversión y la política monetaria siga siendo acomodaticia. Además de la aprobación exitosa de la reforma de pensiones, la reducción continuada del déficit presupuestario en los próximos años sigue siendo crucial para garantizar la sostenibilidad de la deuda pública. Para impulsar el crecimiento potencial, Brasil necesita reformas estructurales decisivas, entre ellas una reforma tributaria, privatizaciones, la liberalización comercial y medidas para mejorar la eficiencia de la intermediación financiera.
En Chile, se proyecta que el crecimiento se mantenga sólido, en el 3,2 % en 2019 y el 3,4 % en 2020, gracias a una postura de política monetaria expansiva y a la anunciada aceleración de los proyectos de inversión. Sin embargo, el balance de riesgos sigue sesgado a la baja, especialmente a la luz de los recientes datos débiles de actividad económica y de desempeño exportador. La convergencia gradual de la inflación hacia la meta del banco central debería verse facilitada por la reciente flexibilización de la política monetaria, mientras que se espera que la política fiscal siga guiada por la meta de balance estructural de las autoridades. Considerando la elevada incertidumbre global, alcanzar un amplio acuerdo sobre las reformas de política pendientes será crucial para respaldar la confianza interna.
En Colombia, se prevé que la recuperación continúe en 2019 pese a los vientos externos en contra. La política monetaria acomodaticia, el gasto de los gobiernos subnacionales en año electoral, la migración desde Venezuela, la continua implementación de proyectos de infraestructura 4G y el impacto positivo de las recientes reformas tributarias sobre la inversión respaldarán la demanda interna y elevarán el crecimiento hasta alrededor del 3,5 % en 2019-20. La inflación general debería mantenerse cerca de la meta pese a los choques transitorios de oferta. Se espera que se cumpla la recién anunciada meta de déficit global para 2019. Sin embargo, las menores tasas del impuesto de sociedades a partir de 2020, aunque impulsarán la inversión y el crecimiento, podrían traducirse en menores ingresos.
En Perú, el crecimiento se revisó a la baja, aunque de forma moderada, hasta el 3,7 % en 2019 debido a un débil resultado en el primer trimestre. Los riesgos a la baja siguen siendo importantes, entre ellos la caída de los precios de las materias primas, la persistencia de las tensiones comerciales y la baja ejecución de la inversión pública. Se prevé que el crecimiento se estabilice en torno al 4,0 % a medio plazo, con una sólida demanda interna privada que compensará una consolidación fiscal gradual. Se espera que la inflación general se mantenga dentro del rango objetivo del banco central, del 1-3 %.
En Venezuela, la crisis económica y humanitaria sigue agravándose. Se proyecta que el PIB real caiga un 35 % en 2019, lo que elevará la caída acumulada estimada desde 2013 a más del 60 %. También se prevé que continúe la hiperinflación y que la emigración se intensifique, con un total de migrantes venezolanos que superará los 5 millones a finales de 2019. Este éxodo está provocando importantes efectos de contagio en otros países de la región.
México, América Central y el Caribe
En México, el crecimiento se revisó a la baja, hasta el 0,9 % en 2019, debido a un impulso más débil y a una elevada incertidumbre política, pero se espera que aumente ligeramente hasta el 1,9 % en 2020 a medida que las condiciones se normalicen. El cumplimiento de la meta de déficit fiscal en 2019 y la aprobación de un presupuesto prudente para 2020 serán importantes para demostrar el compromiso del gobierno con la responsabilidad fiscal y con una relación deuda pública/PIB que no aumente. Avanzar en reformas estructurales que mejoren la productividad sigue siendo crucial para impulsar el crecimiento potencial de México a medio plazo.
En América Central, Panamá y la República Dominicana, se prevé que el crecimiento continúe en 2019-20 pese a las revisiones a la baja. Las condiciones externas han mejorado ligeramente con la caída de las tasas de interés mundiales. Sin embargo, los términos de intercambio no se han recuperado del desplome del año pasado. Las perspectivas de crecimiento de Costa Rica y Panamá se han reducido para 2019, lo que refleja una actividad hasta ahora más débil de lo esperado este año.
Guatemala se beneficia de un impulso fiscal, mientras que Honduras sigue soportando términos de intercambio desfavorables. En El Salvador, el crecimiento sigue impulsado por la inversión, mientras que las tensiones políticas persistentes en Nicaragua suponen un importante obstáculo para la actividad en ese país. Un endurecimiento brusco de las condiciones financieras externas y un nuevo agravamiento de las tensiones comerciales mundiales siguen destacando como riesgos a la baja relevantes.
En el Caribe, las perspectivas económicas en general mejoran, aunque con una variación considerable entre países. Se espera que el crecimiento en las economías dependientes del turismo se fortalezca hasta alrededor del 2 % en 2019-20, respaldado por el crecimiento aún sólido de Estados Unidos, principal mercado turístico de la región, y por la continua reconstrucción tras los huracanes de 2017.
Con una mejora de la producción energética y precios de las materias primas más altos, se espera que los países exportadores de materias primas registren una recuperación modesta del crecimiento, salvo en Guyana, donde el inicio de la producción petrolera en 2020 aportará un impulso sustancial al crecimiento.
En términos generales, el crecimiento regional sigue lastrado por problemas estructurales persistentes, como la elevada deuda pública, el escaso acceso al financiamiento, el alto desempleo y la vulnerabilidad a choques relacionados con las materias primas y el clima.