«Europa no es invertible», declara un gestor de fondos mientras corta una porción de cordero asado durante una cena en Mayfair, Londres. «Con Marine Le Pen en Francia, el Brexit y populistas por todas partes, preferimos evitar cualquier riesgo de la eurozona». Los demás gestores de fondos en la sala asienten en silencio.
Nunca había sido tan difícil defender la inversión en activos de la eurozona. Equipados con sofisticados modelos macroeconómicos, pero a veces sin confianza en las complejidades políticas de la UE, los inversores suelen decidir renunciar por completo a Europa. Nosotros no lo hemos hecho.
El año 2017 parece, sin duda, un campo minado político. Los candidatos contrarios al euro están ganando terreno en los Países Bajos y Francia, donde se celebrarán elecciones próximamente. El Reino Unido está a punto de iniciar su separación de la UE y amenaza con aplicar recortes fiscales drásticos para contrarrestar la incertidumbre sobre las inversiones durante el proceso de negociación. El Gobierno de Syriza en Grecia vuelve a tener dificultades para acordar un pacto con sus acreedores. Alemania también celebrará elecciones en septiembre, mientras que el Gobierno interino de Italia intenta aplazar las decisiones difíciles.
Pero, más allá de la incertidumbre política, creemos que hay oportunidades.
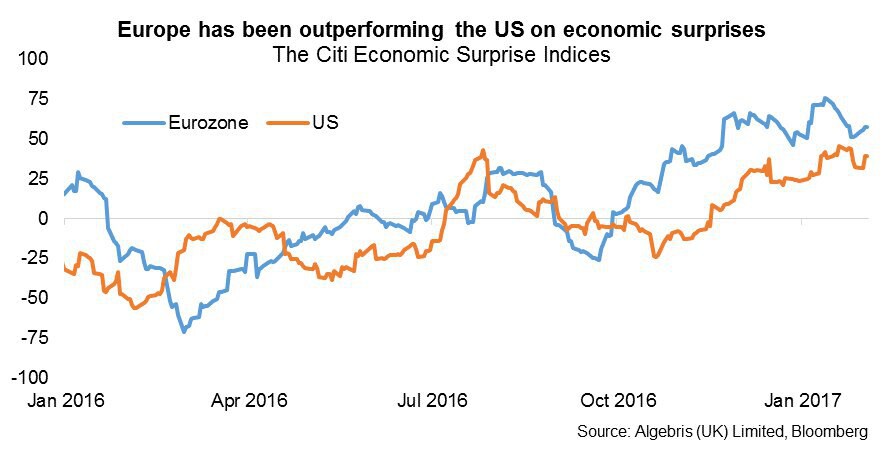
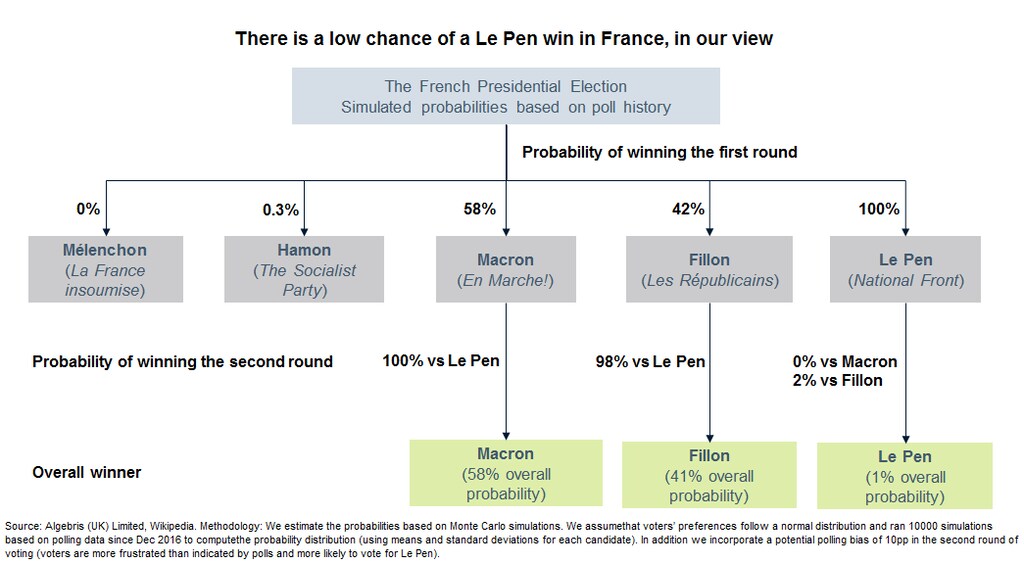
En primer lugar, el crecimiento y la inflación siguen acelerándose y, según los últimos índices de sorpresas económicas —que registran el desempeño de las economías en comparación con las previsiones—, Europa está evolucionando mejor que Estados Unidos. Italia, Francia y Portugal van a la zaga, pero otros países —entre ellos España e Irlanda— avanzan con fuerza, con un crecimiento muy superior al 2%. Es probable que las políticas reflacionarias de la Administración Trump y un dólar más fuerte impulsen aún más las exportaciones de la eurozona. El desempleo sigue siendo elevado, del 9,7%, aunque hay señales de un descenso gradual. La confianza de los consumidores aumenta en consonancia, y se gasta más en automóviles y bienes duraderos. Los bancos están empezando a conceder préstamos de nuevo, como explicamos más adelante. Los balances de las empresas son más sólidos, con menos compañías muy endeudadas o con pérdidas.
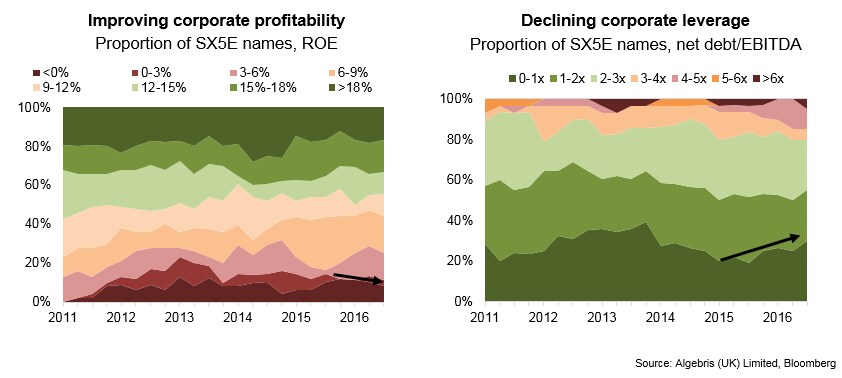
En segundo lugar, la política europea aún podría tener un desenlace positivo. Los candidatos populistas Geert Wilders y Le Pen han ganado terreno en los Países Bajos y Francia, pero siguen en una contienda reñida con sus rivales. En Francia, tanto Emmanuel Macron como François Fillon apoyan las reformas nacionales y quieren más integración europea, no menos. Nuestras estimaciones indican una alta probabilidad de que Le Pen pase a la segunda vuelta, pero una probabilidad muy baja de que la gane. Una posible victoria de Macron o Fillon frente a Le Pen, junto con la reelección de Angela Merkel en Alemania, crearía una sólida coalición francoalemana favorable a las reformas. En ese momento, la UE podría por fin centrarse en estrechar sus lazos (algo que será más fácil tras la salida del Reino Unido, siempre poco entusiasta respecto al proyecto europeo). Tras las elecciones, Alemania también podría abandonar parte de su retórica favorable a la austeridad y aumentar el gasto interno, ya sea en infraestructuras o en defensa, como han pedido sus aliados.
En tercer lugar, el estímulo de la política monetaria del Banco Central Europeo por fin empieza a beneficiar a la economía real, y no solo a los mercados financieros.
Desde el verano pasado, el banco central empezó a centrarse en el sistema bancario como canal de transmisión de la expansión cuantitativa. Esto es fundamental en Europa, donde, a diferencia de Estados Unidos, los bancos proporcionan tres cuartas partes del crédito a las empresas y las pequeñas empresas financiadas mediante préstamos crean el 80% de los nuevos empleos. Esto significa que deberíamos ver un aumento de los préstamos a la economía real, que podría traducirse en la inversión y la creación de empleo tan necesarias.
Hasta ahora, el mayor obstáculo para la transmisión del crédito era la mala salud de los bancos de la eurozona, todavía lastrados por 1 billón de euros en préstamos dudosos y unos balances sobredimensionados de alrededor de 31 billones de euros (tres veces el tamaño de la economía, frente a un promedio de entre una y dos veces en otras partes del mundo). Pero hoy los bancos se están recuperando: han añadido más de 260.000 millones de euros de capital desde 2010 y el plan del BCE empieza a dar frutos. Tras indicar que compraría menos bonos, en vez de más, el banco central hizo más pronunciada la parte larga de la curva de rendimientos, lo que elevó la rentabilidad y la valoración bursátil de los bancos, que se financian a corto plazo y prestan a largo plazo. La oferta de préstamos a empresas no financieras, que había disminuido durante varios años, ahora cobra impulso y en diciembre había aumentado un 2% interanual.
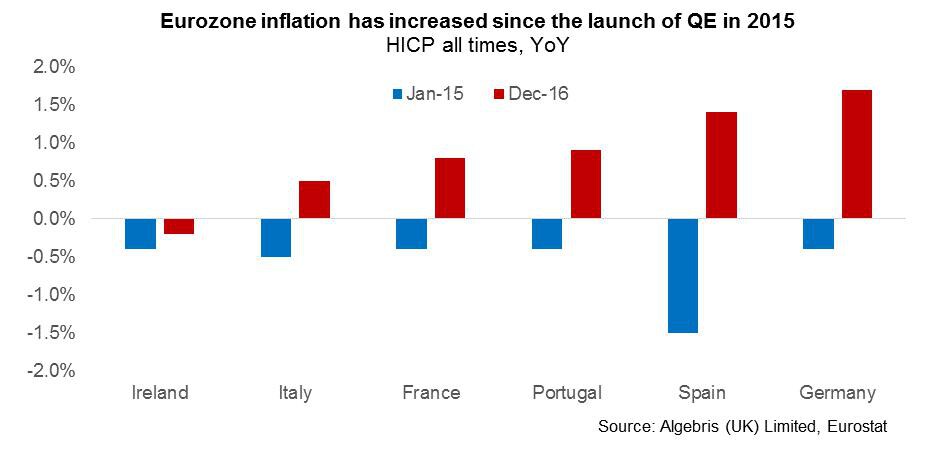
Pese a estas mejoras, los inversores están mostrando a Europa una dureza que raya en el desdén en los mercados financieros. Las acciones europeas cuestan 12,75 dólares por cada dólar de beneficios futuros, frente a casi 16-17 dólares en Estados Unidos y Japón. Los bonos públicos alemanes y franceses ofrecen un rendimiento un 1% inferior a la inflación a 10 años, es decir, una rentabilidad real negativa, mientras que los bonos considerados arriesgados, como los emitidos por Grecia o por los bancos, incorporan algunas de las primas de riesgo más altas de los mercados de bonos.
En otras palabras, los mercados financieros están descontando valoraciones basadas en un escenario casi seguro de crecimiento e inflación elevados en Estados Unidos, sustentado en las políticas de la Administración Trump, y en una alta probabilidad de ruptura en Europa. Creemos que el futuro será distinto.
Sí, los líderes de la eurozona deben definir con mayor claridad su estrategia de futuro, como sugirió recientemente el presidente del Consejo Europeo, Tusk. Una opción es una unión de «geometría variable», promovida por el ministro de Finanzas alemán, Wolfgang Schäuble. Esto facilitaría una posible salida de países como Grecia o Portugal, pero también se interpretaría como una versión más débil y menos cohesionada de Europa. La alternativa es una Europa más fuerte, con mayor integración y una política fiscal común, opción que apoyan Francia e Italia y el líder de la oposición alemana, Martin Schulz. Con la oposición alemana ganando terreno en las encuestas y el Reino Unido iniciando su proceso de salida, las probabilidades podrían favorecer la consolidación en lugar de la geometría variable.
Sea cual sea la nueva estrategia elegida, las instituciones de la eurozona aún cuentan con abundantes recursos, incluido el Fondo Europeo de Estabilidad Financiera, dotado con 500.000 millones de euros. Además, los ciudadanos siguen apoyando el proyecto de la Unión Europea, incluso en países muy afectados por las recesiones: a mediados de 2016, el 73% tenía una opinión positiva o neutral, según el Eurobarómetro de la Comisión Europea.
En las décadas anteriores a la crisis financiera, los países de la eurozona se quedaron rezagados respecto a Estados Unidos y el Reino Unido, en parte debido a unos impuestos más altos, unos mercados laborales menos flexibles y unas políticas de bienestar más generosas. Pero la crisis financiera nos enseñó que este ciclo de crecimiento previo a la crisis, basado en el crédito, el aumento de los precios de los activos y el estancamiento de la productividad no se puede reproducir ni es sostenible.
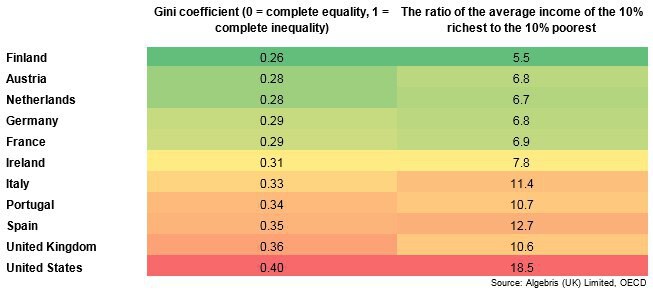
Lo que queda hoy de este modelo, rico en activos y pobre en salarios, es una desigualdad generalizada, una generación de jóvenes sin voz, sin empleo y sin patrimonio, y un populismo en auge. Según datos de la OCDE, Estados Unidos y el Reino Unido figuran entre los países occidentales con mayor desigualdad. En este contexto, la red de protección social de Europa y sus políticas de bienestar inclusivas podrían convertirse en fortalezas y darle más estabilidad social y política de la que esperan los inversores; en un giro histórico, dirigentes de Alemania y Francia han recordado recientemente a Estados Unidos la importancia de los derechos civiles.
Desde 2008, muchos vienen pronosticando la ruptura de la eurozona y de la Unión Europea. Creo que volverán a equivocarse en 2017.




