¿Cuánto ha aumentado la desigualdad de ingresos en Estados Unidos? Bueno, ¿cómo se define el ingreso? ¿Y qué período se está considerando? Las estadísticas más conocidas sobre la desigualdad de ingresos, entre ellas los célebres datos de los economistas Thomas Piketty, de la Escuela de Economía de París, y Emmanuel Saez, de la Universidad de California en Berkeley, se basan en datos fiscales y muestran un aumento significativo de la desigualdad desde finales de la década de 1970. Pero ¿se mantienen las tendencias que revelan esos datos para ese período? Un análisis más detallado muestra que las tendencias de la desigualdad desde 2000 son, en realidad, distintas de las de las décadas de 1980 y 1990.
Un artículo publicado la semana pasada como documento del National Bureau of Economic Research analiza cómo ha cambiado la desigualdad de ingresos en el siglo XXI. Sus dos autores, Fatih Guvenen, de la Universidad de Minnesota, y Greg Kaplan, de la Universidad de Chicago, examinan dos fuentes distintas de datos sobre ingresos. La primera consiste en datos administrativos fiscales que abarcan todas las formas de ingreso; la segunda, en datos de la Administración del Seguro Social basados en formularios W-2, que solo abarcan los ingresos laborales. En otras palabras, los datos fiscales registran tanto los ingresos laborales como los del capital, mientras que los datos de la SSA solo incluyen los ingresos laborales.
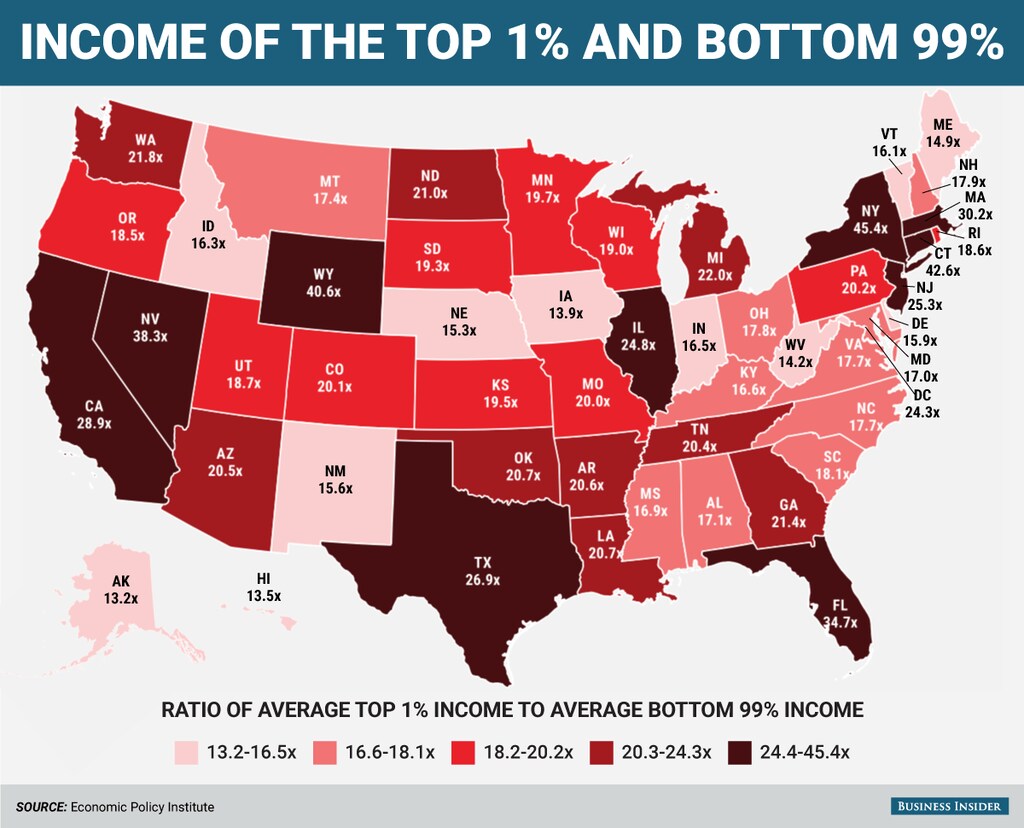
Los dos conjuntos de datos muestran, en términos generales, la misma tendencia de la desigualdad de ingresos en los tramos más altos desde principios de la década de 1980 hasta finales de la de 1990. La única excepción es el período de 1986 a 1988, cuando los datos fiscales muestran un salto en la desigualdad que, según señalan Guvenen y Kaplan, probablemente se debió a la reforma fiscal de 1986. En su mayor parte, sin embargo, los datos coinciden en que la desigualdad aumentó desde finales de la década de 1970 hasta comienzos de este siglo.
Pero alrededor del año 2000, los datos muestran algo distinto. Los datos fiscales siguen indicando un aumento de la desigualdad de ingresos, pero los de la SSA apuntan a un aumento insignificante o nulo. Los autores explican que primero examinaron si las dos series de datos mostraban tendencias diferentes porque empleaban unidades de medida distintas (declarantes en los datos fiscales y personas en los de la SSA). Sin embargo, eso no parece explicar gran parte de la diferencia. Más bien, la diferencia parece deberse al tipo de ingresos que registran los datos.
La desigualdad de ingresos desde 2000 no se explica por un aumento de la desigualdad de los ingresos laborales, sino por el incremento de los ingresos del capital. En concreto, el aumento se debe al crecimiento de los ingresos empresariales de las sociedades de tipo S. El auge de las empresas cuyos ingresos se trasladan directamente a sus propietarios como las sociedades de personas ha sido la principal fuente del aumento de la desigualdad en el siglo XXI. Guvenen y Kaplan también muestran que el incremento de la desigualdad de ingresos no se debe principalmente al 1 % de las personas con mayores ingresos, sino al 0,01 %. Esto tiene sentido, ya que la propiedad de las entidades cuyos ingresos se trasladan directamente a sus propietarios está mucho más concentrada que los elevados ingresos laborales que impulsaron el aumento de la desigualdad en las décadas de 1980 y 1990.
La creciente importancia de los ingresos del capital frente a los ingresos laborales ya se apreciaba en los datos de Piketty y Saez, como señaló hace dos años J. W. Mason, del John Jay College. El momento también resulta interesante, dado que fue en 2000 cuando comenzó a disminuir la participación de los ingresos laborales en el total de ingresos de Estados Unidos.
Como sostienen los autores de este nuevo artículo, debemos ser cuidadosos al describir las tendencias y los hechos relacionados con la desigualdad. Los datos sobre el aumento durante las dos décadas anteriores al cambio de siglo, que muestran el papel predominante de los ingresos laborales elevados, dieron lugar a diagnósticos y soluciones centrados en los «superdirectivos» y otros tipos de trabajadores «estrella» del 1 % superior. Ese razonamiento deja de tener sentido cuando el aumento de la desigualdad se explica, en cambio, por el incremento de los ingresos del capital entre los propietarios de empresas que se encuentran en el 0,01 % superior. Parafraseando una cita que suele atribuirse a John Maynard Keynes, cuando cambian los hechos sobre la desigualdad, debemos cambiar nuestra forma de pensar al respecto.




