Los paraísos fiscales se han convertido en una característica definitoria del sistema financiero mundial. Las empresas multinacionales pueden recurrir a diversos esquemas para evitar pagar impuestos en los países donde generan enormes ingresos. En una nueva investigación, mi colega Petr Janský y yo estimamos que alrededor de US$420 000 millones de beneficios empresariales se desvían de 79 países cada año.
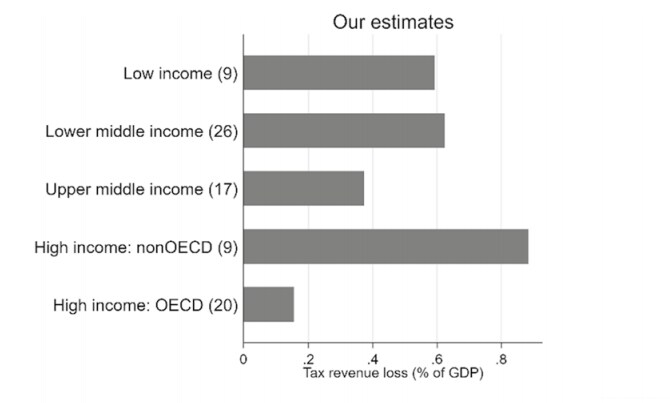
Esto equivale a unos US$125 000 millones de ingresos fiscales perdidos para estos países. Como resultado, sus servicios estatales están insuficientemente financiados o deben ser costeados por otros contribuyentes, a menudo de menores ingresos. Esto contribuye al aumento de la desigualdad tanto dentro de los países como en todo el mundo.
Dada la naturaleza del problema, detectar la elusión o la evasión fiscal es intrínsecamente difícil. Para sortear esta dificultad, utilizamos datos sobre inversión extranjera directa (IED) recopilados por el Fondo Monetario Internacional para examinar si las empresas controladas desde paraísos fiscales declaran beneficios más bajos en países de alta tributación en comparación con otras empresas.
Descubrimos que los países con una mayor proporción de IED procedente de paraísos fiscales declaran beneficios sistemática y significativamente más bajos, lo que sugiere que dichos beneficios se han desplazado a paraísos fiscales antes de ser declarados en países de alta tributación. La solidez de esta relación nos permite estimar cuántos beneficios adicionales se declararían en cada país si las empresas controladas desde paraísos fiscales declararan beneficios similares a los de otras empresas.
Descubrimos que, en promedio, los países de ingresos bajos pierden al menos tanto como los países desarrollados (en relación con el tamaño de sus economías). Al mismo tiempo, tienen menos capacidad para aplicar herramientas eficaces que reduzcan la cantidad de beneficios desplazados fuera de sus países.
Tres canales de desplazamiento de beneficios
Existen tres canales principales que las multinacionales pueden utilizar para desplazar beneficios fuera de los países de alta tributación: el desplazamiento de deuda, el registro de activos intangibles, como derechos de autor o marcas comerciales, en paraísos fiscales, y una técnica conocida como «precios de transferencia estratégicos».
Para entender cómo funcionan estos canales, imaginemos que una multinacional está formada por dos empresas: una situada en una jurisdicción de alta tributación como Australia (empresa A) y otra situada en una jurisdicción de baja tributación como Bermudas (empresa B). La empresa B es una sociedad holding y posee la totalidad de la empresa A.
Aunque ambas empresas deberían pagar impuestos sobre los beneficios que generan en sus respectivos países, uno de los tres canales se utiliza para desplazar beneficios desde el país de alta tributación (Australia en nuestro caso, con un tipo del impuesto sobre sociedades del 30 %) hacia el país de baja tributación (Bermudas, con un tipo del impuesto sobre sociedades del 0 %). Por cada dólar desplazado de esta manera, la multinacional evita pagar 30 centavos de impuestos.
El desplazamiento de deuda se produce cuando la empresa A toma prestado dinero (aunque no necesite hacerlo) de la empresa B y paga intereses por este préstamo a la empresa B. Los pagos de intereses son un coste para la empresa A y son deducibles fiscalmente en Australia. Por tanto, reducen de forma efectiva el beneficio que la empresa A declara en Australia, mientras que aumentan el beneficio declarado en Bermudas.
En el segundo canal, la multinacional transfiere sus activos intangibles (como marcas comerciales o derechos de autor) a la empresa B, y la empresa A paga después regalías a la empresa B por utilizar estos activos. Las regalías son un coste para la empresa A y reducen artificialmente su beneficio, lo que incrementa el beneficio, sujeto a menor tributación, de la empresa B.
Los precios de transferencia estratégicos, el tercer canal, pueden utilizarse cuando la empresa A comercia con la empresa B. Para fijar los precios de sus operaciones, la mayoría de los países utilizan actualmente lo que se denomina el «principio de plena competencia». Esto significa que los precios deben fijarse de la misma manera que lo harían si dos entidades no vinculadas comerciaran entre sí.
Sin embargo, en la práctica, a menudo resulta difícil determinar el precio de plena competencia y existe un margen considerable para que las multinacionales fijen el precio de forma que minimicen sus obligaciones fiscales globales. Imaginemos que la empresa A fabrica vaqueros y los vende a la empresa B, que luego los vende en tiendas. Si el coste de fabricar un par de vaqueros es de US$80 y la empresa A estaría dispuesta a venderlos a la empresa C, no vinculada, por US$100, obtendría un beneficio de US$20 y pagaría US$6 de impuestos (al 30 %) en Australia.
Pero si la empresa A vende los vaqueros a su filial, la empresa B, por solo US$81, obtiene un beneficio de únicamente US$1 y, por tanto, paga US$0,3 de impuestos en Australia. La empresa B vende después los vaqueros a la empresa C, no vinculada, por US$100, obteniendo un beneficio de US$19, pero sin pagar impuestos, ya que en Bermudas no existe impuesto sobre sociedades. Mediante este esquema, la multinacional evade el pago de US$5,7 de impuestos en Australia por cada par de vaqueros vendido.
Cómo ponerle fin
La raíz del problema es la forma en que se grava la renta empresarial internacional. El sistema actual se basa en un enfoque ideado hace casi un siglo, cuando no existían las grandes multinacionales tal como las conocemos hoy. Actualmente, las distintas entidades que componen una multinacional llevan cuentas separadas como si fueran empresas independientes. Pero la multinacional optimiza sus obligaciones fiscales en su conjunto.
En su lugar, deberíamos pasar a lo que se denomina un modelo unitario de tributación. La idea es gravar los beneficios allí donde tiene lugar la actividad económica que los genera, y no allí donde se declaran los beneficios. La multinacional informaría sobre su beneficio global total y también sobre su actividad en cada país en el que opera. Los gobiernos de estos países podrían entonces gravar a la multinacional en función de la actividad realizada en su territorio.
En la práctica, definir qué constituye exactamente la «actividad económica que genera beneficios» es la parte complicada. Por ejemplo, en el caso de una multinacional que fabrica teléfonos, no está claro qué parte de sus beneficios generan, por ejemplo, los directivos en California, los diseñadores en Texas, los programadores en Múnich, una fábrica de ensamblaje en China, una empresa de logística con sede en Singapur que envía el teléfono a París, la tienda minorista en París que vende el teléfono o el consumidor francés.
Las distintas propuestas de esquemas de tributación unitaria definen esta base imponible de diversas maneras. Los cinco factores que más se tienen en cuenta son: la ubicación de la sede central, las ventas, la nómina salarial, el número de empleados y los activos. Las distintas propuestas otorgan un peso diferente a estos factores.
En última instancia, la introducción de la tributación unitaria requeriría un consenso mundial sobre la fórmula utilizada para repartir los beneficios. Y, es cierto, esto sería difícil de lograr. Como afirma la OCDE: “Presenta[n] una enorme complejidad política y administrativa y requiere[n] un nivel de cooperación internacional que es poco realista esperar en el ámbito de la fiscalidad internacional.”
Pero, teniendo en cuenta que el sistema actual cuesta a los gobiernos de todo el mundo alrededor de US$125 000 millones anuales, ¿es realmente la cooperación mundial más costosa que eso?




