Los estadounidenses que quedaron rezagados mientras el país salía de la Gran Recesión —los afroamericanos, los hispanos y las personas sin título universitario— aumentaron considerablemente su patrimonio neto en los últimos tres años, informó la Reserva Federal el miércoles.
Pero las mejoras no redujeron la brecha de desigualdad: la proporción de los ingresos de Estados Unidos que pertenecía al 1 % más rico de los hogares llegó al 24 % en 2016, un máximo histórico, y el patrimonio neto mediano de los hogares blancos, de 171.000 $, fue casi 10 veces superior al de los hogares negros.
Los resultados indican que, aunque una economía sólida ha beneficiado a todos los grupos económicos, los más ricos y con mayor nivel educativo han podido beneficiarse aún más porque partían de una ventaja considerable.
«La brecha entre quienes tienen y quienes no tienen no se ha cerrado en los últimos años. Sigue siendo un abismo», afirmó Mark Zandi, economista jefe de Moody’s Analytics. «Estos grupos tienen mucho terreno financiero que recuperar».
Aun así, las ganancias de los últimos tres años supusieron un cambio significativo respecto del periodo de 2010 a 2013, cuando la riqueza disminuyó en todos los grupos raciales y étnicos, excepto entre los blancos.
Todos los sectores de la población de Estados Unidos —jóvenes, mayores, ricos, pobres, negros y blancos— vieron crecer sus ingresos y aumentar el valor de sus acciones, viviendas y otros activos en los últimos tres años.
Los economistas afirmaron que el informe de la Reserva Federal es una señal alentadora de que la recuperación tras la devastadora Gran Recesión y la crisis financiera de 2008 está cobrando impulso, a medida que más personas consiguen empleo, saldan deudas e invierten más.
La Encuesta de Finanzas de los Consumidores, que se publica cada tres años, se considera un sólido indicador de la riqueza de los hogares estadounidenses porque consulta a más de 6.200 hogares sobre una amplia variedad de activos, incluidos el salario, las carteras de acciones y la propiedad de viviendas y automóviles.
Por primera vez desde la crisis, la mayoría de los estadounidenses tiene dinero en el mercado bursátil, informó la Reserva Federal. El recuento incluye todas las inversiones en acciones, ya sea mediante una pensión, un plan de jubilación 401(k) o una cuenta de corretaje
«Nos alegra que la recuperación esté llegando a muchos hogares», afirmó el informe.
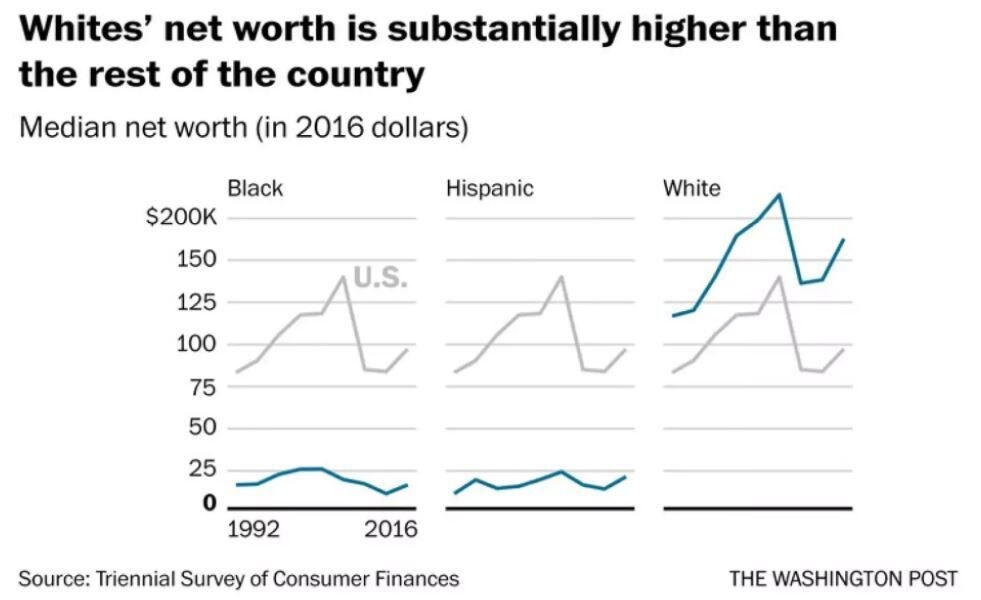
Según la Encuesta de Finanzas de los Consumidores de la Reserva Federal, que consulta a más de 6.000 hogares sobre sus ingresos, deudas y otras finanzas, la riqueza de los hogares afroamericanos e hispanos, así como la de los estadounidenses sin título universitario o diploma de secundaria, creció más rápido que la de cualquier otro grupo entre 2013 y 2016.
El patrimonio neto de los hogares negros pasó de 13.600 $ en 2013 a 17.600 $ en 2016, un aumento de casi el 30 %. El de los hogares hispanos pasó de 14.200 $ a 20.700 $ en el mismo periodo, un incremento del 46 %, informó la Reserva Federal.
El patrimonio neto incluye todos los activos de una familia: viviendas, vehículos, cuentas de ahorro, fondos de jubilación y otros fondos de acciones y bonos.
El amplio aumento se debió en gran medida a que la gente volvió a trabajar. La tasa de desempleo ha caído sustancialmente en los últimos años: del 7,5 % al 5 % el año pasado.
A medida que más trabajadores de minorías encontraban empleo, sus familias podían ahorrar dinero y saldar deudas. Muchos estados también han aumentado el salario mínimo en los últimos años, lo que ha beneficiado a trabajadores poco cualificados del sector de la comida rápida y el comercio minorista.
«Las elecciones de mitad de mandato de 2014 dieron paso a una nueva era de salarios mínimos más altos a escala estatal y local. Muchos de los aumentos comenzaron a aplicarse en 2015», afirmó la economista Diane Swonk, fundadora de DS Economics.
El sector de la construcción también ha estado incorporando empleados a un ritmo acelerado en los últimos años, señaló Ken Simonson, economista jefe de Associated General Contractors of America.
«Muchos de estos empleos en la construcción los ocupan trabajadores con estudios secundarios», afirmó Simonson, y los salarios suelen ser más altos en la construcción que en sectores como el comercio minorista.
Pero, pese a los mayores aumentos porcentuales, el patrimonio neto mediano de las familias afroamericanas y latinas siguió por debajo de los 21.000 $.
«Los hogares blancos llevaban ventaja en la reconstrucción de su riqueza frente a los hogares negros e hispanos», afirmó Valerie Wilson, directora del programa sobre raza, etnia y economía del Economic Policy Institute. «Los hogares negros e hispanos registran mayores aumentos porcentuales simplemente porque partían de un nivel más bajo».
Entre los factores que contribuyen a las disparidades en el patrimonio neto figuran las tasas de propiedad de vivienda, los ahorros para la jubilación y las deudas estudiantiles.
Más del 70 % de las familias blancas son propietarias de sus viviendas, frente a menos de la mitad de las familias negras e hispanas. Entre quienes tienen vivienda propia, las familias blancas poseen un mayor patrimonio neto inmobiliario.
El 60 % de las familias blancas afirmó tener ahorros para la jubilación, el doble de la proporción entre las familias negras e hispanas. Las familias blancas también tienen el doble de probabilidades de ser propietarias de un negocio.
Además, las familias negras soportaban la mayor carga de préstamos educativos: el 31 % afirmó tener esa deuda, frente a aproximadamente el 20 % de las familias hispanas y blancas.
Los economistas de la Reserva Federal señalan otros posibles motivos de la brecha racial de riqueza: los hogares blancos son de mayor edad, tienen más estudios, tienen más probabilidades de haber recibido una herencia y menos de estar encabezados por un progenitor solo que sus equivalentes negros e hispanos.
Pero incluso entre las familias encabezadas por una persona con título universitario, el patrimonio neto mediano de las familias blancas es considerablemente mayor: 397.100 $, frente a bastante menos de 100.000 $ en las familias negras e hispanas.
«En términos monetarios, los negros y los hispanos siguen quedándose cada vez más atrás», afirmó Caroline Ratcliffe, investigadora sénior del Urban Institute especializada en la creación de activos y riqueza.
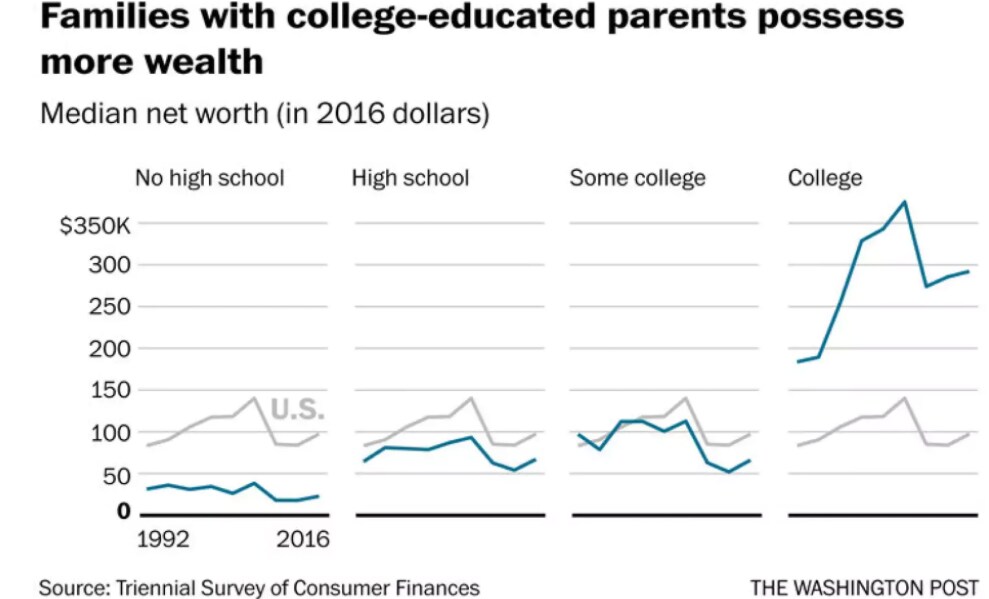
La brecha de riqueza también aumentó entre quienes tienen título universitario y quienes no. El patrimonio neto de las familias encabezadas por alguien con solo un diploma de secundaria pasó de 54.100 $ en 2013 a 67.100 $ en 2016, un aumento del 24 %.
Sin embargo, las personas con título universitario tienen un patrimonio neto mediano de 292.100 $, más de cuatro veces el de quienes no tienen una licenciatura. Su riqueza aumentó apenas un 2 % en los últimos tres años, pero esos hogares ya llevaban mucha ventaja a las personas sin estudios superiores. Las familias más ricas y con mayor nivel educativo siguieron distanciándose de las demás.
«La proporción de ingresos y riqueza en manos de las familias acomodadas ha alcanzado niveles históricamente altos», escribió la Reserva Federal en su informe.
El informe mostró que la desigualdad de ingresos ha aumentado en las últimas tres décadas. En 1989, el 1 % más rico solo poseía el 17 % de los ingresos del país. El mercado alcista de Wall Street y la subida vertiginosa de los precios de las mansiones en todo el mundo ayudaron a los superricos a acumular más riqueza.
Mientras los superricos aumentaban su porción del total, el 90 % de menores ingresos perdía terreno. El año pasado, ese 90 % se llevó a casa menos de la mitad de los ingresos totales del país por primera vez desde que la Reserva Federal comenzó a calcular esta estadística en la década de 1980. En 1992, el 90 % de menores ingresos captó más del 60 % de los ingresos. Desde entonces, la proporción no ha dejado de disminuir.
Los economistas afirmaron que las grandes ganancias económicas de los negros y los hispanos se explicaban en gran medida porque ambos grupos partían de mucho menos dinero que los blancos; por ello, cualquier aumento derivado de la recuperación económica del país parecería desproporcionadamente grande.
«Se trata de personas con un patrimonio neto menor, así que, cuando la economía se recupera, se observa que se benefician de manera desproporcionada en términos porcentuales», afirmó Jeffrey Eisenach, economista y director gerente de NERA Economic Consulting, que publicó en diciembre un estudio sobre la prosperidad latina.
«Si eres pobre y atraviesas un periodo difícil, usas todos tus ahorros para salir adelante», afirmó Eisenach. «Si pasas de tener muy poco a duplicarlo, puede que sigas teniendo muy poco, pero ves un gran aumento porcentual».




